Un rol de pagos correctamente calculado no muestra, por sí solo, qué áreas o proyectos consumen los recursos de personal. La gestión de centros de costo en empresas de servicios permite atribuir esos gastos a las unidades responsables y entender cómo se distribuyen en la operación.
En una empresa de servicios, un centro de costo puede corresponder a un departamento, una línea de negocio o un proyecto. No necesita generar ingresos directamente: su función es organizar los gastos y facilitar el análisis de cada área. Si los gastos directos, indirectos y de nómina aparecen agrupados sin suficiente detalle, segmentarlos aporta una base más clara para revisar presupuestos y tomar decisiones.
En este artículo conocerán qué es un centro de costo, cómo distinguir los principales tipos de gasto y qué criterios aplicar para asignarlos sin repartir arbitrariamente los costos compartidos. También explicaremos cómo distribuir la nómina por centros de costo para relacionar los gastos de personal con los equipos, servicios o proyectos que los generan.
Puntos clave
- Delimiten cada centro según las áreas, proyectos o servicios que requieren control independiente y asignen una persona responsable.
- Usen los gastos segmentados para detectar desviaciones, afinar presupuestos y enfocar recursos en las prioridades del negocio.
- Establezcan criterios consistentes para separar costos directos de indirectos y distribuir los gastos compartidos con trazabilidad.
- Clasifiquen las unidades según su función para distinguir las que ejecutan servicios de las que brindan apoyo o administración.
- Distribuyan los gastos de nómina según la participación de cada equipo, proyecto o área y faciliten su análisis junto con la información de asistencia y turnos.
¿Qué es el centro de costos?
En una consultora, por ejemplo, el equipo de proyectos puede separarse del departamento administrativo para analizar sus gastos. Esa división permite distinguir los recursos destinados a prestar servicios de los que sostienen la operación.
Definición de los centros de costo
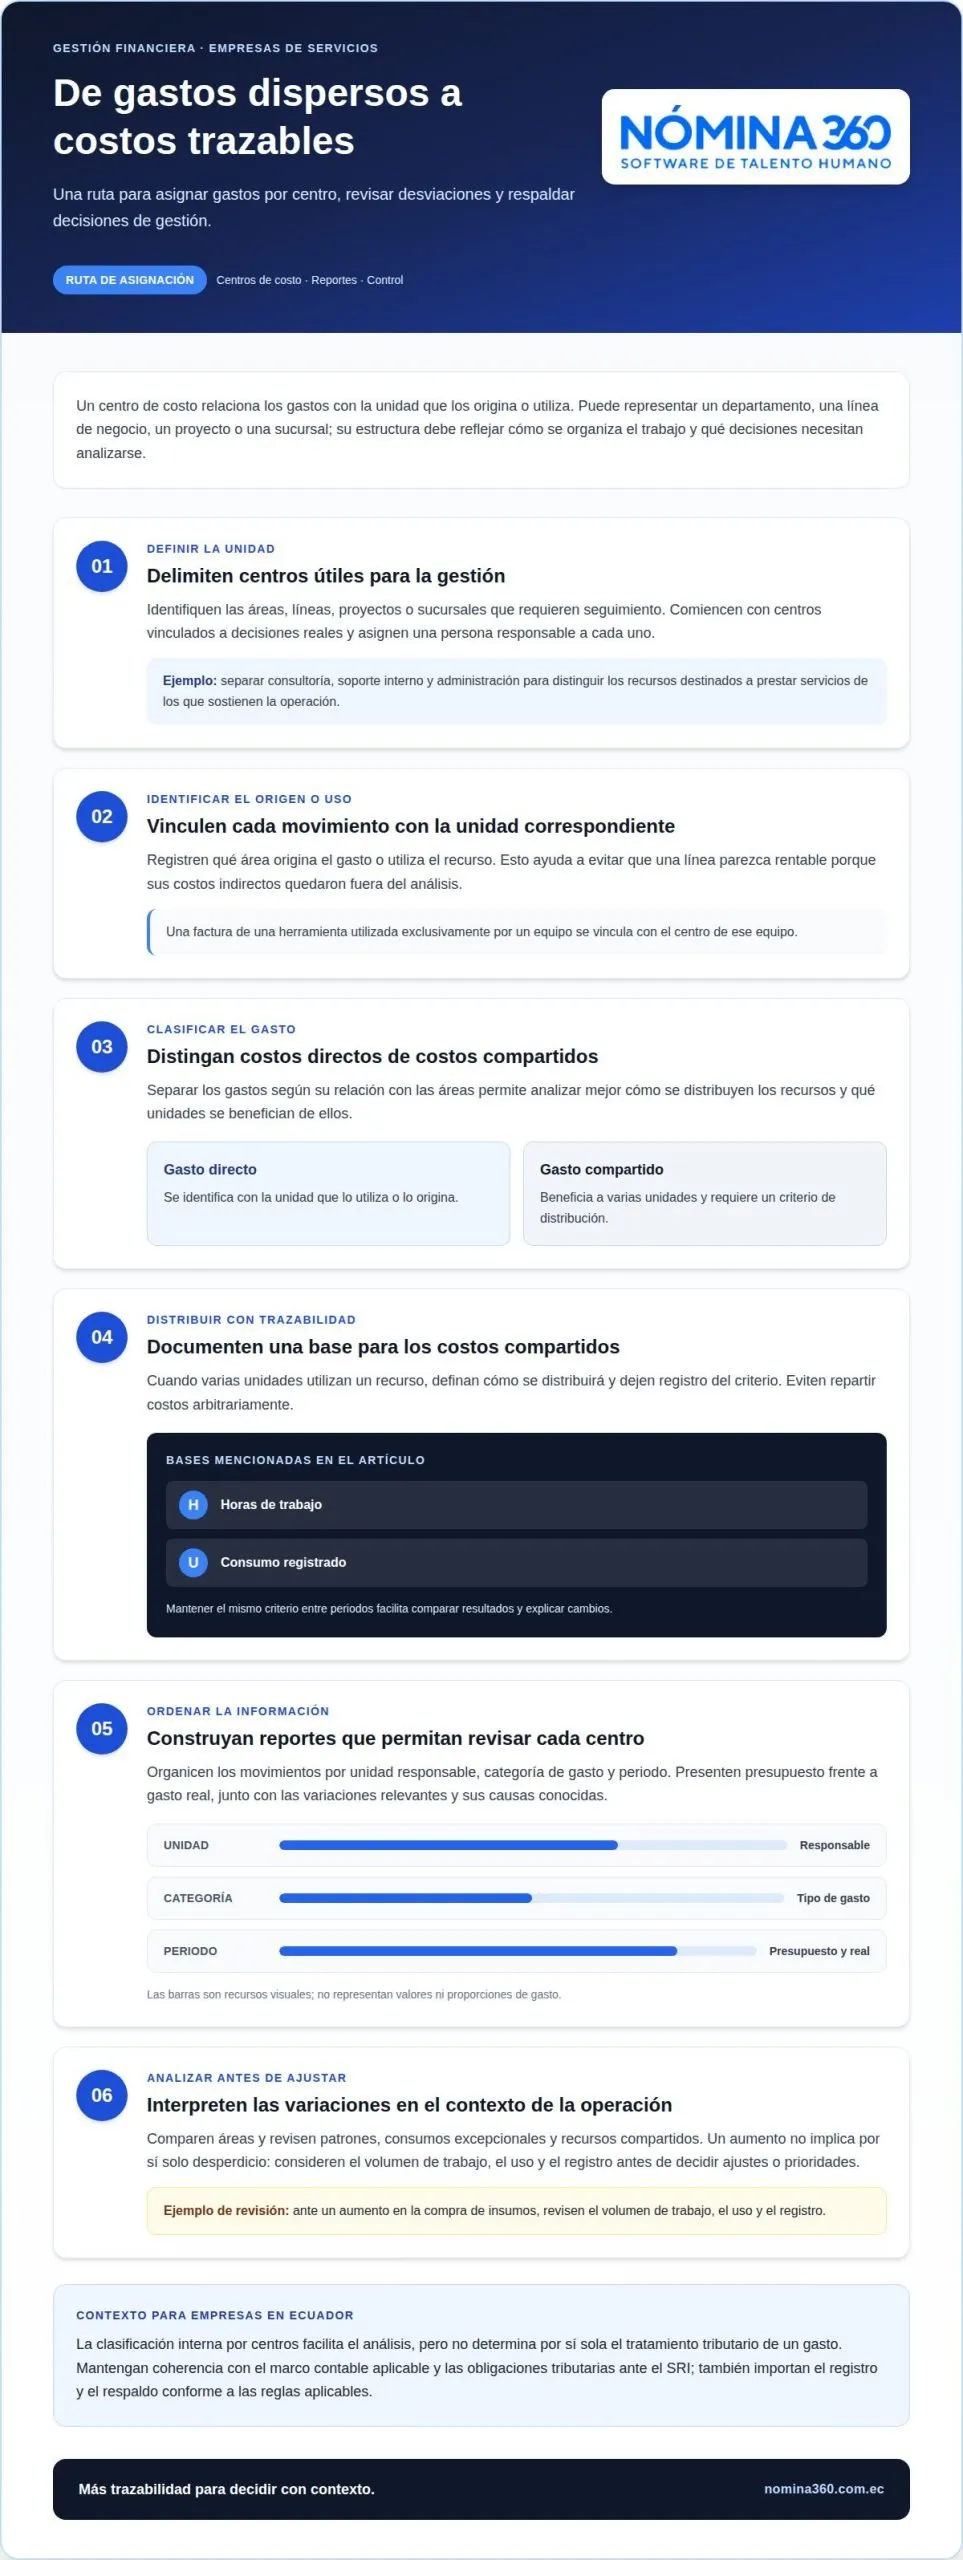
Un centro de costo es una unidad organizacional a la que se atribuyen gastos y se asigna una persona responsable. Puede ser un departamento, una línea de negocio, un proyecto o una sucursal. Su función es organizar el consumo de recursos, aunque no genere ingresos directamente. Para la gerencia, esta separación permite relacionar cada gasto con el área que lo origina y tomar decisiones con mayor contexto.
Funcionamiento y estructura
Un centro funciona al registrar los gastos bajo una unidad definida y asociarlos con su responsable. Por ejemplo, una empresa de servicios puede separar consultoría, soporte interno y administración. La estructura debe reflejar cómo se organiza el trabajo, no multiplicar categorías sin utilidad. Al comenzar, conviene definir pocos centros vinculados a decisiones reales, como una línea, una sucursal o un proyecto; luego, la empresa puede ajustarlos según sus necesidades de análisis.
La gestión de centros de costo se relaciona con la contabilidad por proyectos porque ambas permiten dar seguimiento a los gastos, pero aplican criterios distintos. El centro agrupa costos por unidad organizacional; el proyecto, alrededor de un trabajo específico y su ciclo operativo. Una empresa puede usar ambos enfoques para analizar tanto el departamento responsable como los resultados de cada proyecto.
Utilidad de los centros de costo
Su utilidad consiste en mostrar qué áreas consumen recursos y cómo varían sus gastos frente a lo planificado. La gerencia puede comparar departamentos, revisar desviaciones y decidir dónde ajustar presupuestos o mantener recursos. En una empresa con varias líneas de servicio, esta lectura ayuda a distinguir costos de prestación, mantenimiento y administración, en lugar de evaluar la operación solo mediante un total consolidado.
En Ecuador, la gestión debe ser coherente con el marco contable aplicable a la empresa y sus obligaciones tributarias ante el SRI. La clasificación interna por centros facilita el análisis, pero no determina por sí sola el tratamiento tributario de un gasto; también importan su registro y respaldo conforme a las reglas aplicables.
Para mantener la trazabilidad, asignen un responsable a cada centro y definan qué gastos se registran allí. Por ejemplo, la factura de una herramienta utilizada exclusivamente por un equipo se vincula con ese centro. Para un gasto compartido, documenten un criterio de distribución en lugar de repartirlo arbitrariamente.
Las herramientas disponibles incluyen hojas de cálculo, sistemas contables y plataformas empresariales con módulos de costos. Para elegir, consideren si permiten estructurar unidades, asociar gastos y generar reportes útiles para las decisiones de la empresa. La integración con nómina o ERP también puede reunir datos que hoy están separados entre áreas.
El costo de una herramienta depende de su alcance, las funciones requeridas y las integraciones necesarias; el valor exacto se establece mediante una cotización para cada caso. En una empresa de servicios, comparar estas necesidades con la estructura de centros ayuda a precisar el alcance antes de evaluar la inversión.
Optimización de recursos y eliminación de gastos innecesarios
La lectura conjunta de ingresos y gastos por unidad permite identificar consumos que no respaldan la operación. En la gestión de centros de costo en empresas de servicios, esta perspectiva ayuda a relacionar el uso de recursos con las prioridades financieras de cada área.
Asignación de ingresos y gastos
Asignar ingresos y gastos consiste en vincular cada movimiento con la unidad de negocio que lo origina o utiliza. En una consultora, los ingresos por un servicio pueden relacionarse con el equipo que lo ejecuta, mientras que administración concentra los recursos compartidos. Esta separación permite evaluar cada unidad con criterios coherentes y evita que una línea parezca rentable solo porque sus costos indirectos quedaron fuera del análisis.
Para asignar un gasto, registren primero el área beneficiada. Si varias unidades lo utilizan, definan una base documentada, como las horas de trabajo o el consumo registrado. Por ejemplo, un equipo compartido puede distribuirse según su uso en cada proyecto. Mantener el mismo criterio entre periodos facilita comparar resultados y explicar cambios sin distorsionar la lectura financiera.
Reportes de gastos por centro
Un reporte por centro organiza los movimientos según la unidad responsable, la categoría de gasto y el periodo revisado. La gerencia puede distinguir gastos de personal, tecnología, inventario y mantenimiento, en lugar de recibir un total agregado. Para apoyar las decisiones, el reporte debe mostrar el presupuesto frente al gasto real, las variaciones relevantes y sus causas conocidas. Así se pueden priorizar revisiones sin asumir que todo incremento representa desperdicio.
La administración puede usar el reporte para identificar gastos recurrentes, consumos excepcionales y recursos compartidos. En la gestión de centros de costo en empresas de servicios, comparar estos datos entre áreas permite examinar patrones sin confundir diferencias de actividad con ineficiencia. Por ejemplo, ante un aumento en la compra de insumos, conviene revisar el volumen de trabajo, el uso y el registro.
Rentabilidad e indicadores de control
La rentabilidad por servicio, cliente y centro se estima relacionando los ingresos atribuidos con los gastos directos y la parte de los costos compartidos asignada mediante una regla consistente. Este análisis muestra qué servicios aportan margen y qué recursos explican sus resultados. Para el seguimiento, combinen indicadores financieros, como el gasto real frente al presupuestado, con indicadores operativos, como las horas utilizadas por servicio y el consumo de recursos.
Un indicador aislado no explica una desviación. Si aumenta el gasto de un centro, la gerencia puede contrastarlo con el volumen de servicios, las horas registradas y la actividad del equipo. Esta revisión ayuda a distinguir una mayor demanda de una asignación ineficiente y orienta ajustes concretos. Los reportes también pueden señalar costos sin una unidad claramente definida, para corregir su clasificación antes de tomar decisiones.
Para justificar un gasto ante la dirección, vincúlenlo con la actividad que sostiene y el resultado esperado. Una solicitud de mantenimiento, por ejemplo, puede explicar qué equipo respalda, qué unidad lo utiliza y qué efecto tendría postergar la intervención. En una compra de inventario, el análisis puede relacionar las existencias con las necesidades de operación, evitando decisiones basadas únicamente en el saldo acumulado.
Comparar ingresos y costos también ayuda a revisar las prioridades comerciales y la distribución de recursos. Si un cliente requiere trabajo adicional que no aparece en el margen calculado, el detalle de horas y gastos permite detectar esa diferencia. La empresa puede revisar el alcance del servicio o la asignación del equipo, en lugar de recortar recursos sin entender la causa.
Para consolidar los datos de personal junto con los demás gastos, una herramienta de distribución por centros de costo puede facilitar el análisis de cada unidad y sus reportes.
Asignación de costos directos e indirectos
Clasificar cada gasto según su relación con el servicio evita distorsionar el costo de proyectos y áreas. Para que las comparaciones entre unidades sean útiles, la contabilidad necesita criterios uniformes.
Presupuestos y responsabilidades
Un presupuesto por centro reúne los gastos previstos y asigna a una persona responsable de monitorear su uso. Por ejemplo, el área de soporte puede planificar gastos de personal, herramientas y mantenimiento, mientras su responsable revisa las variaciones frente a la actividad real. Esta delimitación permite analizar las desviaciones con contexto y distinguir una necesidad operativa de un registro incorrecto.
La política interna debe indicar qué gastos registra cada unidad, quién los autoriza y qué documentos respaldan cada movimiento. Si un proyecto requiere horas de un equipo compartido, la empresa puede establecer cómo registrar esa dedicación antes de distribuir el gasto. Así, el presupuesto sirve para gestionar recursos y no solo para comparar totales al cierre.
Los costos directos se vinculan de forma identificable con un servicio, proyecto o departamento. En una consultora, las horas del personal asignado exclusivamente a un proyecto pueden registrarse como costo directo de ese trabajo. El criterio es que exista una relación comprobable entre el recurso utilizado y la actividad que lo consume.
Los costos indirectos benefician a varias unidades y requieren una base de distribución definida. El arriendo de una oficina compartida o el trabajo de un equipo de apoyo son ejemplos. La empresa puede asignarlos según un criterio relacionado con el consumo, como el uso del espacio o las horas de servicio interno. La base debe aplicarse de forma consistente y quedar documentada.
Cuando un gasto compartido no puede atribuirse con claridad, conviene mantenerlo separado antes que distribuirlo arbitrariamente. Por ejemplo, una suscripción utilizada por varios proyectos necesita una regla que refleje su uso. Una asignación sin evidencia puede hacer que un servicio parezca menos rentable y otro más rentable de lo que realmente es.
Errores y riesgos en la asignación
Entre los errores más frecuentes están clasificar un gasto compartido como directo, aplicar bases distintas entre periodos y omitir costos de soporte. En una empresa de servicios, estas fallas alteran el costo total de un proyecto y pueden llevar a decisiones presupuestarias basadas en información incompleta. La revisión debe contrastar el registro con la actividad y su documentación.
También es riesgoso asignar costos solo para cumplir una meta financiera, sin relación con el consumo real. Por ejemplo, cargar todo el gasto administrativo a una sola unidad afecta su análisis y oculta el uso de las demás. Definir responsables, conservar respaldos y revisar los criterios facilita la trazabilidad contable y respalda el cumplimiento de los procesos internos.
Un software puede facilitar la clasificación al mantener reglas consistentes y reunir registros de distintas áreas. Sin embargo, la herramienta no reemplaza las decisiones de la organización: la empresa debe definir los centros, los responsables y la lógica de asignación. Con estos criterios, los reportes permiten analizar proyectos con mayor precisión y corregir registros antes de que afecten la evaluación de resultados.
Clasificación en centros de producción, servicio y administración
La clasificación distingue las unidades que prestan servicios de las que los apoyan o dirigen. Esta estructura permite interpretar los costos según la función de cada área.
Clasificación de centros de costo
Los centros de costo pueden agruparse como operativos, de servicio y administrativos, según su participación en la actividad empresarial. En una consultora, los equipos que atienden proyectos son operativos y soporte interno puede constituir un centro de servicio. Esta distinción muestra qué recursos participan directamente en la prestación y cuáles facilitan su continuidad, lo que mejora el análisis de eficiencia y rentabilidad.
La clasificación debe representar las funciones reales, no replicar cada cargo del organigrama. Por ejemplo, una empresa puede mantener un centro operativo para sus proyectos y separar las áreas de apoyo que brindan recursos compartidos. Si el equipo de mantenimiento atiende varias unidades, sus costos pueden analizarse como servicio y distribuirse con un criterio establecido.
Centros administrativos, productivos y de ventas
Los centros administrativos reúnen costos de dirección y control, mientras que los de ventas agrupan actividades de comercialización. Los centros productivos transforman insumos en bienes; en una empresa de servicios, el equivalente operativo suele ser el equipo que entrega el servicio. Distinguir estas funciones permite comparar recursos comerciales, administrativos y de prestación sin mezclarlos en un único indicador.
Un centro de servicio, como soporte o mantenimiento, facilita la operación de otros equipos. Sus gastos pueden asignarse a las unidades que reciben ese apoyo, mediante una regla consistente. Así, la dirección identifica el costo de sostener cada servicio y evita tratar como gasto de ventas una actividad que corresponde al soporte interno.
La comparación entre líneas requiere aplicar la misma estructura funcional y los mismos criterios de imputación. En un ejemplo de distribuidora, la Línea A registra ventas por $240.000 y la Línea B, por $120.000; las ventas totales suman $360.000. El ejemplo ilustra por qué conviene observar cada línea por separado, en vez de interpretar solo el resultado consolidado de la organización.
En una empresa de servicios, el mismo principio permite comparar consultoría, soporte u otras líneas según sus ingresos y costos atribuibles. La comparación es útil cuando la gerencia evalúa una decisión estratégica, como fortalecer una línea o reasignar recursos. Antes de concluir que una unidad tiene menor rentabilidad, revisen si recibió una carga adecuada de costos compartidos.
La clasificación también debe basarse en una estructura comprensible para quienes registran y revisan la información. Una capacitación interna puede explicar qué actividades corresponden a cada centro y quién valida los registros. Por ejemplo, el equipo de ventas identifica los gastos comerciales, mientras que administración verifica que no se mezclen con costos de prestación.
Si las categorías cambian sin conservar criterios comparables, se pierde consistencia al analizar el crecimiento entre periodos. Mantener definiciones claras permite revisar los resultados de cada centro, relacionarlos con su función y presentar a la dirección una explicación ordenada de los recursos utilizados.
Distribución de nómina por centros de costo
Distribuir la nómina permite identificar qué unidades y proyectos concentran los costos de personal. El criterio central es relacionar cada registro con el trabajo realizado, sin perder la trazabilidad del rol de pagos.
Cuando una persona trabaja exclusivamente para un área, su costo puede asignarse directamente a ese centro. Por ejemplo, el equipo que presta un servicio a clientes se vincula con la unidad operativa correspondiente. Si alguien participa en varios proyectos, la distribución debe reflejar su dedicación documentada, en lugar de cargar todo el costo a un solo equipo.
Para definir la asignación, distingan entre personal dedicado, personal compartido y funciones de apoyo. El primer grupo se relaciona con el centro donde trabaja. Para el segundo, establezcan una base consistente, como el tiempo registrado por proyecto. Las funciones administrativas o de soporte pueden permanecer en sus centros y distribuirse según el servicio que brindan a otras unidades.
La distribución es más útil cuando se concilia con la información de asistencia y turnos. Los registros de horas, atrasos y faltas ayudan a entender la actividad laboral asociada a cada equipo, siempre que se relacionen con los centros correspondientes. Si una persona cambia de proyecto durante un periodo, conservar el historial de la asignación permite explicar por qué su costo se distribuyó entre varias unidades.
También es importante definir qué componentes del rol de pagos se asignan y cómo se tratan los gastos compartidos. La regla debe ser uniforme para personas con funciones comparables y quedar documentada. Por ejemplo, si dos áreas comparten un equipo de soporte, la empresa puede usar el registro de dedicación como base, en lugar de repartir el gasto sin vincularlo con el trabajo recibido.
Una distribución bien estructurada ayuda a controlar los costos de personal y fortalece la toma de decisiones. La gerencia puede identificar qué centros concentran más recursos, comparar esa asignación con sus actividades y revisar cambios en la demanda. Al analizar una compra para un equipo, por ejemplo, también puede considerar el costo del recurso y la capacidad disponible del personal.
La revisión periódica permite detectar errores, como empleados asignados a centros desactualizados, horas sin un proyecto relacionado o costos compartidos cargados íntegramente a una unidad. Corregir estas inconsistencias antes de preparar reportes evita conclusiones equivocadas sobre el desempeño de cada centro. La coordinación entre nómina, administración y responsables de equipos mantiene alineados los registros de personal y operación.
Para relacionar los datos del rol de pagos con cada unidad, conozcan la distribución de nómina por centros de costo y evalúen cómo se ajusta a sus criterios internos de seguimiento.
Nómina360: Distribución por Centros de Costo
Nómina360 ofrece Distribución por Centros de Costo para empresas que necesitan analizar los gastos de nómina según sus unidades, equipos o proyectos. Esta función conecta la gestión de personal con el control financiero y ayuda a que los reportes reflejen cómo se distribuyen los costos laborales en la organización.
Al combinar esta necesidad con Core HR: Nómina y liquidaciones y Asistencia y Turnos, las áreas responsables pueden gestionar información relacionada con los pagos y la jornada dentro de sus procesos de talento humano. Esta alternativa es pertinente cuando la asignación manual dificulta consolidar datos o revisar los costos por centro.
Para evaluar cómo aplicar esta distribución en sus procesos, contacten a Nómina360 y conversen sobre las necesidades de su empresa.
Conviertan la asignación de costos en una decisión de gestión
El siguiente paso es definir cómo la información de personal contribuirá a las decisiones de cada área. La gestión de centros de costo en empresas de servicios aporta valor cuando sus criterios se mantienen alineados con la estructura operativa y con la forma en que la dirección analiza los recursos. Revisar esa alineación permite establecer prioridades para mejorar la trazabilidad y la calidad de los reportes.
Nómina360 ofrece Distribución por Centros de Costo, Asistencia y Turnos, y Core HR: Nómina y liquidaciones. Estas funciones responden a empresas que buscan organizar la información de nómina y jornada junto con la asignación de costos por unidad. La elección de cómo aplicarlas depende de los procesos internos que la organización busca ordenar y del nivel de detalle que requiere para sus reportes.
Conozcan cómo puede adaptarse a sus procesos. Contacten a Nómina360 para conversar sobre la gestión de costos de personal en su empresa y avanzar con mayor claridad.
Preguntas frecuentes sobre centros de costo
¿Cómo presentar y justificar el gasto ante la dirección?
Presenten una ficha ejecutiva que conecte la necesidad con la decisión solicitada: aprobar, diferir o reformular el gasto. Incluyan el periodo de análisis, el área solicitante, el efecto esperado y las alternativas consideradas. Por ejemplo, ante una nueva herramienta de trabajo, expliquen qué proceso atendería y cómo evaluarán su uso. Esta estructura facilita una conversación directiva concreta, sin convertir el reporte contable en una solicitud difícil de interpretar.
¿Cómo se ve en la práctica?
Un informe de cierre puede reunir transacciones con códigos de unidad y permitir filtros por periodo, actividad o responsable. Por ejemplo, al revisar un contrato de servicio recurrente, la gerencia puede ubicar el registro, comprobar su aprobación interna y observar qué unidad lo reportó. Así, es posible pasar del resumen financiero al movimiento que lo originó sin depender de una búsqueda manual entre archivos separados.
¿Para qué sirve?
El análisis convierte los registros contables en información útil para responder preguntas de gestión. La gerencia puede evaluar si conviene mantener una actividad, ampliar su capacidad o modificar la forma de prestarla. También puede asignar responsables de seguimiento y comparar las decisiones con sus resultados posteriores. Así, el análisis no se limita a detectar variaciones: ayuda a definir qué información necesita cada nivel de la organización para planificar y revisar su desempeño.
¿Qué es un centro de costo y para qué sirve en una empresa de servicios?
Es una dimensión de control interno que permite consultar los movimientos asociados a una unidad de gestión sin reemplazar las cuentas contables. Por ejemplo, un reporte gerencial puede agrupar por departamento o proyecto los movimientos de una misma cuenta de gasto. En una empresa de servicios, esta lectura complementaria ayuda a responder quién utilizó los recursos y con qué actividad se relacionan, manteniendo separado el análisis administrativo del registro contable.
¿Cómo definir centros de costo por área, proyecto, cliente o sucursal?
Definan primero qué pregunta debe responder cada dimensión y quién utilizará el reporte. Si necesitan analizar contratos, puede ser útil una vista por cliente; para supervisar entregables, una vista por proyecto. Eviten crear códigos distintos para una misma unidad sin una diferencia funcional. Antes de habilitar cada categoría, describan su propósito, responsable y criterio de cierre, de modo que los registros mantengan una interpretación común.
¿Qué costos directos e indirectos se deben asignar a cada centro de costo?
Revisen las cuentas y los documentos que respaldan cada movimiento, y determinen si el registro corresponde al alcance del análisis. En empresas de servicios pueden aparecer licencias, viajes, servicios contratados o tiempo de trabajo, pero su asignación depende de cómo se utilizaron y documentaron. Mantengan la correspondencia entre el comprobante, la cuenta contable y la unidad analítica; esa conciliación facilita detectar registros duplicados o clasificados bajo conceptos incompatibles.
¿Cómo distribuir costos indirectos y gastos compartidos entre centros de costo?
Además de definir una base, establezcan cómo revisar el resultado de la distribución. Comparen el total asignado con el gasto compartido original y documenten cualquier saldo que permanezca sin distribuir. Si un área de apoyo presta servicios a otra, registren esa relación de forma trazable antes de cerrar el reporte. Esta verificación ayuda a detectar asignaciones duplicadas, diferencias de periodo o bases que ya no reflejan la operación actual.
¿Qué pasos seguir para implementar un sistema de gestión de centros de costo?
Comiencen por acordar qué reportes necesita la dirección y qué decisiones respaldarán. Luego definan dimensiones, responsables, códigos y reglas de registro; configuren el sistema y prueben la lectura con transacciones representativas. Antes de extenderlo a toda la operación, revisen si las áreas interpretan cada categoría de la misma manera y si los informes permiten rastrear los movimientos hasta sus respaldos. Ajusten las definiciones que generen ambigüedad.