El gasto de personal se gestiona mejor cuando los datos de talento se analizan junto con el presupuesto. Para definir qué informes de RRHH necesita la gerencia financiera, prioriza el costo de nómina por centro de costo, la comparación entre presupuesto y ejecución, las proyecciones de gastos laborales y los reportes de dotación, asistencia y ausencias. En conjunto, estos datos permiten detectar desviaciones, anticipar necesidades de caja y entender cómo los cambios en los equipos afectan los costos operativos.
Para tomar decisiones, no basta con recibir cifras: deben ser oportunas, comparables y útiles para el negocio. Aquí conocerás qué aporta cada informe y cómo puede respaldar la planificación presupuestaria, el seguimiento de gastos y la evaluación de escenarios en empresas de Ecuador. También verás por qué integrar la información de RR. HH. y Finanzas ayuda a identificar variaciones y ajustar previsiones con mayor claridad.
Puntos clave
- Prioriza informes que relacionen presupuesto de personal, ejecución y flujo de caja para anticipar desviaciones.
- Combina datos financieros y de talento para entender cómo los cambios en los equipos inciden en los costos operativos.
- Coordina la planificación entre Finanzas, Recursos Humanos y las áreas operativas para alinear recursos y objetivos.
- Usa reportes de gestión para identificar variaciones y fundamentar ajustes oportunos en las previsiones.
- Adapta el nivel de detalle y la presentación de cada informe a las decisiones de quien lo recibe.
Presupuestos, flujo de caja y monitoreo de gastos
La planificación financiera exige conectar el presupuesto de personal con los pagos previstos y los gastos ejecutados. Estos informes ayudan a anticipar necesidades de caja y explicar variaciones antes de ajustar las previsiones.
Presupuestos de personal y remuneraciones
El presupuesto de personal estima los gastos de remuneraciones y otros costos laborales para el período de planificación. Para la gerencia financiera, permite evaluar cómo las decisiones sobre dotación inciden en los gastos operativos y la liquidez disponible.
Desglosa las proyecciones por área, centro de costo y tipo de remuneración. Relaciona cada partida con el plan de contratación, los cambios previstos en los equipos y los compromisos recurrentes. Así, puedes vincular una variación con una decisión concreta, en lugar de dejarla como una diferencia global difícil de interpretar.
Provisiones y obligaciones laborales
Las provisiones laborales estiman compromisos que deben incluirse en la planificación del costo de personal. En Ecuador, considera vacaciones, décimos, jubilación patronal y desahucio entre las partidas que Finanzas y RR. HH. proyectan según la situación y los compromisos laborales de la empresa.
Los aportes y reportes relacionados con el IESS también inciden en el costo laboral y deben reflejarse en los registros financieros correspondientes. Para darles seguimiento, concilia la información de nómina con los datos reportados y documenta los ajustes que expliquen diferencias entre lo presupuestado y lo reconocido.
Comparación entre presupuesto y gasto real
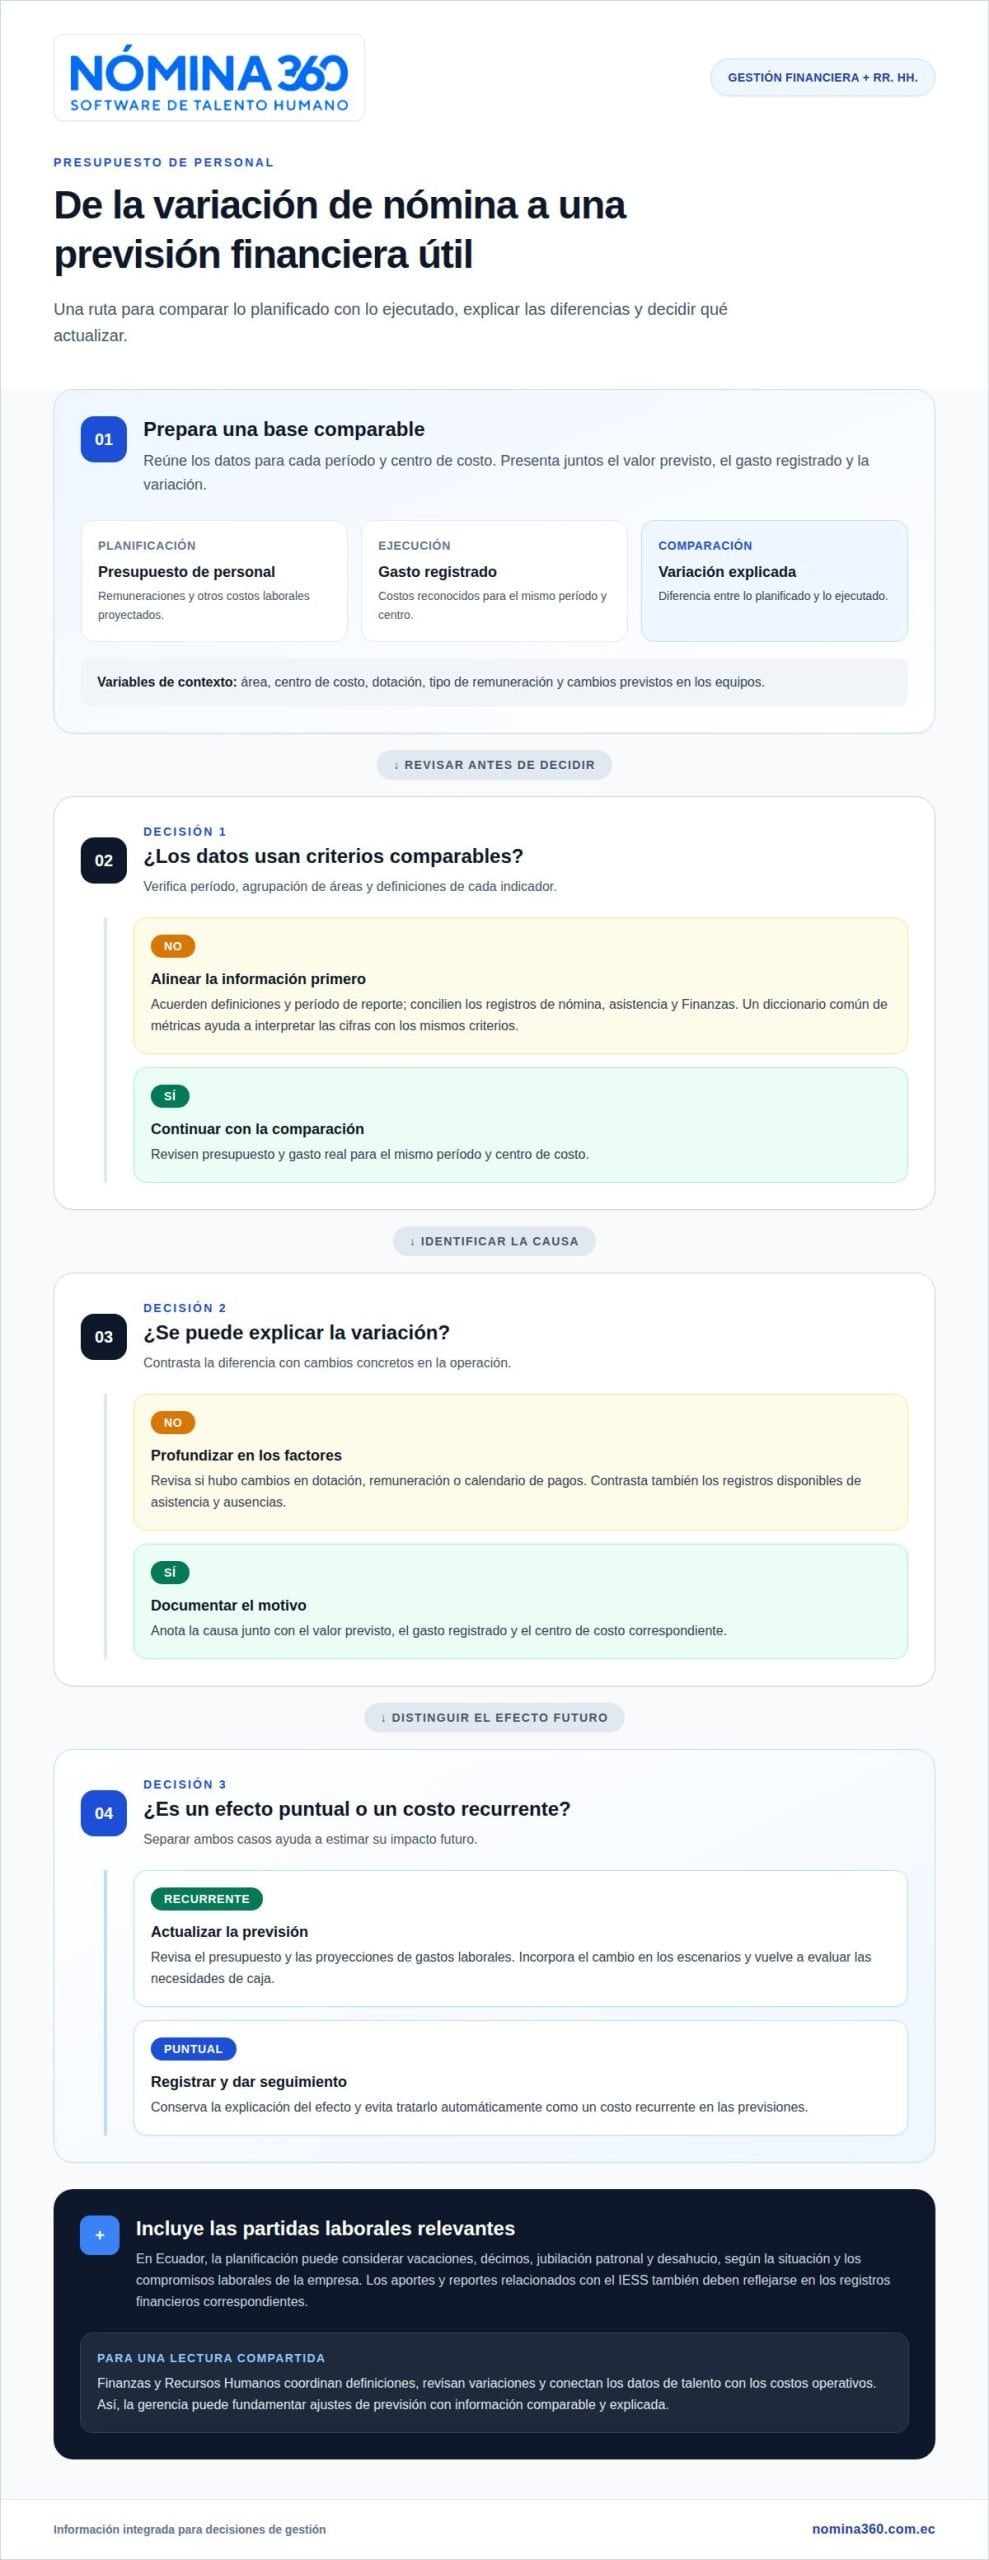
Comparar el presupuesto con el gasto real implica revisar, para cada período y centro de costo, la diferencia entre lo planificado y lo ejecutado. Esto ayuda a distinguir desviaciones temporales de cambios que requieren actualizar el presupuesto.
Presenta el valor previsto, el gasto registrado y la variación, junto con una explicación de su causa. Por ejemplo, si el gasto de un área supera la proyección, analiza si hubo cambios en la dotación, la remuneración o el calendario de pagos. Separa los efectos puntuales de los costos recurrentes para estimar su impacto futuro.
Indicadores de RR. HH. para proyecciones
Los indicadores de RR. HH. convierten los cambios en la fuerza laboral en variables útiles para elaborar presupuestos y proyecciones financieras. Considera la dotación por área, los costos de remuneración por centro de costo y los registros de asistencia y ausencias disponibles para la planificación.
Vincula cada indicador con una hipótesis financiera: una variación de dotación modifica el gasto proyectado, mientras que los cambios en la asistencia pueden exigir revisar la previsión operativa. Incorpora estas variables en distintos escenarios y actualiza las estimaciones cuando cambien los planes de contratación, las prioridades del negocio o las previsiones de flujo de caja.
Análisis conjunto de datos financieros y de talento
Finanzas y Recursos Humanos obtienen una visión más completa cuando analizan conjuntamente los costos y los datos de talento. Relacionar dotación, asistencia, rotación y gasto permite entender qué cambios organizacionales inciden en la operación y el uso del capital de la empresa.
Para reportar rotación, ausentismo y sus costos, presenta cada indicador por período, área y centro de costo, junto con su efecto operativo. Relaciona las salidas y ausencias con los gastos registrados y los cambios de cobertura, sin confundir la coincidencia entre variables con una relación causal.
El análisis compartido comienza con definiciones consistentes. Finanzas y RR. HH. deben acordar qué registros alimentan cada indicador, qué período cubre el reporte y cómo se agrupan las áreas. Por ejemplo, si una unidad informa ausencias por jornada y otra por persona, los resultados no son directamente comparables. Un diccionario común de métricas ayuda a interpretar las cifras con los mismos criterios.
Centralizar la información facilita consultar datos que pueden estar distribuidos entre nómina, asistencia y registros financieros, y reduce la extracción manual desde múltiples fuentes. Primero, define campos compartidos, como período, área y centro de costo. Luego, concilia las diferencias entre registros para que los reportes utilicen una base coherente y trazable.
Las herramientas de análisis pueden vincular datos de RR. HH. con información financiera y facilitar el intercambio entre equipos. La integración debe conservar la correspondencia entre cada registro, área, período y categoría contable. Si la empresa usa un sistema ERP, alinear las categorías ayuda a relacionar los datos de talento con los procesos financieros e interpretar los resultados con mayor precisión.
La visualización convierte los registros en comparaciones fáciles de leer. Un gráfico de tendencia puede mostrar cómo evoluciona el ausentismo por área; una tabla puede relacionarlo con los gastos y los cambios de cobertura. Destaca períodos y unidades comparables, identifica valores atípicos y agrega comentarios que expliquen las variaciones conocidas. Así, la gerencia sabe dónde profundizar sin depender de hojas extensas de datos sin contexto.
Un panel de autoservicio permite que Finanzas consulte métricas vigentes sin esperar que otro equipo prepare cada reporte. Para sostener su utilidad, definan responsables de actualización, criterios de acceso y una frecuencia de revisión adecuada al ciclo de gestión. La integración de datos de RR. HH. con sistemas ERP puede ser pertinente cuando la compañía necesita relacionar la información de talento y financiera en sus procesos.
Define la frecuencia de actualización de los paneles e informes. La colaboración entre los responsables de Finanzas y Recursos Humanos permite analizar los datos en conjunto y vincularlos con los resultados empresariales. Las herramientas de software facilitan este análisis y el intercambio de información; al centralizarla, reducen el tiempo dedicado a extraer datos de múltiples sistemas. Los gráficos y diagramas ayudan a comprender las cifras y detectar problemas o valores atípicos. Además, los paneles y reportes de autoservicio permiten que otras áreas consulten la información que necesitan sin esperar a que Finanzas la prepare.
Colaboración entre finanzas y otras áreas
La gestión financiera requiere coordinar el capital económico con el capital humano. Cuando Finanzas y Recursos Humanos planifican juntos, pueden evaluar cómo las decisiones sobre los equipos afectan la rentabilidad, las inversiones y la capacidad operativa.
La colaboración debe incluir a las áreas que generan necesidades de personal y gastos. Por ejemplo, Operaciones puede explicar cambios de turnos, mientras Ventas proyecta nuevas metas y RR. HH. analiza qué capacidades requerirán esos planes. Finanzas aporta los límites presupuestarios y evalúa el efecto económico. Así, una propuesta de expansión se analiza considerando los recursos disponibles y la disponibilidad de talento.
Al iniciar cada ciclo de planificación, acuerda qué decisiones requieren análisis conjunto y qué información aporta cada equipo. Por ejemplo, una solicitud para ampliar un equipo puede incluir su objetivo operativo, el perfil requerido, el período previsto y el efecto presupuestario. Finanzas revisa la viabilidad y RR. HH. evalúa la organización del trabajo. Si falta una de estas perspectivas, la decisión puede atender solo el costo o solo la necesidad operativa.
La coordinación también ayuda a evaluar inversiones que dependen de la capacidad de los equipos. Antes de aprobar una iniciativa, las áreas pueden revisar:
- Qué objetivo de negocio busca alcanzar la inversión y qué área será responsable.
- Qué funciones, capacidades o cambios organizacionales requiere su implementación.
- Qué recursos financieros y de talento deben contemplarse en la planificación.
Este análisis no reemplaza la evaluación financiera, sino que la complementa con información sobre la ejecución. Una inversión puede tener presupuesto asignado y, a la vez, depender de personal disponible, capacitación o coordinación entre áreas. Por ejemplo, Operaciones puede advertir que una nueva línea exige reorganizar funciones; RR. HH. identifica las implicaciones para los equipos y Finanzas incorpora estos elementos al análisis de costos y rentabilidad.
El rol de RR. HH. también es importante. Sus especialistas pueden ir más allá de procesar requerimientos administrativos y participar como asesores de las áreas, conectando las decisiones de talento con los objetivos empresariales. Si una gerencia busca reorganizar un equipo, RR. HH. aporta contexto sobre funciones y capacidades; Finanzas analiza las consecuencias económicas y Operaciones determina cómo mantener el servicio.
Para que el trabajo conjunto se traduzca en decisiones claras, define quién prepara los datos, explica los supuestos y comunica los acuerdos. Una matriz compartida puede asignar a cada iniciativa un área solicitante, un responsable financiero, un referente de RR. HH. y una decisión pendiente. Así queda un registro trazable y es más fácil revisar si los recursos aprobados siguen alineados con las prioridades del negocio.
Estabilidad financiera y toma de decisiones informada
Los informes de gestión financiera comunican el rendimiento de la empresa y respaldan las decisiones directivas. En el análisis de personal, vinculan los gastos de talento con los resultados, la liquidez y la capacidad operativa. Un informe mensual permite que la gerencia revise cambios oportunamente y decida si corresponde ajustar prioridades, recursos o previsiones. Su utilidad depende de que presente datos comparables y explique qué decisión podría derivarse de cada variación.
La información debe ayudar a entender el pasado, la situación actual y los posibles escenarios futuros. Por ejemplo, la gerencia puede revisar cómo evolucionó el gasto de personal, compararlo con la operación actual y evaluar si un plan de expansión requiere nuevas capacidades. Esta lectura aporta más que una cifra aislada, porque relaciona los resultados registrados con los supuestos de planificación y los riesgos que podrían afectar la continuidad del negocio.
La cuenta de resultados permite evaluar la eficiencia operativa y analizar oportunidades de crecimiento. Si los gastos de personal aumentan mientras los ingresos o márgenes cambian, Finanzas puede investigar qué áreas explican la variación y cómo se relaciona con la actividad. El informe no determina por sí solo la causa, pero ofrece un punto de partida para contrastar los datos financieros con cambios en los equipos, las funciones o las prioridades operativas.
Para sostener las operaciones y cumplir los compromisos de corto plazo, también es necesario revisar si la empresa dispone de recursos suficientes. Por eso, las decisiones sobre personal deben analizarse junto con las previsiones financieras y los activos disponibles. Ante una reducción de ingresos proyectados, por ejemplo, la gerencia puede comparar escenarios de gasto y revisar qué medidas mantienen la operación sin comprometer inversiones prioritarias.
Para convertir los reportes en decisiones, documenta cada variación relevante con su causa, responsable y acción acordada. Si una unidad registra un gasto distinto al esperado, el seguimiento puede distinguir entre un cambio temporal y una tendencia que exige revisar el plan. Vincula cada medida con un indicador y una próxima revisión; así, el reporte deja un registro útil para evaluar si la decisión produjo el efecto previsto.
La calidad del análisis depende también de que Finanzas y RR. HH. trabajen con información oportuna y criterios compartidos. Cuando ambos equipos interpretan los datos de manera coordinada, pueden identificar antes qué asuntos requieren revisión y asignar responsabilidades con claridad. Esta colaboración no sustituye la evaluación financiera de cada escenario, pero ayuda a que las decisiones sobre talento consideren sus efectos sobre la operación y los objetivos empresariales.
Estructura el informe para que la gerencia pase del dato a la acción: resultado observado, impacto financiero, explicación operativa y decisión pendiente. Por ejemplo, una desviación persistente puede llevar a revisar una previsión, mientras que una variación puntual puede requerir seguimiento en el siguiente corte mensual. Este criterio fortalece la trazabilidad y ayuda a priorizar medidas que protejan la continuidad, la rentabilidad y los objetivos del negocio.
Adaptación de informes a sus destinatarios
Un informe útil presenta la información necesaria para tomar una decisión específica, con el nivel de detalle adecuado para quien lo recibe. En la gerencia financiera, la frecuencia y el formato deben facilitar el análisis de costos, prioridades y variaciones.
Frecuencia de presentación de informes
La frecuencia indica cada cuánto RR. HH. actualiza y entrega información a Finanzas; es importante porque permite decidir con datos oportunos. Los informes mensuales ayudan a la dirección a revisar resultados, identificar desviaciones y ajustar prioridades sin esperar al cierre anual.
Además del corte mensual, establece actualizaciones cuando una decisión importante cambie las previsiones. Por ejemplo, si una unidad solicita modificar su estructura o plan operativo, Finanzas necesita los datos pertinentes antes de evaluar el efecto presupuestario. Así, el seguimiento habitual mantiene una base común y las revisiones extraordinarias responden a cambios concretos.
¿Con qué frecuencia y nivel de detalle debe RR. HH. presentar informes a la gerencia financiera? Como base, presenta un resumen mensual y amplía el análisis cuando una variación o decisión lo requiera. La periodicidad debe corresponder al ciclo de gestión y a la velocidad con que cambian las necesidades del negocio.
Nivel de detalle según el destinatario
El nivel de detalle determina cuánta información desagrega cada reporte y qué destaca. Adaptarlo permite que la gerencia financiera evalúe los impactos generales, mientras los equipos responsables investigan las causas operativas con datos específicos.
Para una reunión ejecutiva, prioriza tendencias, diferencias relevantes, explicaciones y decisiones pendientes. Por ejemplo, un resumen puede mostrar el gasto por unidad y señalar cuál requiere análisis adicional. Para el equipo que gestiona esa unidad, un anexo puede desglosar los componentes que explican el cambio y facilitar una revisión más precisa.
La presentación también debe contribuir al control y la planificación. Incluye el período, el responsable de los datos, el criterio de comparación y un comentario explicativo. Así, las cifras pueden interpretarse sin ambigüedades. Si el reporte contiene información operativa detallada, organiza los anexos por área o centro de costo, en lugar de sobrecargar el resumen ejecutivo con registros que no necesita cada destinatario.
Define una plantilla común con campos estables y secciones ajustables según el público. Finanzas puede recibir indicadores consolidados, mientras la gerencia de una unidad consulta el detalle que necesita para gestionar sus recursos. Mantener las mismas definiciones en ambos formatos evita que los reportes presenten interpretaciones distintas de una misma métrica.
Establezcan un calendario mensual, asignen responsables y acuerden qué cambios ameritan una actualización adicional. Optimicen la gestión de sus informes de RR. HH. con procesos que faciliten entregar información clara a cada área.
Nómina360
Nómina360 puede apoyar a las empresas que necesitan relacionar información de personal con sus análisis financieros. Core HR: Nómina y liquidaciones, Asistencia y Turnos y Distribución por Centros de Costo ayudan a organizar datos relevantes para reportes de nómina, asistencia y asignación de gastos. El Portal del Empleado complementa la gestión de información relacionada con el personal.
Estas herramientas son pertinentes cuando Finanzas y RR. HH. requieren consolidar datos y consultar resultados con criterios comunes. La selección depende de los procesos que la empresa busca ordenar y de la información que necesita para su gestión. Si desean revisar cómo estos recursos se ajustan a sus necesidades de reportes, contacten a Nómina360.
Convierta los informes en una rutina de gestión
El siguiente paso es establecer cómo los reportes se convierten en decisiones y seguimiento. Al definir qué informes de RR. HH. necesita la gerencia financiera, acuerda quién interpreta cada hallazgo, quién autoriza los cambios y cómo se registran los compromisos. Esta gobernanza evita que la revisión se limite a una lectura puntual y permite dar continuidad a las decisiones en los siguientes ciclos de gestión.
También conviene revisar periódicamente si cada informe sigue respondiendo a una necesidad real. Cuando cambian las prioridades de la empresa, ajusta los indicadores, la frecuencia y los destinatarios, manteniendo criterios consistentes para evaluar resultados. Así, el sistema de reportes evoluciona con el negocio y conserva su utilidad para la planificación directiva.
Si buscan fortalecer la gestión de información de nómina y talento humano, contacten a Nómina360 para conversar sobre las necesidades de su empresa. Una estructura de reportes bien definida puede convertirse en una base sólida para decidir con mayor claridad.
Preguntas frecuentes
¿Qué informes de recursos humanos necesita la gerencia financiera?
La gerencia financiera necesita informes de nómina, costos por centro de costo, dotación, vacantes, asistencia y horas extra. Para definir qué informes de RR. HH. necesita, parte de las decisiones que debe tomar: controlar gastos, evaluar requerimientos de personal o analizar la capacidad operativa. Cada reporte debe identificar el período, el área responsable y los criterios utilizados, para que las cifras puedan interpretarse y compararse de forma consistente.
¿Cómo se calcula y reporta el costo total de nómina y beneficios?
Consolida el gasto de remuneraciones y los componentes laborales incluidos en el alcance definido por la empresa, como beneficios, aportes y provisiones aplicables. Separa los valores pagados de los provisionados y organiza los resultados por período y centro de costo. Antes de comparar cortes, mantén los mismos criterios de inclusión y evita contabilizar un mismo componente en más de una categoría.
¿Qué informes de plantilla, vacantes y costo por empleado debe recibir finanzas?
Finanzas puede recibir un reporte que distinga cargos aprobados, posiciones ocupadas y vacantes, agrupados por área y centro de costo. Para calcular un costo promedio por empleado, divide el costo total definido para el período entre la plantilla promedio de ese mismo período. Especifica qué componentes incluye el costo y mantén la misma metodología en cada corte, para evitar comparar cifras con alcances distintos.
¿Qué reportes de horas extra, horas trabajadas y productividad son relevantes para finanzas?
Son útiles los reportes que comparan horas programadas, trabajadas y extra por equipo, área y período, junto con su efecto en los costos operativos. Para analizar la productividad, relaciona las horas con resultados pertinentes al tipo de actividad, como unidades procesadas o servicios atendidos. La asistencia por sí sola no mide la productividad: debe interpretarse junto con la carga de trabajo y los resultados registrados por cada área.