Para definir cómo distribuir el gasto de nómina entre departamentos, asigna el costo de cada colaborador al área donde realiza sus funciones. Si trabaja para varias áreas, distribuye el gasto con un criterio consistente, como la proporción de tiempo dedicada a cada una. Conserva el respaldo de la asignación para que los reportes sean trazables.
Separar la nómina por departamento permite ver qué recursos requiere cada área y cómo evolucionan sus costos. Para que esta información sea útil en la gestión, el registro contable debe ser coherente con los datos de personal, asistencia, remuneraciones y cambios internos.
En esta guía conocerás cómo controlar los sueldos en contabilidad y organizar la distribución por centros de costo. También revisarás qué componentes considerar además del sueldo, cómo tratar los casos de colaboradores que apoyan a varias áreas y qué prácticas favorecen reportes confiables para la planificación financiera en Ecuador.
Puntos clave
- Asigna cada costo al departamento donde se realiza el trabajo y mantén criterios contables consistentes y trazables.
- Usa la información por área para analizar recursos, controlar presupuestos y entender cómo evoluciona el gasto.
- Cuando una persona trabaja para varios departamentos, distribuye su costo según un criterio compartido, como el tiempo dedicado a cada área.
- Considera los componentes laborales adicionales al sueldo para reflejar con mayor precisión el costo total de cada equipo.
- Integra nómina, asistencia y centros de costo para facilitar reportes confiables y una gestión más ordenada.
Control de nóminas y sueldos en contabilidad y finanzas
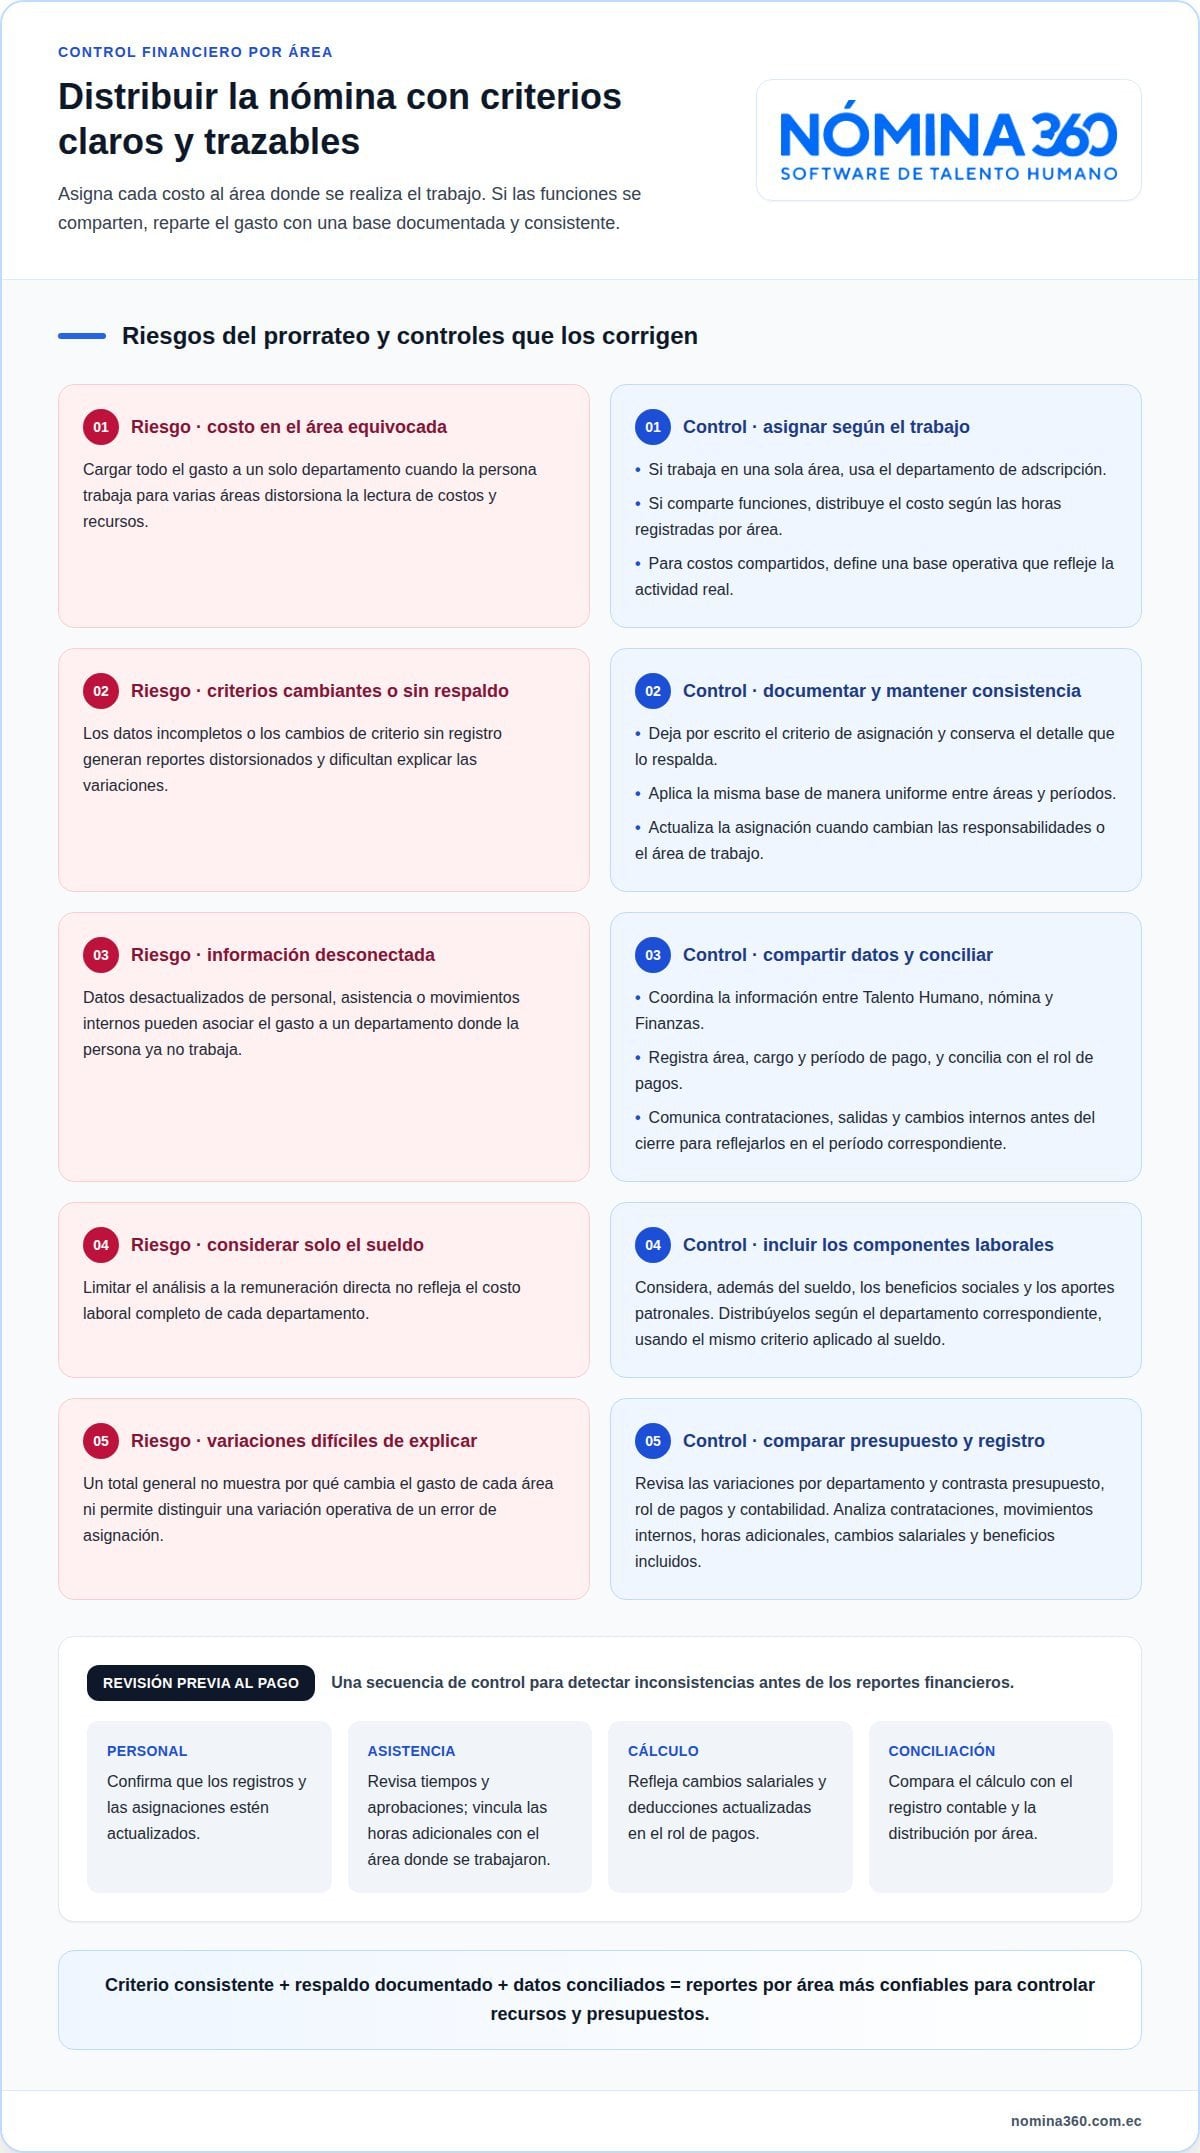
Contabilidad y Finanzas controlan la nómina al conciliar remuneraciones, deducciones y registros contables. Para prorratear gastos, evita asignaciones duplicadas, criterios cambiantes y datos de personal desactualizados. Estos errores distorsionan el presupuesto y los reportes por área.
El control empieza con datos compartidos entre Talento Humano, nómina y Finanzas. En cada período, registra el área, el cargo y el período de pago de cada colaborador, y concilia esos datos con el rol de pagos. Así podrás identificar los conceptos que integran el gasto y aplicar el mismo criterio contable en todas las áreas.
La comunicación sobre contrataciones, salidas y movimientos internos permite actualizar la asignación antes del cierre. Por ejemplo, si una persona pasa de Producción a Comercial, Talento Humano comunica la fecha y el área correspondiente; nómina incorpora el cambio y Finanzas registra el gasto para el período aplicable. Sin ese intercambio, el costo puede quedar asociado a un departamento donde la persona ya no trabaja.
El control de asistencia aporta datos para calcular horas suplementarias o extraordinarias conforme a la normativa laboral vigente. El equipo responsable contrasta los registros de tiempo con las aprobaciones y los incorpora al cálculo antes de generar el rol de pagos. Si una hora extra queda asociada a un área distinta de aquella donde se realizó el trabajo, también se distorsiona la lectura de costos y productividad.
Antes de cada pago del rol de pagos, sigue una revisión ordenada: confirma que los registros del personal estén actualizados, revisa la precisión de la asistencia y refleja los cambios salariales o las deducciones. Después, concilia el resultado del cálculo con el registro contable y la distribución por área. Esta secuencia ayuda a detectar inconsistencias antes de que lleguen a los reportes financieros.
Presupuestos y control financiero
El presupuesto de nómina proyecta y controla los gastos de personal para que Finanzas compare lo planificado con lo registrado. Su utilidad está en explicar variaciones por departamento, no solo en mostrar un total general. Al contrastar cada período con el presupuesto, el equipo puede identificar si un cambio responde a nuevas contrataciones, movimientos internos, horas adicionales o beneficios incluidos en el cálculo.
Por ejemplo, si Producción registra un gasto mayor al previsto, Finanzas puede revisar las contrataciones, la asistencia y los cambios salariales del período. Conciliar el presupuesto, el rol de pagos y la contabilidad permite distinguir variaciones operativas de errores de asignación y ajustar las previsiones siguientes.
Errores y riesgos del prorrateo
El prorrateo reparte un gasto entre áreas mediante un criterio definido. Usar datos incompletos o cambiar ese criterio sin dejar registro genera distorsiones. Los informes podrían atribuir costos a departamentos equivocados y debilitar las decisiones sobre recursos, productividad y presupuesto.
También debes evitar registrar dos veces un concepto o dejar fuera cambios de área, horas extra y deducciones actualizadas. Para reducir estos errores, documenta el criterio, mantén trazabilidad de los cambios y concilia periódicamente la distribución con los datos de nómina y contabilidad. Así, podrás explicar cada variación con información concreta.
Gestión económica por departamento
La gestión económica por área vincula los costos de personal con la operación y los ingresos que cada departamento genera o utiliza. Para que la lectura financiera sea útil, el criterio de asignación debe reflejar el trabajo realizado y mantenerse consistente entre períodos.
Métodos para distribuir la nómina
Los métodos de distribución asignan el gasto salarial a cada departamento mediante una base definida, como el área de adscripción o el tiempo dedicado. Elegir una base adecuada permite analizar costos con mayor precisión y comparar áreas sin mezclar criterios contables.
Para un empleado que trabaja exclusivamente en Producción, el área de adscripción puede ser suficiente. Si presta servicios a Producción y Comercial, puedes usar el registro de horas por área. También puedes asignar costos compartidos con una base operativa documentada, siempre que refleje la actividad real y se aplique de manera uniforme.
¿Qué herramientas permiten distribuir automáticamente la nómina por departamentos? Los sistemas de nómina con centros de costo pueden asociar cada concepto y registro de personal con un área y generar información organizada para contabilidad. Su utilidad depende de que los datos de cargos, movimientos y asignaciones estén estructurados y actualizados.
Reparto de costos entre departamentos
El reparto de costos distribuye la remuneración de un empleado entre las áreas que reciben su trabajo. Así, evitas cargar todo el gasto a un solo departamento cuando la actividad se comparte y mejoras la lectura del costo laboral por función.
Por ejemplo, si una persona apoya a Administración y Producción, puedes repartir el costo según las horas registradas para cada área. Documenta el criterio, conserva el detalle que lo respalda y aplícalo de forma consistente. Si cambian sus responsabilidades, actualiza la asignación para el período correspondiente.
Beneficios sociales y aportes patronales por departamento
Distribuye los beneficios sociales y los aportes patronales según el departamento al que corresponde el trabajo, aplicando el mismo criterio que al sueldo. Así podrás observar el costo laboral completo por área, en lugar de limitar el análisis a la remuneración directa.
En Ecuador, los fondos de reserva se pagan a partir del primer año de trabajo. Los décimos y otros conceptos laborales también deben incluirse en la distribución que utilice la empresa. Para distinguir los costos patronales de las retenciones al empleado, identifica cada concepto por separado. Así, el análisis financiero deja claro qué gasto corresponde a la organización y qué valor se descuenta al colaborador.
Registro contable por centros de costo
El registro contable por centros de costo clasifica los valores de nómina en cuentas o segmentos vinculados con cada departamento. Para registrar la distribución en Ecuador, reconoce el gasto por área conforme al plan contable de la empresa y concílialo con el total del rol de pagos.
En la práctica, asigna cada concepto al centro correspondiente antes de generar el asiento contable. Si un empleado tiene una distribución compartida, conserva el detalle de la base utilizada para poder reconstruir la asignación. Conciliar la nómina con la contabilidad ayuda a detectar omisiones, duplicidades o diferencias entre áreas.
Para organizar esta clasificación dentro de la operación de nómina, una herramienta de distribución por centros de costo puede vincular los registros con los reportes departamentales.
¿Qué métodos existen para distribuir el gasto de nómina entre departamentos?
La elección depende de dónde se realiza el trabajo y qué información registra la empresa. En Ecuador, el mismo criterio debe servir para asignar el gasto y explicar su composición en los reportes de cada área.
Asignación directa por área o proyecto
La asignación directa registra el costo en el departamento donde trabaja el empleado o en el proyecto al que está dedicado. Por ejemplo, si una persona pertenece a Producción y sus tareas corresponden a esa área, carga allí su costo. Este método es sencillo cuando las funciones están claramente delimitadas.
También puedes aplicar este método a proyectos con personal asignado de forma específica. Si un equipo trabaja en un proyecto interno identificado, asocia el rol de pagos correspondiente con ese centro. Mantén actualizados los datos de cargo y proyecto para evitar que una asignación anterior continúe después de un cambio operativo.
Distribución según el tiempo dedicado
El método por tiempo asigna el gasto según las horas que una persona dedica a cada área o proyecto. Por ejemplo, un analista que atiende tareas de Finanzas y Operaciones puede registrar el tiempo por actividad, y el costo se distribuye de acuerdo con ese registro.
Este criterio es útil cuando las funciones se comparten y existen registros de trabajo confiables. Para aplicarlo, define cómo se reportan las horas, quién valida la información y en qué período se refleja el cambio. Si las tareas reales no coinciden con el registro, el resultado pierde utilidad para comparar áreas.
Distribución por actividad o carga de trabajo
La asignación por actividad utiliza un indicador relacionado con el servicio prestado, como las solicitudes atendidas o las tareas procesadas. Por ejemplo, el costo de un equipo interno de soporte puede distribuirse entre departamentos según los requerimientos que cada uno genera.
Este método puede representar mejor el uso del equipo que un reparto uniforme. Sin embargo, el indicador debe relacionarse con el trabajo realizado. Contar solicitudes sin considerar su complejidad podría distribuir los costos de manera poco representativa entre áreas.
Reparto por personal atendido
El criterio por número de empleados atendidos distribuye el costo de un servicio compartido según el personal que lo recibe. Por ejemplo, una función administrativa común podría asignarse entre las áreas conforme a sus registros de empleados.
La aplicación es más clara cuando la carga del servicio crece con la cantidad de personas atendidas. No necesariamente representa bien actividades con demandas distintas entre departamentos. Por eso, define el propósito del indicador y revisa si refleja el consumo del servicio.
Para seleccionar el método, identifica primero el trabajo que origina el costo y la información disponible para medirlo. Después, documenta la base elegida y úsala de manera consistente en nómina, contabilidad y reportes de gestión. Si el trabajo cambia, actualiza la asignación para el período correspondiente. Así, Finanzas puede explicar las variaciones sin confundir gastos directos, compartidos y asociados a proyectos.
¿Cómo repartir el costo de empleados que trabajan para varios departamentos?
Cuando una persona presta servicios a varias áreas, su costo debe reflejar cómo se distribuye su trabajo. Define una base verificable, conserva el detalle que la respalda y aplica el criterio al período correspondiente. Así, Administración, Finanzas y cada equipo operativo obtienen una lectura más fiel de sus costos.
Si las tareas cambian entre departamentos, una asignación fija puede dejar de representar la actividad real. Por ejemplo, un analista puede apoyar proyectos de Finanzas y Operaciones durante el mismo período. En ese caso, los registros de actividad o tiempo permiten relacionar su costo con el trabajo realizado, en lugar de cargarlo por completo a su área de adscripción.
Una regla práctica es calcular la proporción de trabajo de cada área y aplicarla al costo asignable del empleado. La fórmula es: costo distribuido al área = costo total asignable × proporción de trabajo registrada. Si utilizas distintos componentes de nómina, conserva el criterio aplicado a cada uno y explica cualquier diferencia.
Para respaldar el cálculo, organiza el proceso con estos controles:
- Identificar las áreas beneficiarias: registrar qué departamentos o proyectos reciben el trabajo, como Finanzas y Operaciones.
- Definir la base: elegir un registro de tiempo, actividad o carga de trabajo que refleje las funciones realizadas.
- Validar los datos: contrastar la asignación con las responsabilidades y aprobaciones del período.
- Conservar el respaldo: guardar el detalle que permita explicar la distribución en reportes y conciliaciones.
La persona responsable del área puede validar que la información describa el trabajo efectivamente realizado. Talento Humano comunica los cambios de funciones, mientras Finanzas mantiene la correspondencia entre la asignación y los centros de costo. Por ejemplo, si termina un proyecto, deja de imputarle actividades futuras y actualiza el registro según el nuevo esquema de trabajo.
El criterio también debe contemplar ausencias, permisos y cambios de jornada registrados en el período. Si cambia la disponibilidad para un proyecto, basa el reparto en la actividad efectiva y en los datos aprobados, no en una distribución histórica automática. Este control reduce diferencias entre el costo reportado y los recursos que cada área realmente utilizó.
Al cierre del período, concilia el costo total de nómina con la suma asignada a departamentos y proyectos. Si hay una diferencia, Finanzas revisa registros incompletos, asignaciones duplicadas o cambios sin actualizar. La trazabilidad permite explicar el resultado y mantener criterios comparables entre períodos, sin ocultar el costo compartido dentro de una sola área.
¿Qué costos laborales deben incluirse además del sueldo al distribuir la nómina?
El gasto laboral por departamento comprende más que el sueldo base: incluye los componentes asociados al pago y las obligaciones que corresponden a la empresa. Separar cada rubro permite analizar el costo total de los equipos, elaborar presupuestos y evitar que los reportes financieros muestren solo una parte del gasto.
Componentes que deben distinguirse
Al organizar la información, identifica por separado remuneraciones, horas suplementarias o extraordinarias, beneficios sociales, aportes y deducciones. Cada concepto tiene una naturaleza distinta; agruparlos en una sola cifra dificulta explicar las variaciones entre áreas y conciliar los valores del rol de pagos con los registros contables.
En Ecuador, el rol de pagos refleja el valor de las horas extraordinarias o suplementarias trabajadas, calculado según la ley laboral vigente. Si esas horas corresponden a tareas de un departamento específico, asocia su costo con esa actividad y evita mezclarlo con el gasto ordinario de otra área.
Beneficios sociales y fondos de reserva
Incluye en el análisis los beneficios sociales que correspondan. Si el empleado optó por recibir mensualmente los décimos tercero y cuarto, estos aparecen en el rol de pagos como ingresos extra. La asignación por departamento debe seguir el criterio de trabajo que aplicas al resto de los costos relacionados con esa persona.
En Ecuador, los fondos de reserva se pagan a partir del primer año de trabajo. Por ello, su reconocimiento puede cambiar el costo asociado a un empleado en el período correspondiente. Finanzas debe mantener este componente separado del sueldo y de otros beneficios, para entender qué explica la variación del gasto entre áreas.
Aportes y deducciones: conceptos diferentes
El aporte al IESS indicado para trabajadores de empresas privadas es del 9.45 % de la remuneración; para trabajadores de empresas públicas y entidades financieras, es del 11.45 %. Estos valores corresponden al aporte indicado para los trabajadores. En el registro, deben diferenciarse de los costos asumidos por la empresa y de otras deducciones aplicables, sin sumarlos indistintamente como si fueran un solo concepto patronal.
Esta separación también ayuda a interpretar el neto a pagar: el rol de pagos refleja el valor que recibe el colaborador después de descontar los aportes obligatorios y otras deducciones legales aplicables. El neto no representa por sí solo el costo laboral total de la empresa; el análisis financiero debe considerar los rubros pertinentes por separado.
Asignación y conciliación por área
Para cada concepto, conserva la relación con el empleado, el período y el centro de costo. Si una persona trabaja para varias áreas, aplica a los componentes distribuibles el criterio documentado para su trabajo. Luego, concilia la suma departamental con los registros de nómina y contabilidad, y revisa las diferencias antes de cerrar los reportes.
Una clasificación uniforme facilita comparar presupuestos y explicar qué rubros impulsan el gasto de cada equipo. Fortalece el control con una gestión integrada de nómina y costos laborales, vinculada con la distribución por áreas.
Nómina360: Core HR: Nómina y liquidaciones
Nómina360 permite gestionar roles de pago y liquidaciones, mientras Distribución por Centros de Costo organiza los gastos por departamento. Esta combinación resulta pertinente cuando Finanzas necesita reportes segmentados y Recursos Humanos requiere mantener conectados los datos de nómina con las áreas de la empresa.
Asistencia y Turnos complementa el proceso al vincular la gestión de asistencia con la información necesaria para nómina. El Portal del Empleado facilita a los colaboradores el acceso a información relacionada con su gestión. Así, los equipos pueden ordenar el flujo de datos y dar seguimiento a la distribución de costos laborales.
Si buscas centralizar la gestión de nómina y analizar el gasto por centros de costo, contacta a Nómina360 para conversar sobre las necesidades de tu empresa.
Conviertan la asignación en una decisión de gestión
Definir cómo distribuir el gasto de nómina entre departamentos puede ser el punto de partida para incorporar los costos laborales a las decisiones de planificación. El siguiente paso consiste en usar esta información para evaluar cómo los cambios en proyectos, prioridades y estructuras internas podrían modificar las necesidades de cada área.
Revisar periódicamente los criterios de asignación ayuda a mantenerlos alineados con la operación. Cuando cambian las responsabilidades o se reorganizan los equipos, actualizar el modelo permite que los reportes sigan siendo útiles para presupuestar y tomar decisiones financieras. Así, la distribución deja de ser solo un registro contable y se convierte en un insumo para anticipar escenarios y administrar recursos con mayor claridad.
Si desean conversar sobre cómo ordenar este proceso en su empresa, contacten a Nómina360. Avancen hacia una gestión de nómina más clara y conectada con sus prioridades organizacionales.
Preguntas frecuentes
¿Cómo asignar salarios según las horas trabajadas en cada departamento?
Distribuye el costo salarial según las horas registradas para cada área durante el período de nómina. Relaciona cada registro con una actividad o proyecto y valida que corresponda al calendario de trabajo aprobado. Por ejemplo, si un especialista atiende tareas de Operaciones y Finanzas, el reporte debe distinguir esas actividades. Antes de contabilizar, compara el total de horas asignadas con las horas reconocidas para el período.
¿Qué criterios usar para asignar nómina de administración, ventas y producción?
Asigna cada costo según la función que lo origina y el área que recibe el trabajo. En Producción, vincula el gasto con las actividades productivas; en Ventas, con las funciones comerciales; y en Administración, con las tareas de soporte. Si el personal administrativo atiende a varias áreas, utiliza un criterio que refleje ese servicio y que puedas respaldar con registros. Así, la clasificación facilita comparaciones internas sin atribuir automáticamente todo costo indirecto a una sola área.
¿Qué pasos seguir para calcular y contabilizar el gasto de nómina por departamento?
Primero, agrupa los conceptos del rol de pagos por colaborador y período. Luego, vincula cada valor con el área correspondiente según el criterio contable establecido. Para el personal compartido, documenta la base aplicada y asigna sus componentes de manera coherente. Finalmente, registra los valores en las cuentas y centros de costo definidos por la empresa, y concilia el total contabilizado con el total del rol de pagos. Esta revisión permite localizar diferencias antes de cerrar los reportes.