Un resultado global positivo no siempre muestra qué áreas lo generan ni qué centros consumen más recursos. Los reportes de rentabilidad por centro de costo relacionan ingresos, costos y gastos para analizar el resultado de cada unidad, sin confundirlo con el desempeño de un vendedor o el cumplimiento del presupuesto.
Un informe financiero es útil cuando permite tomar decisiones concretas. Para interpretarlo, distingue los costos propios de los comunes: la forma de asignarlos influye en la rentabilidad que muestra cada centro. Distribuir gastos compartidos sin un criterio definido puede distorsionar las conclusiones.
En esta guía conocerá qué muestra el informe, cómo revisar ingresos, costos, gastos y resultado operacional, y cómo consultar un mes, el acumulado del año o periodos anteriores. También verá cómo separar los costos fijos atribuibles a un centro de los comunes, y en qué se diferencia este análisis del seguimiento por vendedor o del control presupuestario. Así podrá usar los datos para evaluar con más claridad el desempeño de cada área.
Puntos clave
- Relacionen los ingresos y los gastos de cada centro para identificar qué áreas generan resultados y dónde conviene profundizar el análisis.
- Consulten el mes, el acumulado del año o periodos anteriores para observar cambios en el desempeño con el contexto adecuado.
- Separen los costos fijos propios de los comunes para evitar distorsionar la rentabilidad de cada centro al distribuir gastos compartidos.
- Distingan el análisis por centro de costo del seguimiento por vendedor y de la comparación con el presupuesto: cada enfoque responde a una decisión distinta.
- Seleccionen indicadores financieros que expliquen el resultado y permitan comparar unidades y periodos de manera coherente.
Análisis de ingresos, costos, gastos y resultado operacional
Analiza cada centro según sus ingresos y gastos registrados, no solo a partir del resultado global. Comparar cifras reales y proyectadas permite identificar desviaciones y explicar su efecto operacional.
- Relaciona los ingresos con los costos atribuibles al mismo centro. Separa los ingresos por proyecto, producto o línea de negocio para no comparar las ventas de una unidad con los costos de otra. Luego identifica los costos directamente asociados a esos ingresos y calcula el margen de contribución. Así sabrás cuánto queda para cubrir los gastos fijos y podrás evaluar el aporte de cada actividad antes de considerar los costos compartidos.
Detectar gastos superiores a los proyectados
Compara los gastos reales con los proyectados por cuenta y centro, usando el mismo periodo y alcance. Si una cuenta supera lo previsto, identifica el concepto, el centro responsable y los movimientos que explican la variación. Revisar el detalle evita atribuir una desviación a toda un área sin evidencia y ayuda a definir una medida correctiva específica.
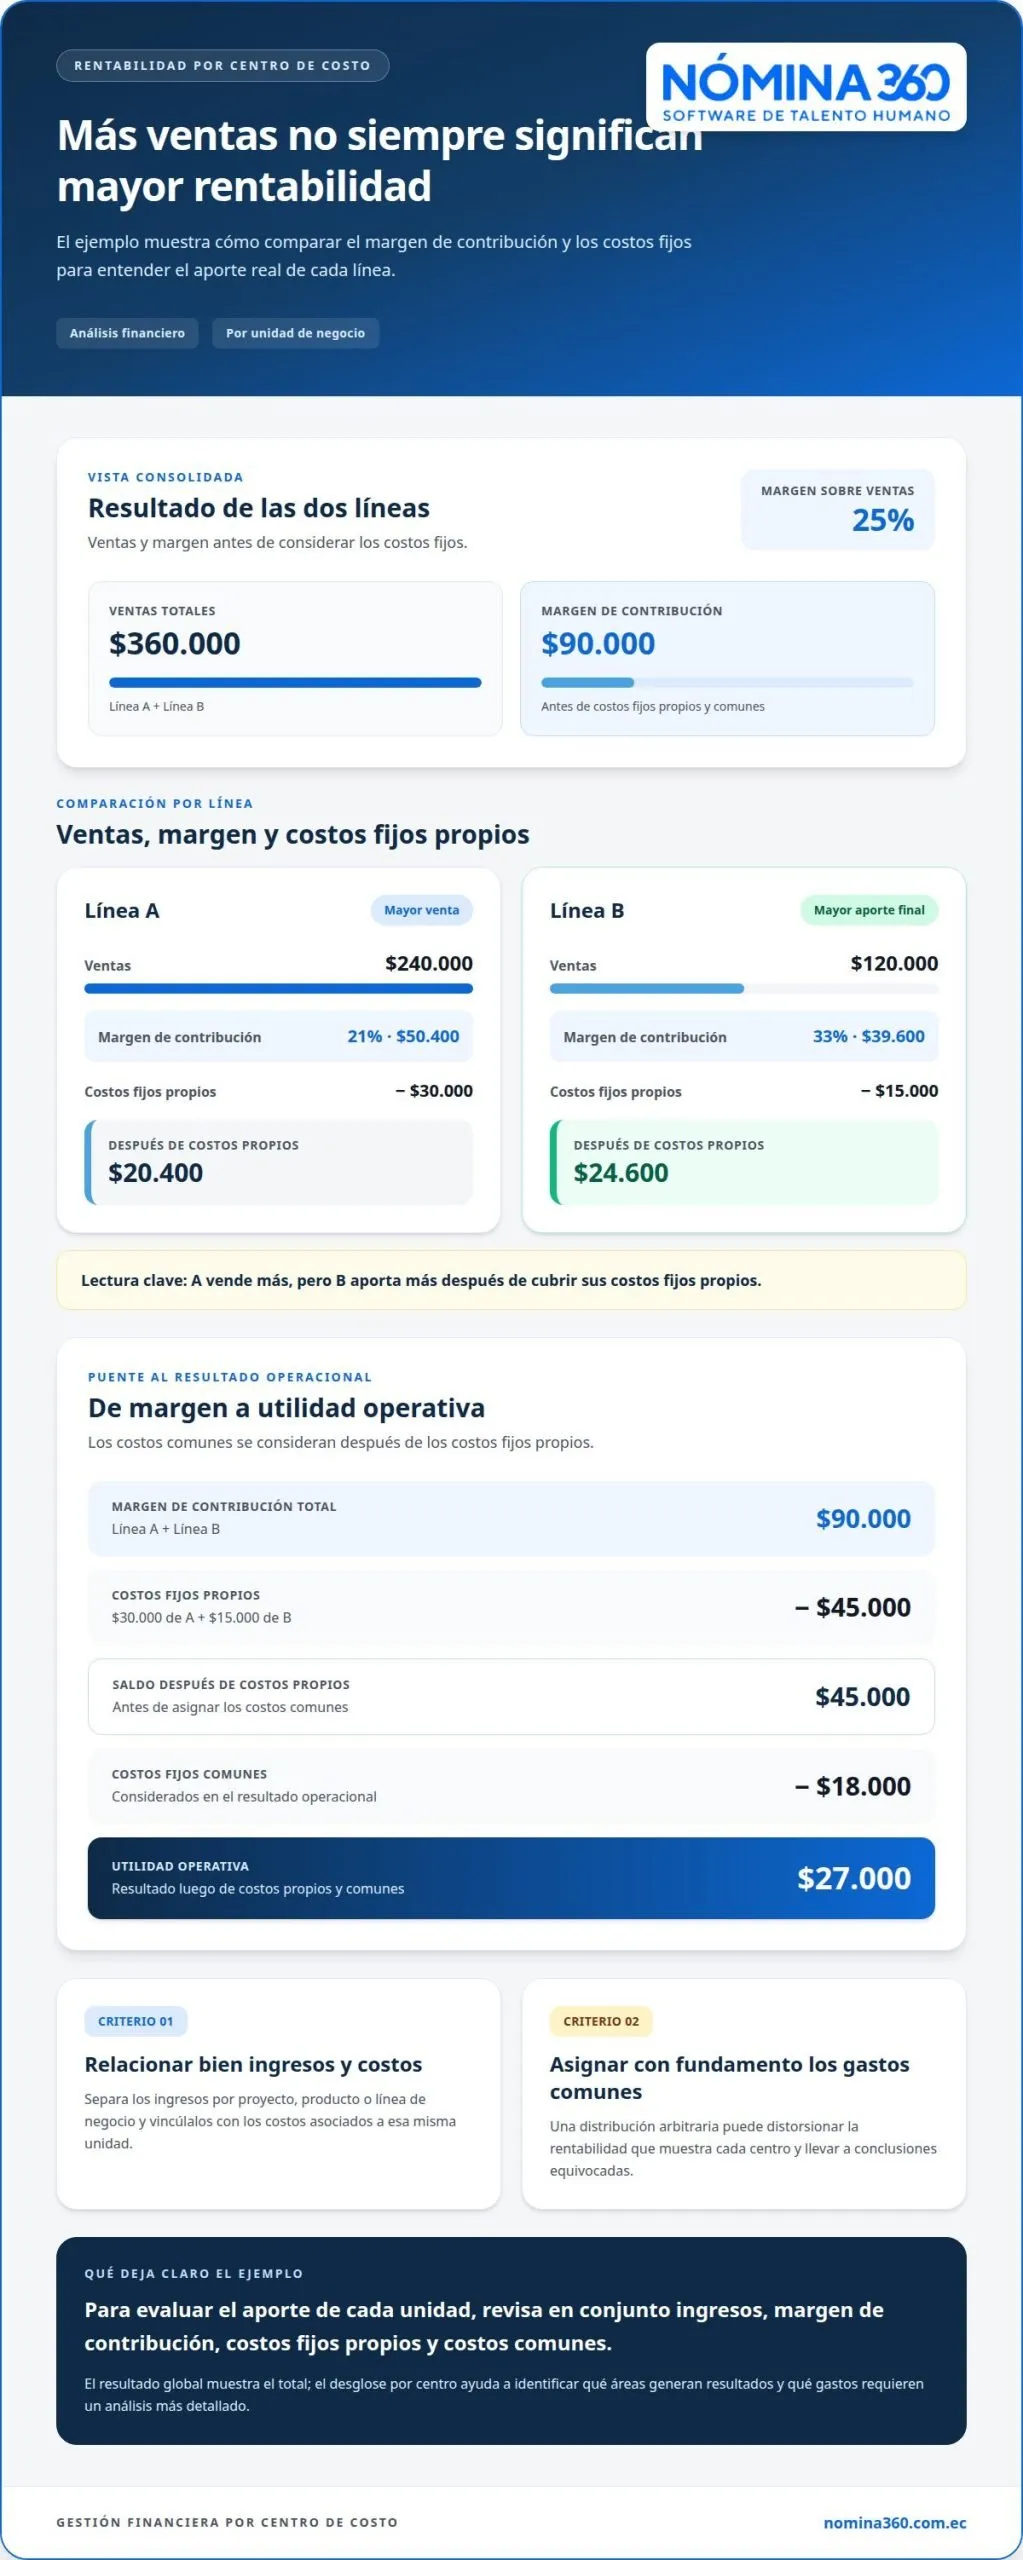
- Interpreta el margen junto con los costos fijos propios antes de concluir qué línea es más rentable. En una distribuidora, la Línea A registra ventas de $240.000 y un margen de contribución del 21%, equivalente a $50.400. La Línea B vende $120.000 y aporta un margen del 33%, equivalente a $39.600. En conjunto, las ventas suman $360.000 y el margen alcanza $90.000, o 25% de las ventas.
Después resta los costos fijos propios de cada línea: $30.000 para A y $15.000 para B. El resultado después de esos costos es $20.400 para A y $24.600 para B. Aunque A vende más, B aporta más después de cubrir sus costos fijos propios. Esta diferencia muestra por qué los ingresos, por sí solos, no explican la rentabilidad de un proyecto.
Analizar el resultado operacional y sus indicadores
Calcula el resultado operacional después de considerar costos propios y gastos comunes, y presenta el margen de contribución junto al resultado. En el ejemplo, los costos fijos propios suman $45.000; al restarlos del margen total de $90.000, quedan $45.000. Luego, los costos fijos comunes de $18.000 dejan una utilidad operativa de $27.000.
Revisa también qué centros aportan más a las ventas netas y qué gastos explican el resultado. El desglose por cuenta permite pasar del total al documento contable asociado a cada movimiento.
Consulta de información del año en curso o de años anteriores
Define primero el periodo y el nivel de detalle que necesitas para la decisión financiera. El informe puede mostrar el mes seleccionado o los valores acumulados desde el inicio del año hasta ese mes.
Seleccionar el período del informe
Elige el año y el mes que correspondan al análisis; el reporte muestra inicialmente la información del año en curso. Para consultar un ejercicio anterior, selecciona el año que deseas generar antes de revisar los resultados. Así evitas comparar, por ejemplo, un mes de un año con el acumulado de otro.
Después, define si necesitas los valores del mes seleccionado o el acumulado desde el inicio del año hasta ese mes. La primera vista permite identificar variaciones puntuales; la segunda muestra el desempeño acumulado. Si analizas abril, compara el resultado mensual de abril con el acumulado hasta abril, según la pregunta de gestión.
Confirma que el mes elegido corresponda al periodo de ventas y gastos que quieres analizar. Una selección correcta facilita comparar centros con la misma ventana temporal y evita interpretaciones basadas en periodos distintos. Consulta el mes para estudiar una variación específica y el acumulado disponible para evaluar la evolución del ejercicio.
Exportar o imprimir el informe
Genera el estado de pérdidas y ganancias por centro de costo con el botón Imprimir. Antes de distribuir el documento, confirma que el año, el mes y la modalidad de consulta sean los requeridos. Un informe mensual y uno acumulado responden preguntas distintas, aunque correspondan al mismo centro.
Usa la impresión para conservar una vista del resultado y compartirla en una revisión financiera. Si necesitas identificar una diferencia, guarda junto al documento el periodo consultado para que el equipo interprete las cifras en su contexto temporal. Indica siempre si el informe contiene valores mensuales o acumulados.
Definir qué muestra el informe
Interpreta el informe de rentabilidad como una vista que relaciona los ingresos con los costos y gastos asociados a una unidad. No se limita a mostrar ventas: permite observar cómo esos movimientos contribuyen al resultado del centro en el periodo seleccionado. Asegúrate de que la lectura responda al propósito del análisis, como explicar un cambio mensual o revisar el desempeño anual.
Usa los datos para identificar qué centros aportan más a las ventas y cuáles tienen gastos que requieren análisis. Por ejemplo, si un centro registra menores ingresos en un mes, revisa sus gastos en el mismo periodo antes de atribuir el cambio a su operación. Comparar meses también ayuda a distinguir una variación puntual de una tendencia.
Para conectar la gestión de talento humano con los procesos internos, conoce el Portal del Empleado.
Asignación de costos fijos propios y comunes
Clasifica cada costo fijo según su relación con el centro: directamente atribuible o compartido. Entre los errores más comunes están repartir gastos comunes arbitrariamente, duplicar registros y aplicar criterios distintos entre periodos. Estas prácticas distorsionan la lectura financiera.
- Identifica los costos propios de cada centro. Revisa el detalle contable y asigna directamente los gastos que corresponden a una sola unidad. Por ejemplo, el arriendo de un local exclusivo para una sucursal pertenece a esa sucursal, no a todas las áreas. Aplica el mismo criterio a los costos vinculados con un proyecto o departamento específico.
Confirma que el registro tenga una relación verificable con el centro. Si un costo corresponde a un colaborador asociado exclusivamente con una unidad, puedes vincularlo a ese centro. No asignes el mismo movimiento a dos unidades: la duplicación incrementa artificialmente los gastos y reduce la rentabilidad que muestra para ambas.
- Separa los costos compartidos antes de distribuirlos. Identifica los gastos que respaldan varias unidades y no pertenecen únicamente a una línea. Por ejemplo, un servicio administrativo utilizado por varias áreas es un costo común, aunque cada una reciba apoyo. Mantén ese grupo diferenciado en el análisis, en lugar de cargarlo automáticamente a un centro.
Esta separación permite observar primero el resultado de cada unidad con sus costos propios. Después, la gerencia puede analizar cómo afectan los gastos comunes al resultado global. Si los distribuyes sin una base clara, una unidad podría parecer menos rentable solo por una decisión de asignación.
- Define una base consistente cuando debas asignar un costo común. El criterio debe relacionarse con el gasto y aplicarse de manera uniforme entre los centros incluidos. Para un recurso utilizado por varias áreas, documenta qué elemento representa mejor su uso, como la actividad que genera el consumo. Si cambias de criterio entre periodos, deja constancia de la modificación.
Comprueba también que el costo se contabilice una sola vez y en el periodo correspondiente. Una fecha equivocada puede alterar la comparación mensual; un centro desactualizado puede enviar el gasto a una unidad que ya no lo utiliza. Documentar el criterio ayuda a explicar estas diferencias durante la revisión financiera. Para distribuir correctamente gastos asociados al consumo, consulta este sistema para control de comedor de empleados y sus costos.
- Valida el efecto de la asignación sobre el informe. Compara el resultado antes y después de incorporar los costos comunes y verifica que los importes no se repitan. Si una línea muestra una caída tras distribuir gastos compartidos, identifica qué criterio produjo el cambio antes de concluir que empeoró su desempeño.
Conserva el detalle de las cuentas y la lógica aplicada para facilitar revisiones posteriores. Así podrás distinguir el costo generado por un centro del gasto compartido que afecta a varias unidades e interpretar con más precisión el resultado de cada área.
Diferencias entre rentabilidad por centro de costo, vendedor y presupuesto
Elige el enfoque según la decisión que necesitas tomar: evaluar una unidad, analizar ventas individuales o controlar el cumplimiento de un plan. Aunque los tres análisis pueden considerar datos del mismo periodo, cada uno los organiza para responder una pregunta distinta.
- Define la unidad que deseas evaluar. El análisis por centro de costo agrupa ingresos y gastos según una sucursal, departamento, proyecto o unidad de negocio. Por ejemplo, la gerencia puede revisar los resultados de una sucursal y evaluar el desempeño financiero de toda su operación, aunque varias personas hayan participado en sus ventas. Esta perspectiva corresponde a la unidad completa, no a un colaborador aislado.
Delimita qué actividades y movimientos corresponden a cada centro antes de comparar resultados. Si analizas dos sucursales, aplica criterios equivalentes para clasificar ingresos y gastos. De lo contrario, una diferencia aparente de desempeño podría deberse a la forma de registrar los movimientos y no a una variación real entre operaciones.
- Usa el análisis por vendedor para revisar la gestión comercial individual. Esta perspectiva organiza las ventas según la persona responsable de cada cuenta o transacción. Por ejemplo, el gerente comercial puede identificar quién atendió a un cliente y revisar las ventas asociadas a esa gestión. La pregunta central es quién generó el ingreso, no cuánto costó operar una sucursal o un departamento.
Una misma venta puede vincularse a un vendedor y formar parte de los resultados de una unidad. Mantén diferenciadas ambas perspectivas: el análisis individual aporta contexto sobre la gestión comercial, mientras que el centro de costo permite evaluar los resultados financieros de una operación agrupada. Ninguno sustituye al otro si la decisión requiere ambas.
- Contrasta los resultados reales con el presupuesto. El presupuesto es una referencia planificada para los ingresos, gastos u objetivos de una unidad. La dirección financiera puede comparar el gasto ejecutado por un departamento con lo previsto para el mismo periodo. Esta revisión identifica desviaciones que requieren explicación, pero por sí sola no mide la rentabilidad del departamento.
Una unidad podría mantener sus gastos dentro del presupuesto y, aun así, registrar ingresos inferiores a los previstos. También podría superar una partida planificada y conservar un resultado favorable. Por eso, interpreta el cumplimiento presupuestario junto con los ingresos y resultados efectivos, sin confundir la ejecución del plan con la rentabilidad alcanzada.
- Combina las perspectivas cuando necesites explicar un resultado. Si una sucursal presenta una variación financiera, empieza por revisar los datos de su centro de costo. Luego analiza las ventas por vendedor y compáralas con el presupuesto correspondiente. Esta secuencia permite distinguir una variación comercial de un cambio en los gastos o de una diferencia frente a lo planificado.
El criterio es práctico: el centro muestra dónde se genera el resultado, el análisis por vendedor ayuda a entender quién produjo las ventas y el presupuesto indica cómo se comparan los datos reales con lo planificado. Mantener las tres vistas separadas y complementarias evita atribuir a una persona los gastos de toda una unidad o interpretar una desviación presupuestaria como una pérdida operacional.
¿Qué indicadores financieros conviene incluir en el reporte?
Selecciona indicadores que expliquen el origen del resultado y permitan comparar unidades. Una combinación útil relaciona ventas, costos, inversión y capital, sin saturar el informe con métricas que no ayuden a tomar decisiones.
- Incluye los márgenes bruto y neto sobre ventas. El margen bruto muestra cuánto queda después de considerar los costos asociados a los ingresos. El margen neto refleja el resultado luego de incorporar los demás gastos aplicables. Presentarlos juntos ayuda a distinguir si una variación surge en la operación directa o en gastos posteriores.
Calcula cada margen con cifras del mismo centro y periodo. Por ejemplo, no compares ventas mensuales con costos acumulados del año, porque las bases temporales distintas alteran la lectura. Muestra el valor monetario junto al porcentaje: el importe explica la contribución económica y el porcentaje facilita comparar unidades de distinto tamaño.
- Mide la contribución de cada unidad a las ventas netas. Este indicador permite identificar qué centro aporta una mayor proporción de los ingresos netos del conjunto. No lo interpretes como rentabilidad por sí sola: una unidad puede aportar ventas relevantes y también concentrar costos altos. Relaciona el dato con sus márgenes y gastos para entender su efecto financiero.
Al comparar sucursales, ordena primero las ventas netas por centro y luego revisa los márgenes correspondientes. Así evitas concluir que la unidad con más ventas es necesariamente la más rentable. El reporte debe mostrar tanto el aporte comercial como la eficiencia con que cada centro convierte esos ingresos en resultados.
- Agrega indicadores de retorno cuando exista una inversión identificable. El ROI se calcula dividiendo el beneficio neto para la inversión inicial y multiplicando el resultado por 100. Un ROI positivo indica que el proyecto fue rentable; uno negativo sugiere pérdidas. Presenta el beneficio y la inversión utilizados, para que la dirección comprenda qué cifras sostienen el indicador.
Interpreta el retorno junto con el periodo analizado y el propósito de la inversión. Un ROI aislado no describe por sí mismo la evolución de las ventas ni el peso de los gastos operativos. Mantén una base comparable entre proyectos y periodos para aportar contexto a la evaluación financiera y evitar contrastar inversiones con criterios diferentes.
- Completa la lectura con la rentabilidad sobre activos y capital. Estos indicadores amplían el análisis del beneficio en relación con los recursos utilizados. Para una empresa ecuatoriana, considera el beneficio bruto sobre costes laborales y la rentabilidad sobre ventas, inversiones y capital. Selecciona los indicadores pertinentes para la decisión y los datos contables disponibles.
Compara los resultados con otros periodos y con referencias del sector cuando sean pertinentes. Verifica que cada indicador use definiciones consistentes y cifras del mismo alcance. Si quieres explicar la eficiencia de un centro, prioriza márgenes y ventas; si evalúas una inversión, incorpora el ROI y el retorno sobre activos.
Nómina360: Distribución por Centros de Costo
Nómina360 ofrece Distribución por Centros de Costo para empresas que necesitan organizar la asignación de costos asociados a sus equipos por unidad. Es pertinente cuando la dirección requiere distinguir el impacto de cada área y dar mayor contexto a sus análisis financieros, en lugar de revisar únicamente cifras globales.
Al evaluar este proceso, definan qué centros necesitan representar y cómo se relacionan con la estructura organizacional. Así, la distribución puede responder a las necesidades de análisis interno y complementar la revisión de ingresos, gastos y resultados. La herramienta se integra con la gestión de nómina y talento humano de la empresa. Para ampliar la planificación de estos costos, revise cómo proyectar el costo de la nómina anual.
Si buscan ordenar la distribución de costos por centro, contacten a Nómina360 para conversar sobre esta necesidad.
Conviertan el análisis en una práctica de gestión
El siguiente paso es acordar cómo se utilizará la información en las decisiones de cada área. Defina quién revisa las variaciones, cómo se documentan los criterios de distribución y cuándo se presentan los resultados a la dirección. Con esta gobernanza, los reportes de rentabilidad por centro de costo pueden servir como referencia recurrente para asignar recursos y evaluar prioridades, en lugar de quedar como documentos aislados.
Nómina360 reúne capacidades de Asistencia y Turnos, Core HR: Nómina y liquidaciones, y Distribución por Centros de Costo. Estas opciones pueden ser pertinentes para empresas que buscan considerar información de gestión de personas junto con la estructura de costos de sus unidades.
Para conversar sobre cómo organizar este proceso en su empresa, contacte a Nómina360 y defina un siguiente paso acorde con sus necesidades.
Preguntas frecuentes
¿Cómo se ve en la práctica?
En la práctica, el informe organiza los datos por centro, cuenta y periodo. Por ejemplo, la gerencia puede abrir la unidad de operaciones y distinguir los ingresos por servicios, los costos de ejecución y los gastos administrativos. Un desglose claro permite identificar qué cuenta explica una variación y relacionarla con el movimiento contable correspondiente, en vez de decidir únicamente a partir del resultado consolidado de la empresa.
¿Para qué sirve comparar mensual y acumulado?
Comparar ambas vistas ayuda a distinguir un cambio puntual de una tendencia que se mantiene durante el ejercicio. Si un área registra una caída en un mes, el acumulado permite observar si afecta su desempeño general o si otros meses compensan la variación. Para que la comparación sea útil, usa periodos equivalentes y considera cambios operativos, como la apertura o el cierre de una línea.
¿Para qué sirve?
El informe sirve para orientar decisiones sobre recursos, prioridades y seguimiento de las áreas. Por ejemplo, si una unidad aumenta su actividad y también solicita más presupuesto, permite contrastar el resultado económico con esa necesidad. La dirección puede decidir si corresponde revisar precios, procesos o capacidad operativa. El informe aporta evidencia, pero la decisión depende del objetivo de gestión que se evalúe.
¿Qué es un centro de costos en un ERP?
En un ERP, un centro de costo suele funcionar como una dimensión de clasificación vinculada a los registros contables. Puede representar una sucursal, un departamento, un proyecto o una unidad responsable de gastos. Al registrar una transacción con esa referencia, la empresa puede agrupar movimientos relacionados y analizarlos por separado. Su estructura debe reflejar cómo la organización gestiona sus operaciones y toma decisiones internas.
¿Qué es un reporte de rentabilidad por centro de costo?
Es un informe que organiza los datos financieros de cada centro para mostrar cómo se relacionan sus ingresos con los costos y gastos atribuidos. Los reportes de rentabilidad por centro de costo ayudan a interpretar el resultado de una unidad, no solo el consolidado de la empresa. Su utilidad depende de que los movimientos estén clasificados de forma consistente y correspondan al mismo periodo de análisis.
¿Qué datos debe incluir un reporte de rentabilidad por centro de costo?
Incluye el nombre del centro, el periodo, las cuentas contables y los valores de ingresos, costos y gastos. Para facilitar la revisión, agrega una comparación con el periodo anterior o con el presupuesto cuando esas referencias formen parte del análisis. También conviene conservar la identificación del comprobante o movimiento que respalda cada importe. Así, quien revisa puede rastrear la cifra y comprender su origen.
¿Cómo calcular ingresos, costos y margen de rentabilidad por centro de costo?
Primero, agrupa los ingresos registrados en el centro durante el periodo elegido. Luego, resta los costos asociados para obtener el margen antes de otros gastos e incorpora los gastos atribuibles para determinar el resultado de la unidad. Para expresar el margen como porcentaje, divide el margen monetario para los ingresos y multiplica por cien. Mantén la misma base temporal y contable en todos los datos.
¿Cómo asignar costos directos e indirectos a los centros de costo?
Registra los costos directos en el centro que los genera, siempre que exista una relación identificable, como un insumo destinado a un proyecto específico. Para los costos indirectos compartidos, define una base de distribución relacionada con su uso, como el consumo o la actividad registrada. Documenta el criterio y aplícalo de manera consistente. Si no hay una relación razonable, mantén el gasto separado para no distorsionar el resultado de las unidades.