Una pyme ecuatoriana ordena sus obligaciones laborales cuando anticipa tanto los pagos recurrentes como los beneficios que pueden acumularse con el tiempo. Las provisiones laborales que toda empresa debe conocer incluyen las relacionadas con beneficios de los empleados y, para compromisos de largo plazo, la jubilación patronal y el desahucio, regulados en los artículos 216 y 184 del Código del Trabajo, respectivamente. Registrar estas estimaciones permite prever gastos y mantenerlos diferenciados de los pagos ya realizados.
La gestión laboral exige más que procesar el rol de pagos: también requiere dar seguimiento a los cambios de personal, actualizar las estimaciones y conciliarlas con los valores efectivamente pagados. En una pyme, estas tareas pueden competir con la operación diaria; llevarlas con orden, sin embargo, aporta claridad financiera y reduce fricciones administrativas. En este artículo conocerás qué obligaciones considerar, cómo entender las provisiones de corto y largo plazo y qué factores influyen en su registro para gestionar tu empresa con mayor consistencia.
Puntos clave
- Separa los pagos laborales periódicos de las provisiones: estas ayudan a anticipar obligaciones y ordenar el flujo de caja.
- Actualiza las estimaciones cuando cambie la situación del personal y concílialas con los pagos efectivamente realizados.
- Considera las obligaciones de seguridad y salud según el tamaño de la empresa, junto con los mecanismos de participación que correspondan.
- Controla la asistencia y las horas trabajadas para mantener registros consistentes y sustentar la gestión de la jornada.
- Identifica las obligaciones de largo plazo, como jubilación patronal y desahucio, y comprende qué respaldo requiere su cálculo.
Pago de remuneraciones y cotizaciones previsionales
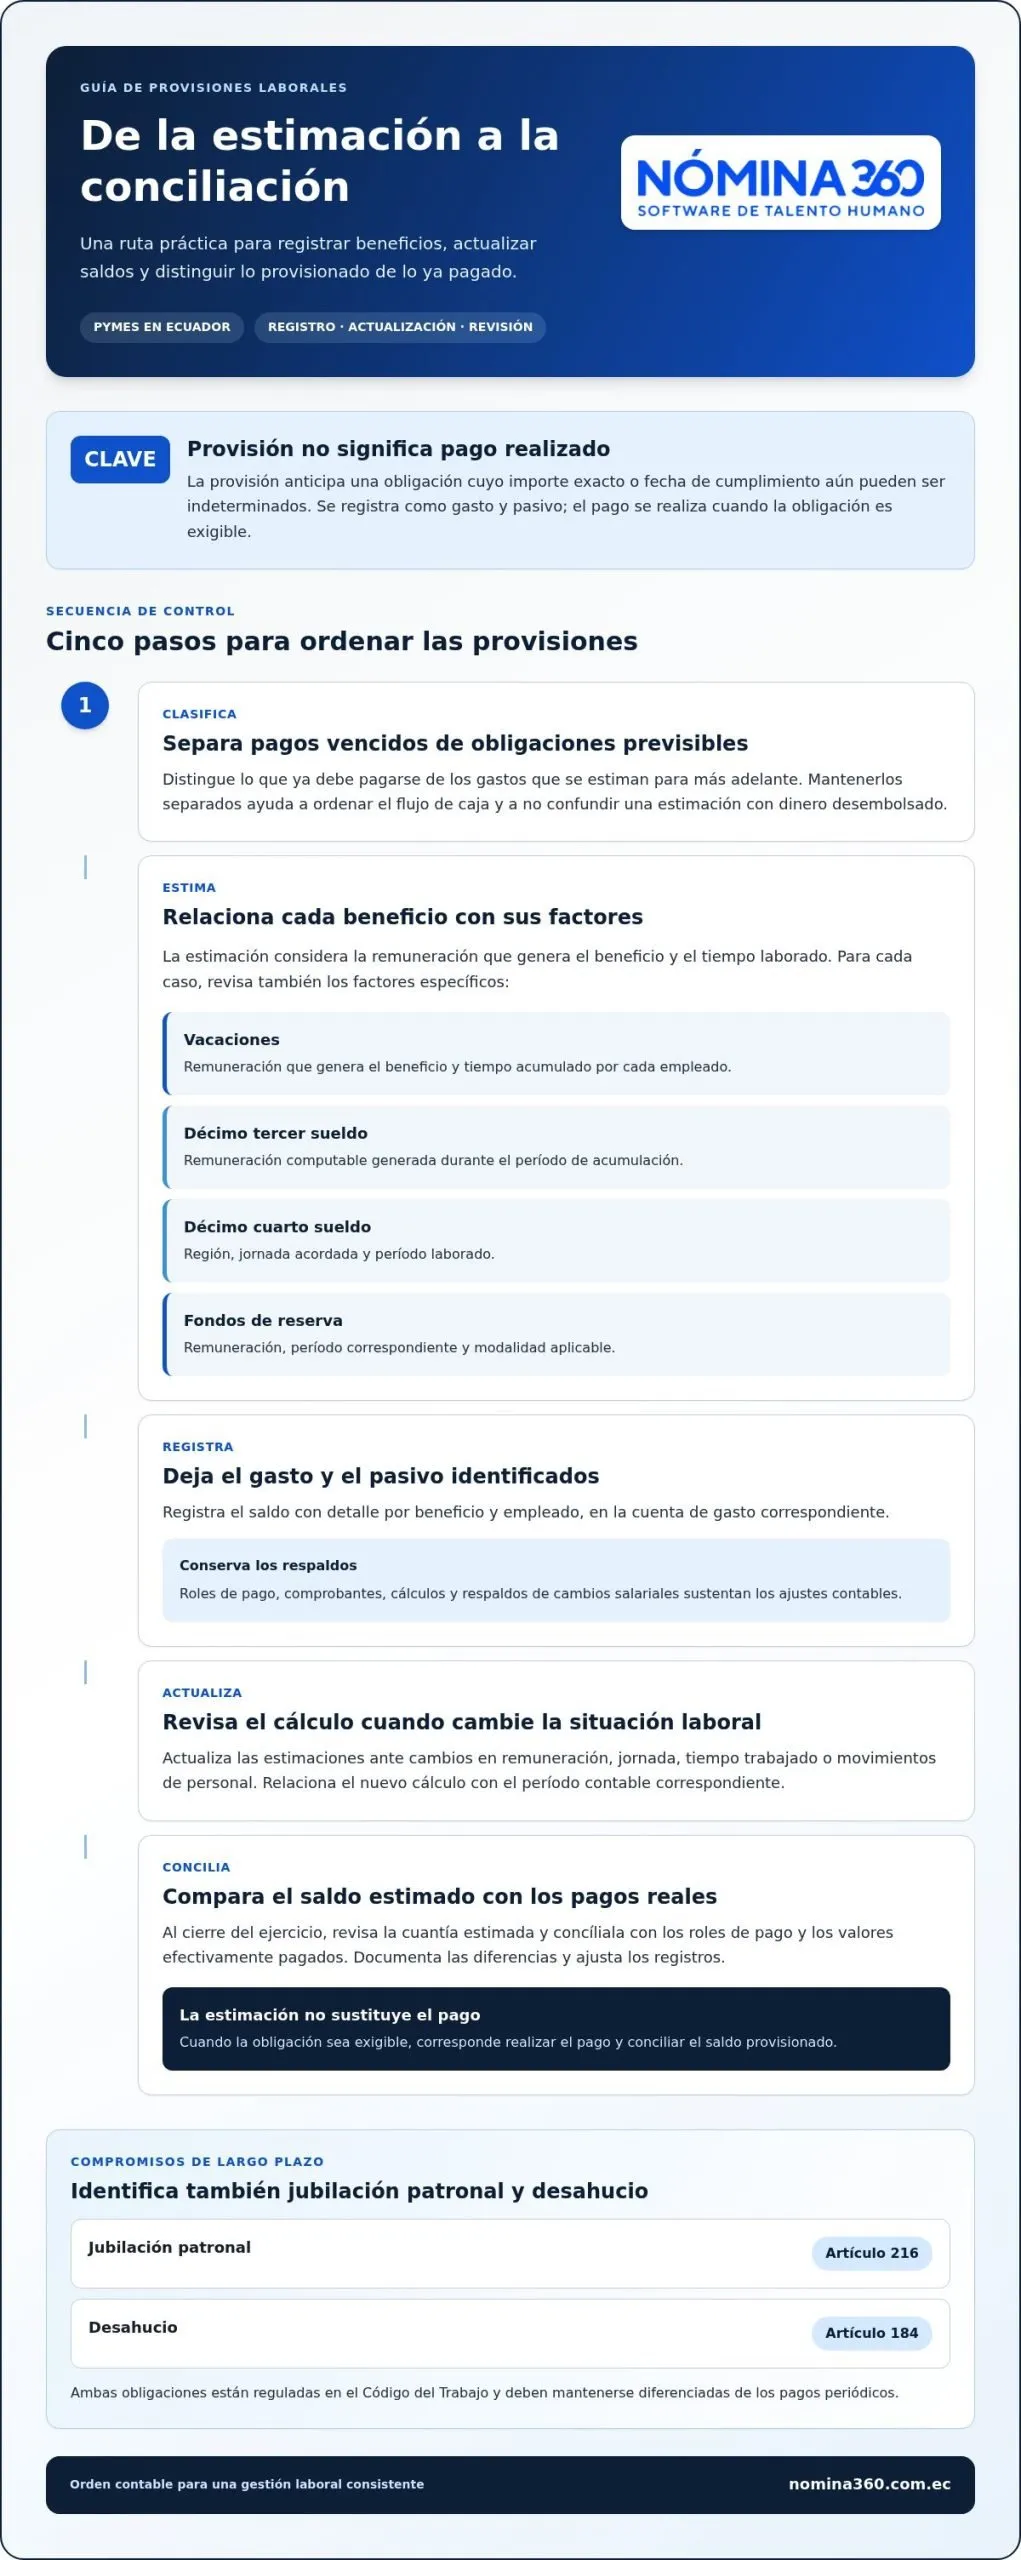
Para ordenar remuneraciones y cotizaciones, separa los pagos vencidos de las obligaciones previsibles. Una provisión representa un gasto cuyo importe exacto o fecha de cumplimiento aún pueden ser indeterminados. En contabilidad, se registra como pasivo y en la cuenta de gastos correspondiente. Al cierre del ejercicio, estima su cuantía y compárala con los pagos reales. Las provisiones laborales que toda empresa debe conocer permiten dar seguimiento a estos compromisos sin confundirlos con dinero ya desembolsado.
¿Cuál es el porcentaje y la base para provisionar vacaciones de los trabajadores? La estimación depende de la remuneración que genera el beneficio y del tiempo acumulado por cada empleado. Relaciona esos datos con el período contable y actualiza el cálculo cuando cambien las condiciones laborales.
¿Cómo se calcula la provisión mensual del décimo tercer sueldo en Ecuador? Estima el beneficio con base en la remuneración computable generada durante el período de acumulación y reconoce la parte correspondiente en cada período contable. Ajusta el saldo ante cambios en la remuneración o el tiempo trabajado.
¿Cómo se calcula la provisión del décimo cuarto sueldo según la región y jornada? Considera la región, la jornada acordada y el período laborado al estimar el beneficio. Actualiza el cálculo cuando cambien la jornada o el tiempo de trabajo registrado.
¿Cómo se calcula la provisión de fondos de reserva y cuándo se pagan? Estima el valor de acuerdo con la remuneración y el período que corresponda al trabajador. Registra la acumulación y concilia el saldo con los valores efectivamente pagados, según la modalidad aplicable.
¿Qué plazos y obligaciones existen para pagar o registrar las provisiones laborales? El pago se realiza cuando la obligación es exigible; la provisión se registra al estimar el pasivo y se revisa al cierre del ejercicio. Actualiza los registros ante movimientos de personal y concilia cada saldo con los pagos realizados.
¿Qué sanciones puede recibir una empresa por omitir provisiones u obligaciones laborales en Ecuador? La consecuencia depende de si se omitió un registro contable o el pago de una obligación exigible. Revisa el tipo de obligación, el período afectado y las circunstancias que podrían generar un reclamo o una sanción.
¿Cómo registrar las provisiones laborales contablemente y qué documentos conservar? Registra el gasto y el pasivo con detalle por beneficio y empleado, y concilia el saldo con los roles de pago y los pagos realizados. Conserva roles, comprobantes, cálculos y respaldos de cambios salariales para sustentar los ajustes contables.
Una conciliación periódica ayuda a detectar diferencias antes de que afecten la liquidez. Si cambia la remuneración de un empleado, actualiza las estimaciones relacionadas y compara el saldo con el rol de pagos. Distinguir las obligaciones exigibles de los gastos previsibles permite a la empresa ordenar mejor su capacidad de pago.
La Ley de Régimen Tributario Interno y su reglamento determinan cómo inciden las provisiones laborales en el impuesto a la renta en Ecuador. Documenta el criterio contable aplicado y su relación con el tratamiento tributario. Al revisar las provisiones laborales que toda empresa debe conocer, recuerda que registrar una estimación no sustituye el pago de una obligación exigible. Si una planilla de aportes queda impaga después del plazo correspondiente, revisa las consecuencias de la mora patronal en el IESS y los costos que podría generar.
Protección de garantías fundamentales
Una provisión para garantías de productos no es una provisión laboral. La primera anticipa posibles devoluciones o reparaciones; la segunda refleja compromisos de la empresa con sus empleados. Separarlas evita mezclar costos comerciales con obligaciones de personal en los reportes contables. Por ejemplo, una reparación reclamada por un cliente corresponde al producto vendido, mientras que un beneficio pendiente pertenece al registro laboral del trabajador.
En Ecuador, una gestión ordenada de las garantías fundamentales empieza por identificar el derecho o compromiso involucrado. Registra el caso, la persona afectada, el origen de la consulta y la respuesta adoptada. Si un empleado plantea una inquietud sobre una condición de trabajo, documenta la revisión y conserva los respaldos relacionados. Este registro aporta trazabilidad, aunque no reemplaza el análisis de la norma vigente aplicable al caso.
Para las garantías comerciales, determina qué productos podrían generar devoluciones o reparaciones y qué evidencia respalda esa estimación. Una empresa que vende equipos, por ejemplo, puede organizar los reclamos por modelo, causa y resolución. La provisión debe basarse en la experiencia disponible y revisarse cuando cambien las ventas, los reclamos o las condiciones ofrecidas. Así, el valor contable refleja mejor la exposición prevista, sin confundirla con pagos laborales.
La revisión periódica permite ajustar los registros al resultado real. Compara cada provisión con los reclamos atendidos y los gastos asociados; después, documenta la diferencia y su tratamiento contable. En paralelo, mantén un expediente distinto para cada asunto laboral, con comunicaciones, decisiones y respaldos. Esta separación facilita el cumplimiento, mejora la consistencia de los informes y permite explicar por qué se reconoció o modificó cada saldo.
- Clasifiquen cada obligación como laboral o comercial antes de registrarla.
- Vinculen la estimación con un caso, una evidencia y un criterio de revisión.
- Concilien periódicamente las garantías estimadas con devoluciones y reparaciones efectivas.
- Conserven los respaldos laborales separados de los expedientes de clientes y productos.
Una revisión documentada también ayuda a detectar patrones: por ejemplo, reclamos repetidos por una misma falla o consultas laborales que requieren aclaración interna. En ambos casos, identifiquen la causa antes de modificar una provisión o comunicar una decisión. Si deben organizar información de beneficios y comunicaciones para el personal, un Portal del Empleado puede formar parte de esa gestión, junto con procedimientos internos claros y registros consistentes.
El objetivo no es registrar cualquier riesgo como pasivo, sino sustentar cada estimación con hechos y actualizarla cuando cambie la evidencia. Aplicar el mismo control a las obligaciones laborales y a las garantías de productos, pero conservarlas en categorías distintas, fortalece la trazabilidad contable y la revisión del cumplimiento.
Ambiente laboral seguro y prevención del acoso
En Ecuador, organizar la prevención implica identificar riesgos, asignar responsabilidades y conservar evidencia de las acciones. El acoso laboral también requiere canales internos claros para recibir reportes y evitar que una inquietud quede sin seguimiento. Una administración ordenada registra cada comunicación, protege la información y deja constancia de las medidas adoptadas. Así, la empresa puede dar continuidad a sus procedimientos y evaluar los riesgos operativos y financieros relacionados.
Las obligaciones de seguridad y salud varían según el tamaño de la empresa. Los empleadores con entre 1 y 10 trabajadores deben elaborar el Plan Integral de Prevención de Riesgos Laborales. En empresas con entre 1 y 9 trabajadores, todos deben participar activamente en seguridad y salud, en coordinación con el monitor o técnico correspondiente. Para empleadores con entre 10 y 49 trabajadores, corresponde elegir democráticamente un delegado y su suplente.
Cuando se conforma un comité de seguridad y salud en el trabajo, sus integrantes cumplen funciones durante 2 años y pueden ser reelegidos. El comité debe sesionar ordinariamente cada 2 meses. Además, sus miembros deben aprobar la capacitación que determine el ente rector del trabajo, conforme al artículo 31. Estos periodos y actividades deben quedar registrados en actas, agendas y constancias de capacitación.
Los exámenes médicos de preempleo, periódicos y de retiro deben adecuarse a los riesgos laborales y no tienen costo para los trabajadores. Las empresas e instituciones con más de 10 trabajadores deben contar con un Reglamento Interno de Higiene y Seguridad; aprobado, tiene una vigencia de 2 años. En el SUT, el registro de seguridad y salud cubre la gestión de los doce (12) meses anteriores. El sistema permite editar la información durante 30 días posteriores al registro.
Para prevenir el acoso, define un canal interno, responsables de recepción y una ruta documentada de revisión. Por ejemplo, ante un reporte, registra la fecha, describe los hechos comunicados y determina quién dará seguimiento. Limita el acceso al expediente a las personas responsables. Estas medidas organizativas no sustituyen las obligaciones legales, pero permiten dar trazabilidad a cada actuación y distinguir una alerta de una conclusión investigativa.
- Relacionen cada riesgo identificado con una medida preventiva y su responsable.
- Conserven actas, capacitaciones y registros del SUT en expedientes organizados.
- Revisen periódicamente los reportes y documenten las acciones de seguimiento.
La gestión financiera también debe reflejar los recursos asociados con la prevención, la capacitación y la atención de riesgos. Diferencia los gastos ya incurridos de las obligaciones previsibles y documenta el criterio contable utilizado. Por ejemplo, una capacitación realizada se respalda con su registro; una actividad planificada requiere seguimiento administrativo y no debe confundirse automáticamente con una obligación laboral ya exigible.
Límites de la jornada semanal y horas extraordinarias
En Ecuador, una planificación consistente comienza con horarios definidos y registros que permitan comparar la jornada prevista con el tiempo efectivamente trabajado. Distingue las horas ordinarias de las extraordinarias y conserva la razón de cualquier diferencia. Por ejemplo, una extensión de turno para atender un pedido urgente debe quedar vinculada al empleado, la fecha y la autorización correspondiente.
El registro de asistencia aporta datos para revisar la nómina, pero no sustituye la interpretación de las normas legales vigentes. Para cada puesto, relaciona el horario acordado, los turnos asignados y las marcaciones disponibles. Si hay una diferencia, documenta si se originó por una cobertura, un cambio de turno o una extensión de la jornada. Esta trazabilidad reduce errores al calcular remuneraciones y obligaciones asociadas.
Las horas extraordinarias también requieren planificación financiera. Una pyme puede comparar la demanda prevista con la disponibilidad de personal antes de aprobar extensiones de jornada. Si un equipo necesita cubrir una entrega, registra las horas autorizadas y estima su efecto en el rol de pagos. Así, el gasto no aparece por sorpresa al cierre y puede integrarse en la proyección de liquidez.
Para evaluar correctamente cada período, organiza la información en categorías claras:
- Horario planificado y turno asignado para cada empleado.
- Asistencia registrada y diferencias frente al horario previsto.
- Motivo, autorización y período de las horas adicionales.
- Valor reconocido en nómina y conciliación con los registros de asistencia.
Esta revisión permite identificar patrones operativos. Por ejemplo, si una misma área registra extensiones frecuentes para completar tareas habituales, la empresa puede analizar la distribución del trabajo o la planificación de turnos. Si la extensión responde a una necesidad puntual, el registro individual facilita calcular el valor correspondiente y relacionarlo con el período trabajado. En ambos casos, el análisis debe considerar el régimen aplicable y la documentación disponible.
La diferencia entre horas previstas y realizadas también influye en las estimaciones contables. Registra por separado los valores ya pagados y los montos devengados que continúan pendientes. Después, concilia nómina, asistencia y comprobantes de pago. Este paso evita confundir un gasto de corto plazo con un compromiso de largo plazo o con una provisión destinada a otro beneficio.
El tratamiento tributario requiere distinguir el gasto reconocido de las obligaciones de pago. No atribuyas automáticamente el mismo efecto al registro de asistencia, al rol de pagos y al asiento contable: cada documento cumple una función distinta. Una planificación correcta conserva esos respaldos y permite revisar el efecto del gasto en el impuesto conforme al tratamiento aplicable. Mantener esa secuencia fortalece el control financiero sin convertir una estimación en un pago ya realizado.
Para cerrar cada período, compara el horario planificado con las horas efectivas, revisa las diferencias y refleja los valores pendientes en los registros correspondientes. Esta rutina permite detectar desviaciones tempranas y ajustar la programación futura. También deja evidencia concreta para explicar por qué una remuneración varió entre períodos y cómo la empresa atendió sus obligaciones laborales.
Provisiones para jubilación patronal y desahucio
En Ecuador, la jubilación patronal y el desahucio son beneficios laborales de largo plazo que requieren seguimiento contable. El artículo 216 del Código del Trabajo regula la jubilación patronal, mientras que el artículo 184 reconoce el derecho al desahucio. Son obligaciones diferentes; por eso, conviene mantener cálculos y registros separados para cada beneficio.
La jubilación patronal debe considerarse según la antigüedad y las condiciones laborales de cada persona. El derecho corresponde al trabajador que cumple 25 años de servicios laborables, y el estudio revisado considera valores de provisión para trabajadores con 10 años de antigüedad. Estos datos reflejan momentos distintos de análisis: uno identifica una obligación de largo plazo y el otro orienta qué valores contemplar al estimarla.
El cálculo no se reduce a multiplicar una remuneración por un porcentaje fijo. La NIC 19 establece el tratamiento contable y la información que las entidades deben revelar sobre beneficios a los empleados, incluidos jubilación patronal y desahucio como beneficios postempleo. Para medir beneficios de largo plazo, requiere métodos actuariales e hipótesis demográficas y financieras. La antigüedad, la remuneración y las hipótesis utilizadas inciden en la estimación.
En Ecuador, un estudio actuarial constituye el principal soporte técnico para sustentar provisiones de beneficios laborales de largo plazo. Permite documentar los supuestos empleados y mostrar cómo se estimaron los compromisos futuros. Para gestionar el proceso, mantén conciliados los datos de cada trabajador, las remuneraciones registradas y los resultados actuariales. Si cambian las condiciones laborales o los supuestos, revisa el cálculo y documenta el ajuste.
La provisión por desahucio requiere su propio control, aunque también se relacione con beneficios postempleo. No la mezclen con la jubilación patronal: mantengan identificados el origen de cada obligación, su cálculo y el saldo contable. Las conclusiones de un estudio ecuatoriano describen la provisión por desahucio como deducible al 100% del impuesto a la renta. Por ello, documenten separadamente su tratamiento contable y tributario.
Desde 2018, el reconocimiento del impuesto diferido generado por provisiones de jubilación patronal y desahucio es obligatorio, según el Reglamento a la Ley de Régimen Tributario Interno. El registro debe reflejar ese efecto junto con la estimación correspondiente. Conservar el estudio actuarial, los datos laborales utilizados, los supuestos y las conciliaciones facilita explicar las variaciones entre períodos.
- Identifiquen por separado jubilación patronal y desahucio.
- Relacionen cada cálculo con la antigüedad y remuneración individual.
- Actualicen las estimaciones con el respaldo actuarial y documenten sus supuestos.
- Concilien el saldo contable y el tratamiento tributario aplicable.
Para ordenar la información de nómina vinculada con estos beneficios, conozcan una plataforma de nómina y talento humano.
Nómina360: Asistencia y Turnos
Nómina360 ofrece Asistencia y Turnos para apoyar el registro de jornadas y la organización de horarios. Cuando esos datos deben relacionarse con remuneraciones y obligaciones laborales, Core HR: Nómina y liquidaciones permite gestionar procesos de nómina y liquidaciones desde la plataforma. La Distribución por Centros de Costo ayuda a organizar la información según la estructura de costos de la empresa.
Estas herramientas son pertinentes para las pymes que buscan ordenar los registros de asistencia, nómina y costos asociados, sin confundir la operación diaria con la estimación contable de beneficios de largo plazo. La información organizada facilita el seguimiento administrativo; las decisiones legales y contables deben mantenerse dentro de los procedimientos profesionales correspondientes.
Para conocer cómo Nómina360 puede apoyar la gestión laboral de su empresa, visite nomina360.com.ec.
Fortalezcan el control laboral en su próxima etapa
El paso siguiente es convertir la gestión de obligaciones en una práctica sostenida, con responsables definidos y criterios consistentes para revisar la información. Integrar las provisiones laborales que toda empresa debe conocer a la planificación financiera ayuda a que las decisiones sobre personal y recursos partan de datos organizados. Revisa cómo circula la información entre las áreas y dónde se generan tareas manuales o registros dispersos.
Nómina360 puede acompañar esa organización con Asistencia y Turnos, Core HR: Nómina y liquidaciones y Distribución por Centros de Costo. Estas herramientas permiten gestionar registros relacionados con jornadas, nómina y asignación de costos desde procesos conectados con las necesidades administrativas de cada empresa.
Define qué información necesita seguimiento, quién la actualiza y cómo se integra en las decisiones internas. Con ese punto de partida, podrás avanzar hacia una operación más ordenada y trazable, sin perder de vista las obligaciones de tu pyme.
Contacten a Nómina360 para ordenar su gestión y den el siguiente paso con claridad.
Preguntas frecuentes sobre obligaciones laborales
¿Cómo llevar una gestión laboral ordenada en tu pyme?
Centraliza la información laboral en un calendario de obligaciones, responsables y respaldos documentales. Por ejemplo, asigna a una persona la conciliación de novedades de nómina y a otra la revisión de pagos y registros. Define también dónde conservar contratos, comprobantes y cambios de jornada. Revisar periódicamente los pendientes ayuda a detectar diferencias entre lo planificado, lo registrado y lo efectivamente pagado.
¿Los trabajadores con jornada parcial tienen los mismos derechos que los de jornada completa?
La jornada parcial no elimina por sí sola los derechos laborales aplicables; ciertos valores pueden relacionarse con la jornada y el tiempo efectivamente trabajado. Para administrarlos, revisa el contrato, el horario acordado, las remuneraciones y cada beneficio que corresponda. Por ejemplo, compara la remuneración registrada con la jornada pactada antes de calcular beneficios vinculados al ingreso o al período laborado.
¿Qué pasa con las horas extras?
Las horas adicionales deben registrarse y distinguirse de la jornada ordinaria para determinar su tratamiento en nómina. Conserva la fecha, el horario, el motivo y la autorización, y contrasta esos datos con la asistencia y el rol de pagos. Por ejemplo, una extensión por una entrega urgente debe aparecer como una novedad identificable, no mezclada con el horario habitual del colaborador.
¿Qué son los derechos laborales?
Son facultades y garantías que organizan la relación entre empleador y trabajador, incluidos los pagos y beneficios que corresponden por el trabajo realizado. En la administración de una empresa, se traducen en obligaciones que deben identificarse, respaldarse y atenderse según las condiciones laborales aplicables. Un ejemplo es diferenciar un salario ya pagado de un beneficio acumulado que todavía debe reconocerse.
¿Toda empresa debe tener protocolo de la Ley Karin, aunque tenga pocos trabajadores?
La Ley Karin corresponde a Chile, por lo que no debe presentarse como una norma ecuatoriana. En Ecuador, la prevención de riesgos laborales sí contempla obligaciones según el número de trabajadores, como el Plan Integral de Prevención para empleadores con entre 1 y 10 trabajadores. La empresa debe aplicar las reglas ecuatorianas pertinentes y establecer mecanismos internos claros para recibir y documentar reportes.
¿Un trabajador puede renunciar por escrito a alguno de estos derechos?
Una firma no debe tratarse automáticamente como autorización para dejar de reconocer una obligación laboral. Antes de modificar un registro o pago, identifica el derecho involucrado, el acuerdo documentado y las condiciones de trabajo relacionadas. Conserva la comunicación y el fundamento de cualquier ajuste. Así, la empresa puede distinguir una solicitud administrativa de una renuncia que pretenda alterar obligaciones exigibles.
¿Qué provisiones laborales debe reconocer una empresa en Ecuador?
La empresa debe evaluar los beneficios laborales devengados y las obligaciones futuras que puedan estimarse, como vacaciones, décimos, fondos de reserva y beneficios postempleo. La jubilación patronal y el desahucio requieren atención diferenciada por su naturaleza de largo plazo. En cada caso, relaciona el registro con la remuneración, la antigüedad y los períodos trabajados, y concilia la estimación con los pagos efectuados.
¿Qué porcentaje de aporte patronal al IESS debe provisionar el empleador privado?
Al gestionar las cotizaciones, conviene distinguir el aporte patronal del aporte personal y verificar los valores aplicables. No sumes ambos porcentajes como si fueran una sola obligación empresarial. En la nómina, identifica por separado el aporte patronal y el descuento personal, y concilia los valores registrados con las obligaciones reportadas al IESS. Considera también las referencias correspondientes a IECE y SECAP. Para identificar qué obligaciones pendientes pueden generar una glosa, consulta esta guía sobre qué son las glosas patronales del IESS.