Una glosa patronal no se limita a aportes impagos: puede originarse por distintas obligaciones pendientes con el IESS. Si buscas entender qué son las glosas patronales del IESS, son valores que la institución registra contra el empleador cuando este incumple sus obligaciones de pago. La mora puede incluir aportes al Seguro General Obligatorio, seguros adicionales contratados, descuentos, intereses, multas u otras obligaciones vencidas y pendientes.
Es razonable asociar estas glosas con el pago tardío de aportes, pero para identificar su origen hay que revisar qué obligación quedó pendiente y cuándo venció. El incumplimiento también puede relacionarse con responsabilidades patronales en prestaciones de la seguridad social. Por eso, conviene comprender cada rubro antes de tomar decisiones.
En esta guía encontrarás qué obligaciones pueden generar una glosa, cómo se relaciona con la mora patronal y qué revisar en el portal del IESS si recibes una notificación. Así podrás identificar el origen del valor pendiente y comprender los pasos disponibles para atender la situación.
Puntos clave
- Identifica qué obligación pendiente originó la glosa: puede relacionarse con aportes, descuentos, intereses, multas u otros valores adeudados al IESS.
- Al consultar el portal del IESS, revisa la notificación y el detalle de la obligación para ubicar el origen del saldo pendiente.
- Para comprender el valor reclamado, separa el monto de la obligación principal de los conceptos adicionales que aparezcan en el detalle.
- Tras la notificación, el Instituto Ecuatoriano de Seguridad Social indica que el empleador tiene 8 días para pagar o impugnar la glosa; considera ese plazo al organizar la respuesta.
- Ordena los registros de asistencia, nómina y liquidaciones para fortalecer el control de las obligaciones patronales y facilitar la revisión interna.
Qué obligaciones pueden generar una glosa patronal
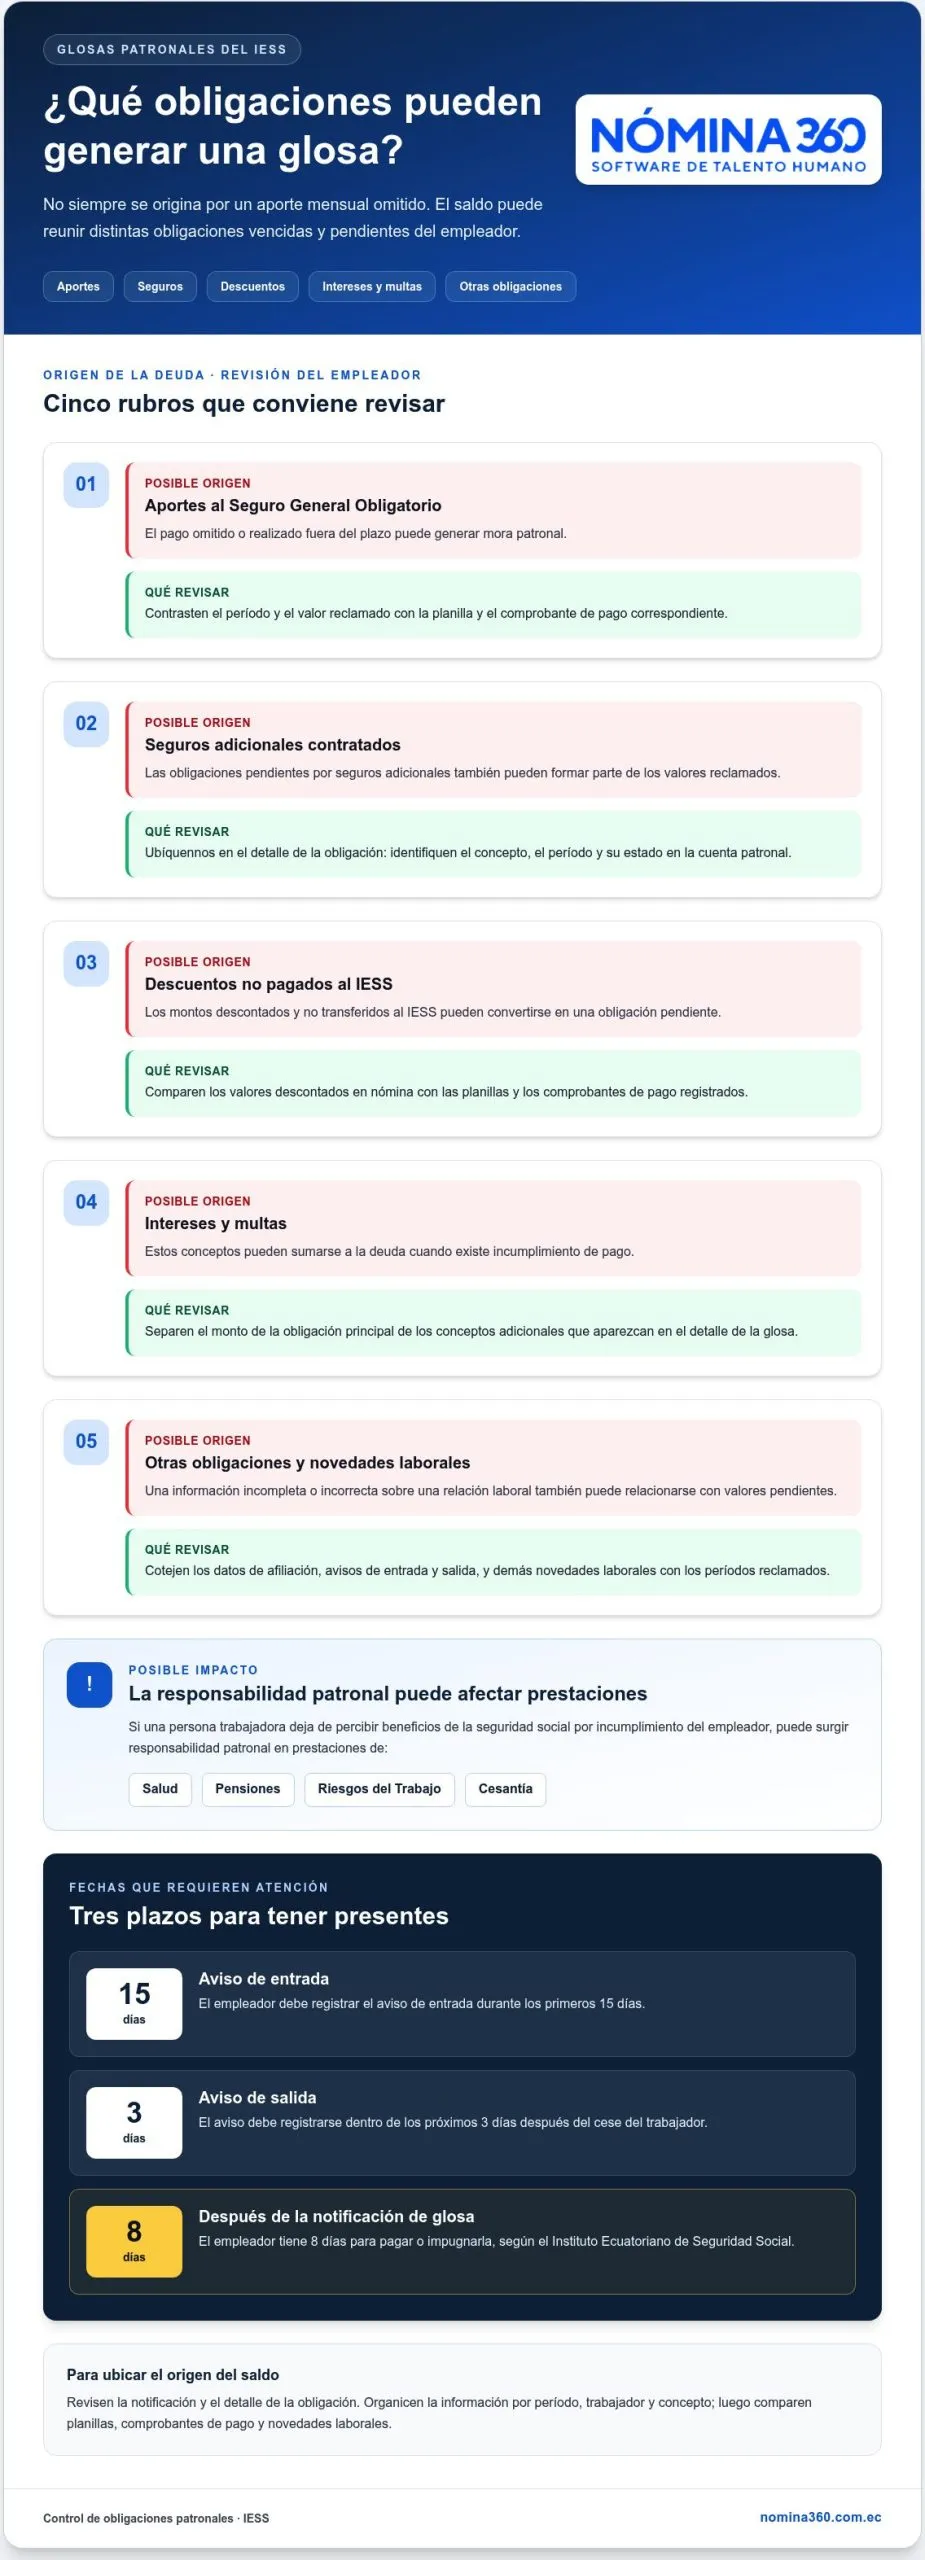
Para entender qué son las glosas patronales del IESS, primero identifica la obligación pendiente. En Ecuador, el IESS puede emitir una glosa contra un empleador por valores patronales que no se pagaron dentro del plazo exigible. La mora comprende aportes al Seguro General Obligatorio, seguros adicionales contratados, descuentos, intereses, multas u otras obligaciones adeudadas.
La deuda no siempre nace de un aporte mensual omitido. También puede relacionarse con información incompleta o incorrecta sobre una relación laboral. Por ejemplo, si el aviso de entrada de una persona trabajadora no se registra oportunamente, pueden surgir obligaciones pendientes asociadas a su afiliación. El empleador debe registrar ese aviso durante los primeros 15 días.
- Aportes al Seguro General Obligatorio: el pago omitido o tardío puede generar mora patronal.
- Seguros adicionales contratados: sus obligaciones pendientes también pueden formar parte de los valores reclamados.
- Descuentos: los montos descontados y no pagados al IESS pueden generar una obligación por atender.
- Intereses y multas: pueden sumarse a la deuda cuando existe incumplimiento de pago.
- Otras obligaciones patronales: el IESS puede reclamar valores vencidos vinculados con responsabilidades del empleador.
La mora patronal también puede tener consecuencias en prestaciones de Salud, Pensiones, Riesgos del Trabajo y Cesantía. La responsabilidad patronal puede surgir cuando una persona trabajadora deja de percibir beneficios de la seguridad social por incumplimiento del empleador. Revisar los aportes y las novedades laborales ayuda a detectar diferencias antes de que se acumulen. Para conocer más sobre las consecuencias de la mora patronal del IESS, incluido su posible impacto en las prestaciones, revisa cada obligación y sus plazos.
¿Cuál es el plazo para presentar un reclamo contra una glosa del IESS? Tras la notificación, el empleador tiene 8 días para pagar o impugnarla, según el Instituto Ecuatoriano de Seguridad Social. Si el valor o su origen no coinciden con los registros empresariales, reúnan los respaldos y presenten la impugnación dentro del plazo.
¿Cómo pagar una glosa patronal del IESS y qué opciones de convenio existen? Revisen la obligación y su estado; los acuerdos de pagos parciales pueden extenderse hasta 12 meses y los convenios, de 13 a 24 meses. Para solicitar un acuerdo de hasta 12 meses, la obligación debe estar en mora, como glosa y título de crédito, antes del sorteo.
¿Qué pasa si el empleador no paga una glosa del IESS? La obligación puede avanzar hacia el proceso coactivo, que es distinto de la impugnación. Para solicitar un convenio de purga de mora, los valores deben constar como glosas y título de crédito antes del remate.
¿Cómo corregir errores en aportes o planillas que originaron una glosa? Compara la notificación con las planillas, los comprobantes de pago y los datos de afiliación. Si identificas una diferencia, documenta el error y sustenta la impugnación. Por ejemplo, contrasta el valor reportado con el comprobante correspondiente.
También revisen las fechas de salida: el aviso debe registrarse dentro de los próximos 3 días después del cese del trabajador. Una fecha incorrecta o una novedad omitida puede afectar el detalle de la obligación. Separar cada período, trabajador y concepto permite explicar con claridad qué valor se cuestiona y por qué. Para estructurar esa revisión, un checklist para auditoría de nómina interna ayuda a documentar novedades, pagos y respaldos.
¿Cómo consultar las glosas patronales en el portal del IESS?
El portal virtual del IESS para este trámite está disponible las 24 horas. Esto permite consultar obligaciones patronales pendientes sin limitar la revisión a un horario de atención presencial. Inicien sesión con las credenciales del empleador y mantengan disponibles los registros de nómina y pago.
Empieza la consulta desde la cuenta patronal correspondiente. Revisa las obligaciones pendientes y las notificaciones asociadas. Si el sistema muestra una alerta, lee su contenido antes de continuar. Cuando hay obligaciones pendientes de notificación, el portal del IESS puede generar automáticamente notificaciones electrónicas de pago al seguir con la consulta.
- Ingresen al portal virtual del IESS con las credenciales patronales.
- Accedan a la consulta de obligaciones o valores pendientes de la cuenta.
- Revisen las alertas y notificaciones que aparezcan durante el proceso.
- Identifiquen el período, el concepto y el estado de cada obligación registrada.
- Contrasten esos datos con planillas, comprobantes de pago y novedades laborales.
Al revisar una notificación, no te quedes solo con el saldo final. Identifica el período reclamado y el concepto asociado. Por ejemplo, una diferencia entre una planilla y un comprobante puede orientar la revisión hacia un pago registrado de otra manera. Anota también el estado que muestra el sistema, ya que permite distinguir una obligación pendiente de una notificación electrónica.
Si el portal presenta varios registros, organízalos por período y concepto. Compara cada planilla con su comprobante bancario o registro contable y, luego, coteja las novedades de ingreso, salida o modificación laboral. Así podrás ubicar si el origen está en un pago, en los datos reportados o en una obligación que continúa pendiente.
Guarda la notificación electrónica junto con los documentos relacionados. Una carpeta por período facilita recuperar planillas, comprobantes y respaldos de afiliación cuando necesites explicar una diferencia. Si la información del portal no coincide con los archivos internos, anota el concepto exacto y el valor observado antes de avanzar con un pago o reclamo.
La consulta en línea permite detectar alertas y revisar notificaciones; no reemplaza la comparación con los registros empresariales. Mantener los datos de trabajadores y novedades organizados mejora esa verificación. Como apoyo a la gestión de información laboral, un portal del empleado para empresas puede formar parte de un proceso interno más ordenado.
Si al consultar en línea el empleador tiene obligaciones patronales pendientes de notificación, el sistema del IESS muestra una alerta. Al continuar, genera automáticamente notificaciones electrónicas de pago. Detente en la alerta, revisa la notificación que aparece y consérvala junto con los respaldos del período y el concepto revisados. Así podrás distinguir la notificación del cotejo posterior con los archivos internos, sin asumir que la alerta por sí sola explica el origen de la obligación.
El trámite de notificación de glosas tiene como base legal el Reglamento de Aseguramiento, Recaudación y Gestión de Cartera del IESS, Resolución CD 625, que incluye el numeral 3.1.2.1. También consta como base legal la Ley de Seguridad Social, 1014, y el Reglamento Orgánico Funcional del Instituto Ecuatoriano de Seguridad Social, 535. Tener presentes estas referencias junto con la información concreta de la cuenta patronal ayuda a mantener ordenada la revisión de alertas y notificaciones, así como los documentos relacionados al verificar una diferencia.
¿Cómo se calcula el valor de una glosa patronal del IESS?
El valor depende de la obligación que el IESS registra como pendiente y de los conceptos asociados. La glosa puede incluir el capital adeudado, intereses, multas u otras obligaciones patronales vencidas. No existe un monto único para todos los empleadores: el período, el concepto y los pagos registrados determinan la composición del saldo.
Como referencia, el IESS genera automáticamente una glosa desde el día siguiente al vencimiento de la fecha máxima de pago. Para reconstruir el valor, separa cada concepto y período, en lugar de considerar solo el total de la notificación. Esta revisión permite contrastar la deuda con las planillas y los comprobantes de la empresa.
Una forma práctica de ordenar el cálculo es desglosar el saldo así:
- Obligación principal: identifiquen el aporte, descuento u otro valor patronal que figura pendiente.
- Período reclamado: comparen el mes o intervalo de la glosa con la planilla correspondiente.
- Pagos registrados: cotejen comprobantes y fechas para identificar pagos aplicados o diferencias.
- Conceptos adicionales: revisen por separado intereses, multas u otros valores incluidos.
- Total de la glosa: sumen los rubros detallados y compárenlos con el monto notificado.
Por ejemplo, si una notificación reúne aportes de distintos períodos, verifica cada planilla por separado. Un comprobante asociado a un período no demuestra por sí solo que se haya cubierto otro. Esta separación también ayuda a localizar pagos contabilizados con datos distintos o novedades laborales que afecten el registro.
El tiempo transcurrido desde el vencimiento puede ser relevante si el detalle incluye intereses. Registra la fecha máxima de pago, la fecha del comprobante y el período al que corresponde. No sustituyas el detalle oficial por una estimación interna: revisa el cálculo frente a los rubros que efectivamente constan en la glosa del IESS.
Si el saldo no coincide con los registros de la empresa, documenta la diferencia por concepto. Reúne la planilla, el comprobante de pago y la información laboral relacionada, y anota qué rubro cuestionas. Por ejemplo, distingue entre un aporte pendiente y un pago que aparece aplicado a otro período. Así, la revisión se enfoca en el origen concreto de la discrepancia.
Conserva la trazabilidad de la comparación: vincula cada valor reclamado con un período, una obligación y sus respaldos. Si la glosa incluye intereses o multas, revísalos como conceptos separados, no como parte indistinguible del capital. Este orden permite entender cómo se forma el total y preparar una respuesta sustentada si existen errores en los datos o pagos registrados.
¿Qué intereses, multas y recargos se aplican a las glosas del IESS?
Una glosa puede incluir capital pendiente, intereses, multas u otras obligaciones patronales. El desglose del IESS permite distinguir cada rubro y entender cómo se compone el total. Revisa por separado el valor principal y los conceptos adicionales: una suma global no explica por sí sola el origen de la deuda.
La fecha de vencimiento importa: el IESS genera automáticamente una glosa desde el día siguiente a la fecha máxima de pago. Compara la fecha exigible con la fecha del pago registrado. Si el comprobante corresponde a otro período, la obligación reclamada podría seguir apareciendo pendiente en el detalle.
Al revisar los componentes, ordena la información con estos pasos:
- Capital: localicen la obligación y el período que originan el saldo.
- Intereses: identifiquen el valor consignado y el período al que se atribuye.
- Multas: revisen si aparecen como rubro separado de la obligación principal.
- Otros valores: registren cualquier concepto adicional que conste en la glosa.
- Pagos: contrasten fechas, comprobantes y períodos con los registros del empleador.
Por ejemplo, ante una planilla pendiente y un comprobante de pago, no compares solo los totales. Verifica que ambos correspondan al mismo período y concepto. Después, revisa si la notificación presenta el capital y los intereses por separado. Esta conciliación permite detectar si la diferencia está en el pago principal o en los rubros adicionales.
El calendario también requiere atención. En Ecuador, cuando el vencimiento de aportes, fondos de reserva u otras obligaciones con el IESS coincide con sábado, domingo o día de descanso obligatorio, el pago puede realizarse hasta el siguiente día hábil. Ten en cuenta esta regla al comparar la fecha de vencimiento con la fecha efectiva del pago.
Si un rubro no coincide con los archivos internos, documenta la diferencia antes de responder. Anota el período, el concepto, el valor observado y el comprobante relacionado. Por ejemplo, separa una multa cuestionada del capital que sí reconoce la contabilidad. Así, la revisión se enfoca en el concepto específico, en vez de discutir todo el monto notificado sin distinción.
Conserva en un mismo expediente la glosa, las planillas y los comprobantes que respaldan cada período. Esa trazabilidad ayuda a explicar cómo se relacionan el capital, los intereses y las multas. Si identificas un pago aplicado a otro período, deja constancia del comprobante y de la obligación que buscaba cubrir.
No calcules los intereses o recargos a partir de una tasa supuesta. Utiliza el desglose que presenta el IESS y contrasta cada rubro con la obligación, el período y las fechas registradas. Si la notificación contiene una diferencia verificable, organiza los respaldos por concepto para sustentar la revisión correspondiente.
¿Cómo impugnar o solicitar la revisión de una glosa patronal
Empieza la revisión por identificar el punto concreto que cuestionas: puede ser el período, el concepto, el pago registrado o la información utilizada para generar la glosa. Una objeción clara permite comparar la notificación con planillas, comprobantes y registros laborales, sin discutir rubros que no están en controversia.
Tras la notificación de una glosa, el empleador tiene 8 días para pagarla o impugnarla, según el Instituto Ecuatoriano de Seguridad Social. El plazo hace necesario revisar oportunamente la fecha de notificación y organizar los respaldos relacionados con cada diferencia.
Antes de presentar el reclamo, prepara un expediente ordenado. Incluye la notificación, la planilla vinculada, los comprobantes de pago y los documentos que expliquen la novedad laboral. Si el desacuerdo se refiere a un pago, indica el período que debía cubrir y adjunta el comprobante correspondiente.
- Delimiten la diferencia: anoten el concepto, el período y el valor cuestionado.
- Reúnan los respaldos: relacionen cada documento con el rubro reclamado.
- Expliquen el motivo: describan qué dato consideran incorrecto y cómo lo sustentan.
- Presenten la impugnación: háganlo dentro del plazo aplicable y con argumentos documentados.
- Conserven constancia: archiven el reclamo y los documentos entregados para seguimiento.
La impugnación permite cuestionar la emisión cuando el empleador no está conforme. El IESS puede aceptar el reclamo y anular o regenerar la glosa, o rechazarlo. Entre las causas de rechazo están presentar la impugnación fuera del término legal o hacerlo sin una fundamentación debidamente justificada. Por eso, respalda cualquier discrepancia con evidencia relacionada con el motivo alegado.
Evita observaciones generales como “el saldo no corresponde”. Especifica, por ejemplo, que un comprobante acredita el pago de una obligación determinada, pero aparece asociado a otro período. Luego indica qué registro respalda esa afirmación. Esa precisión ayuda a enfocar la revisión en una diferencia comprobable.
Si no existe una discrepancia y la obligación procede, el empleador puede optar por pagarla. También existen mecanismos de pago parcial: los acuerdos pueden tener un plazo máximo de 12 meses, mientras los convenios pueden establecer plazos de 13 a 24 meses. La impugnación y las alternativas de pago responden a situaciones distintas; revisen cuál corresponde al estado de la obligación.
Para mantener a mano los respaldos que apoyan una revisión, organicen sus registros laborales y relacionen cada novedad con su documentación. Una trazabilidad clara facilita explicar qué dato se cuestiona y qué evidencia sustenta el reclamo.
Al presentar la impugnación, ten presente que el resultado puede variar: en Ecuador, algunas impugnaciones de glosas del IESS son aceptadas y las glosas se anulan o regeneran, mientras que otras son rechazadas. Por eso, mantén ordenados los documentos relacionados con la diferencia planteada.
Nómina360: Asistencia y Turnos
Nómina360 permite gestionar Asistencia y Turnos como parte del control de la información laboral que alimenta los procesos de nómina. Cuando una glosa requiere revisar registros de jornada o novedades, contar con datos organizados facilita contrastarlos con los respaldos empresariales.
La plataforma también ofrece Core HR: Nómina y liquidaciones, Distribución por Centros de Costo y Portal del Empleado. Estas herramientas se relacionan con la gestión de pagos, la organización de información laboral y el acceso del personal a sus datos. No sustituyen la revisión de una notificación ni el proceso de impugnación ante el IESS, pero pueden apoyar el orden administrativo interno.
Si buscan estructurar mejor la gestión de asistencia y nómina en su empresa, contacten a Nómina360 para conocer sus soluciones.
Fortalezcan el control de sus procesos laborales
Comprender qué son las glosas patronales del IESS permite pasar de una reacción puntual a un control administrativo más consistente. El siguiente paso es revisar cómo se registran las novedades laborales y cómo se conectan con el rol de pagos, para mantener la trazabilidad de los datos utilizados en cada proceso.
Una gestión organizada de asistencia, turnos, rol de pagos y distribución por centros de costo ayuda a mantener alineados los registros internos. Estas herramientas no reemplazan la atención de una glosa ni la respuesta que corresponda presentar ante el IESS, pero pueden apoyar el orden de la información que la empresa necesita consultar y conciliar.
Si desean fortalecer ese control con procesos de gestión de talento humano, conozcan las soluciones de Nómina360. Avancen con información ordenada y una gestión laboral más clara.
Preguntas frecuentes sobre las glosas patronales del IESS
¿Qué son las glosas patronales del IESS en Ecuador?
Las glosas patronales del IESS son valores que el Instituto registra contra un empleador cuando una obligación patronal vencida queda impaga. La notificación identifica el concepto y el período relacionados con el saldo. Para revisar un caso concreto, compara esos datos con los registros del empleador; así podrás distinguir una obligación pendiente de una diferencia que requiere revisión.
¿Qué obligaciones patronales pueden generar una glosa del IESS?
Una glosa puede relacionarse con aportes al Seguro General Obligatorio, seguros adicionales contratados, descuentos, intereses, multas u otras obligaciones pendientes. Por ejemplo, ante un valor asociado a un trabajador, revisa si el concepto y el período coinciden con los documentos internos. Ten presente también que la mora patronal puede afectar prestaciones de Salud, Pensiones, Riesgos del Trabajo y Cesantía.