La coherencia entre el rol de pagos, los aportes al IESS y las declaraciones al SRI es clave para el cruce de información entre IESS y SRI. Para revisarla, reúne los roles de pago, los registros de aportes y las declaraciones tributarias relacionadas con remuneraciones y retenciones. Luego, compara los valores y confirma que correspondan al mismo período y concepto. Las diferencias pueden requerir ajustes y generar intereses o posibles sanciones.
Para preparar esta revisión, identifica los datos que intervienen y define controles internos que permitan detectar inconsistencias. También es importante mantener alineados los registros contables, laborales y tributarios. Así, tu empresa puede organizar el cumplimiento y dar seguimiento a las diferencias sin duplicar tareas entre las áreas responsables.
Puntos clave
- Reúna los roles de pago, los registros de aportes y las declaraciones tributarias para sustentar la revisión de consistencia.
- Compare el gasto de nómina registrado contablemente con los aportes declarados al IESS para detectar diferencias.
- Revise la coherencia entre los anexos ATS y RDEP y los roles de pago como parte del control interno.
- En marzo, revise la correspondencia entre la información tributaria reportada al SRI y los registros de nómina, aportes y contratos vinculados con el IESS y el MDT.
- Atienda las inconsistencias oportunamente: las diferencias entre datos contables, tributarios y laborales pueden producir ajustes, intereses y posibles sanciones.
1. Base legal del procedimiento
El marco aplicable depende de qué significa “cruce” en cada caso. Para el trámite de cruce de fondos de cesantía con mora patronal, el IESS señala como base legal el artículo 150 del Reglamento de Aseguramiento, Recaudación y Gestión de Cartera, Resolución CD 625. Esta referencia corresponde a ese procedimiento específico.
No debe confundirse ese trámite con la revisión de datos laborales y tributarios de una empresa. La norma citada se refiere a fondos de cesantía y obligaciones patronales pendientes. En cambio, contrastar nómina, aportes y declaraciones sirve como control administrativo y tributario. Identificar el propósito evita aplicar una regla fuera de contexto.
Para una empresa, el análisis práctico empieza por definir qué información se está contrastando. Por ejemplo, una diferencia entre el gasto de nómina contabilizado y los aportes declarados al IESS requiere rastrear los registros relacionados. La Resolución CD 625 no debe presentarse automáticamente como fundamento de toda validación entre instituciones.
Vincule cada valor con su origen: rol de pago, asiento contable, registro de aportes o declaración tributaria. Si el rol muestra una remuneración distinta de la que consta en el registro asociado, identifique el período y la causa antes de corregir el dato o responder un requerimiento. Esa trazabilidad facilita explicar cada cifra.
¿Qué plazos existen para responder requerimientos del IESS o del SRI? El plazo que debe atenderse es el indicado en el requerimiento recibido, porque la actuación solicitada y su fecha límite dependen de esa comunicación. Registre la fecha de recepción, asigne un responsable y conserve el respaldo de la respuesta presentada.
Para organizar la atención, clasifique cada notificación por institución, período y asunto. Un requerimiento del IESS sobre aportes no equivale a una comunicación del SRI sobre información tributaria. Reúna los documentos relacionados con el tema solicitado y evite mezclar antecedentes de otros períodos o procesos.
¿Cómo afecta el cruce IESS-SRI a los registros de una empresa? La revisión puede involucrar la correspondencia entre ingresos declarados y registros vinculados con aportes, según la información examinada. Para analizar una diferencia, vincule cada valor con el período y el respaldo correspondiente.
En la gestión empresarial, establezca un flujo documentado: identificar el requerimiento, localizar los registros pertinentes, comparar valores y dejar constancia de cualquier ajuste. Si el caso corresponde a cesantía y mora patronal, considere el artículo 150 y la Resolución CD 625. Si involucra declaraciones y nómina, delimite esa revisión por separado.
En Ecuador, la utilidad contable sirve de base para calcular beneficios laborales. Conserve el soporte contable que permita explicar cómo se determinó.
2. Control interno y validación cruzada
El control interno compara registros de una misma operación desde distintas áreas. En una empresa, contrasta el gasto de nómina contabilizado con los aportes declarados al IESS. Esta revisión permite detectar diferencias antes de que se reflejen en reportes posteriores.
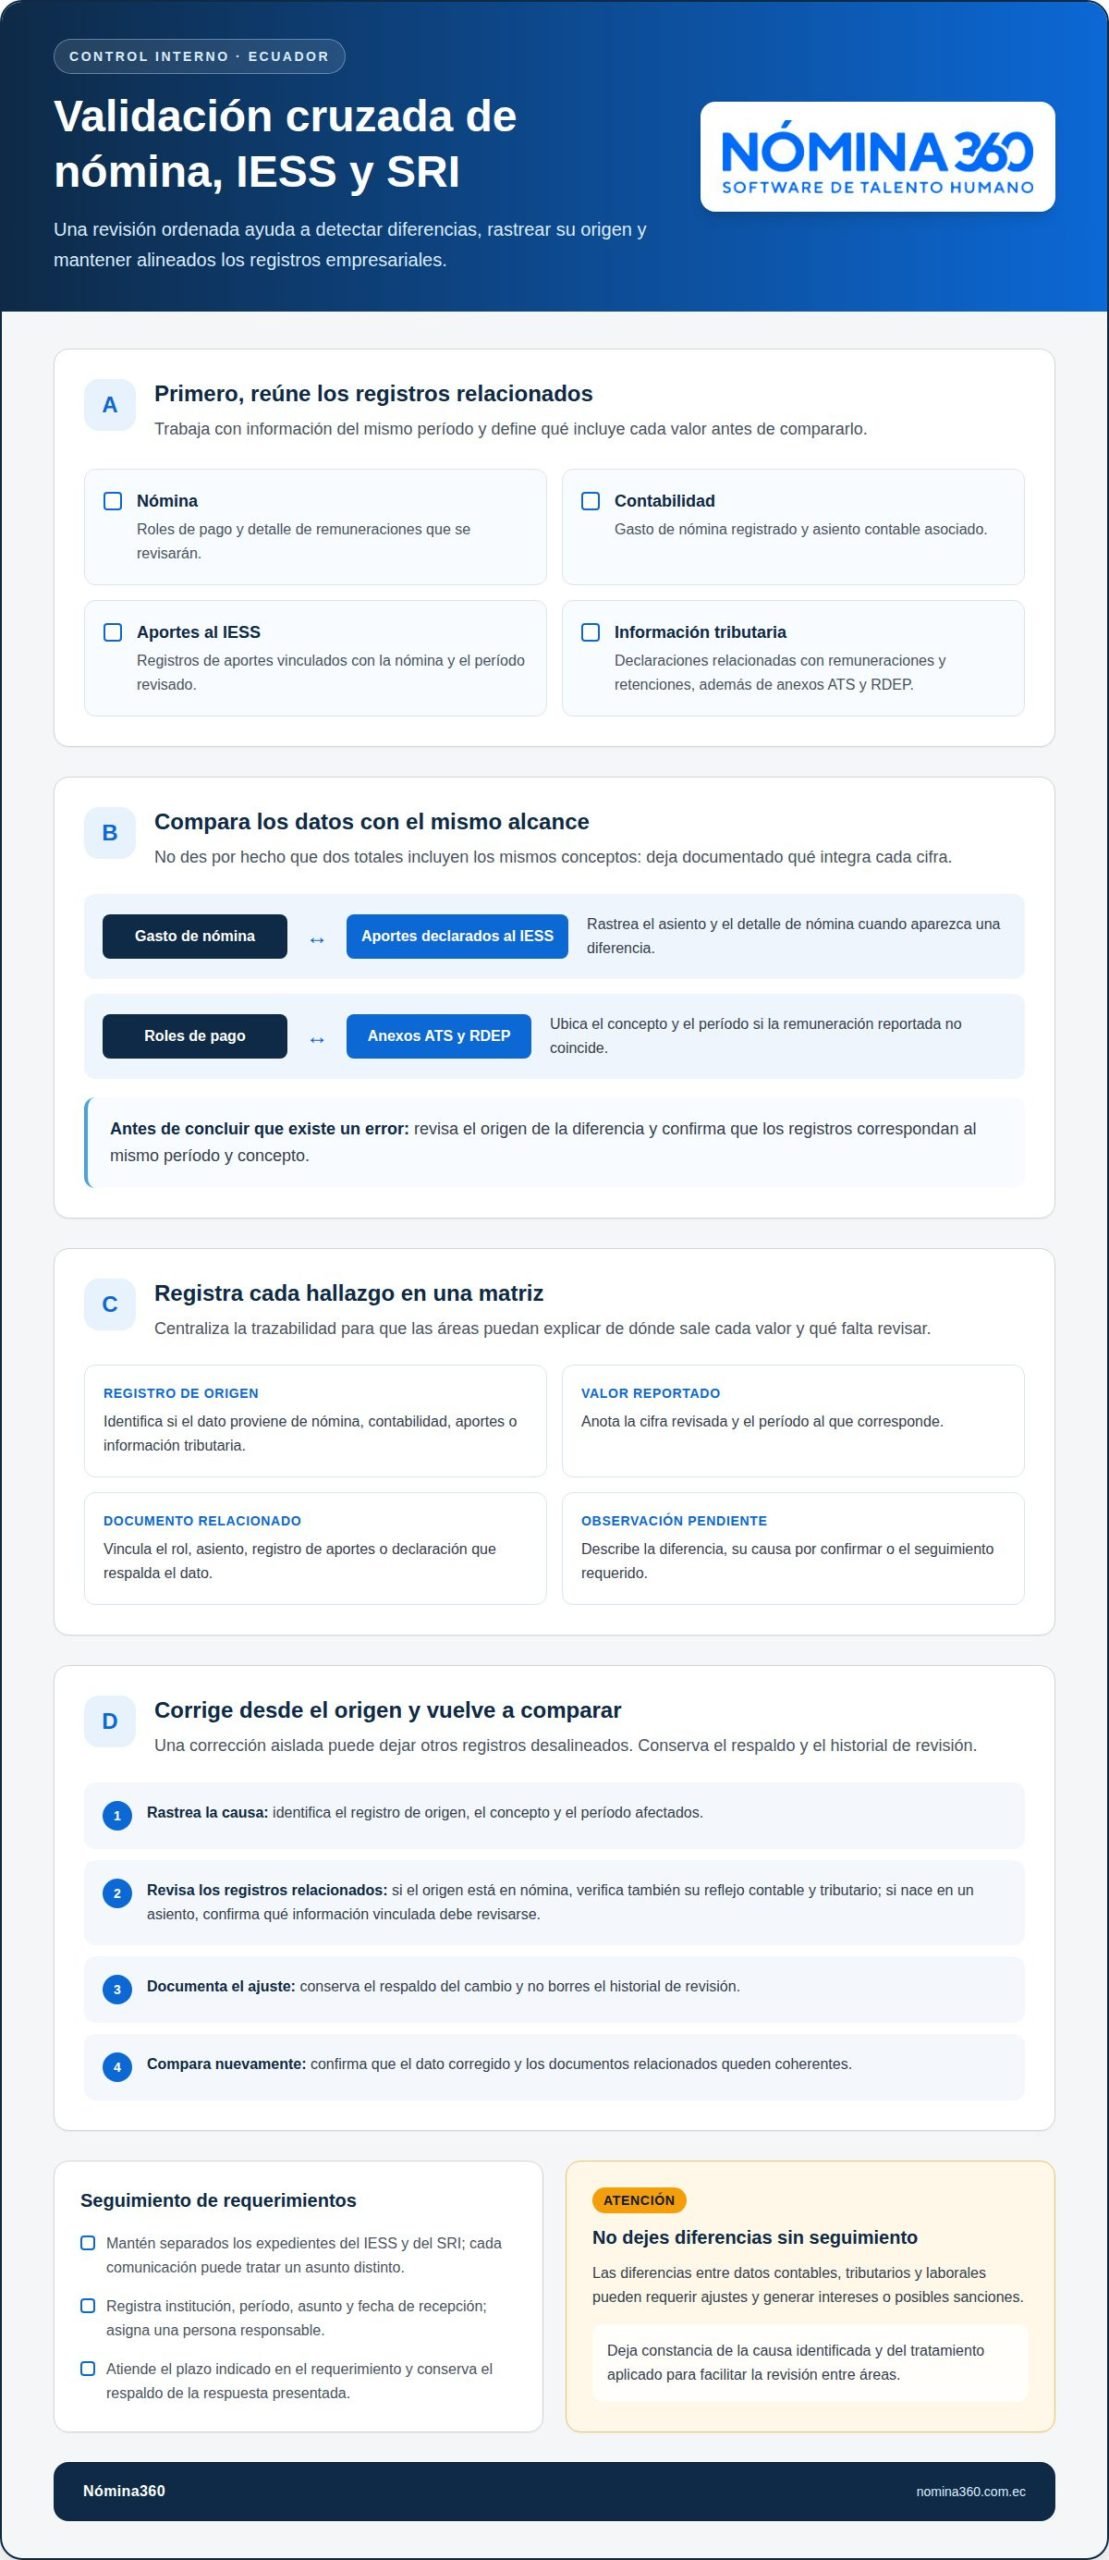
Empiece por definir el período y reunir datos con el mismo alcance. Un total contable puede incluir conceptos que no aparecen de la misma manera en otro registro. Documente qué integra cada cifra y cómo se relaciona con los pagos y aportes reportados.
Después, contraste los anexos ATS y RDEP con los roles de pago. Si el rol registra una remuneración distinta de la reportada en esos anexos, identifique el concepto y el período afectados. Antes de concluir que hay un error, revise el origen de la diferencia.
Una matriz de conciliación ayuda a ordenar la revisión. Incluya el registro de origen, el valor reportado, el documento relacionado y la observación pendiente. Por ejemplo, ante una diferencia entre el gasto contable y los aportes declarados, rastree el asiento y el detalle de nómina correspondientes.
Para corregir una inconsistencia detectada en la revisión entre IESS y SRI, identifique primero el registro de origen y la causa. Luego, ajuste el dato y los documentos relacionados según el proceso aplicable. Conserve el respaldo del cambio y vuelva a comparar los registros.
El orden de las correcciones importa. Modificar solo el archivo donde aparece la diferencia puede dejar otros registros desalineados. Si el origen está en nómina, revise también su reflejo contable y tributario. Si nace en un asiento, confirme qué información relacionada debe revisar.
Para consultar notificaciones o diferencias del IESS y el SRI en línea, acceda por separado a los canales digitales oficiales de cada institución y revise las comunicaciones asociadas a la empresa. Registre el asunto, la fecha de recepción y la información solicitada para asignar el seguimiento.
Una comunicación del IESS puede referirse a aportes, mientras que una del SRI puede tratar sobre declaraciones. Mantenga los expedientes separados para no confundir requerimientos ni respaldos. Vincule cada notificación con el período, los documentos utilizados y la respuesta gestionada.
La coherencia entre la información laboral y tributaria ayuda a detectar y revisar posibles diferencias en la determinación tributaria. Por eso, documente cada diferencia detectada, su causa y el tratamiento aplicado, sin borrar el historial de revisión.
Para ordenar estos controles dentro de la gestión empresarial, explore herramientas para gestionar procesos de talento humano y mantener más trazabilidad entre registros.
3. ¿Qué información cruzan el IESS y el SRI en Ecuador?
Para delimitar el cruce de información entre IESS y SRI, identifica primero los registros laborales y tributarios incluidos en el análisis. En una empresa, este puede abarcar nómina, aportes, salarios declarados, retenciones y contratos relacionados con el IESS y el MdT. Como cada dato cumple una función distinta, clasifícalos antes de evaluar una diferencia.
La información salarial permite observar cómo se reflejan las remuneraciones en registros con distintos propósitos. Puedes revisar un dato declarado al SRI junto con la información laboral que lo sustenta. Distingue el valor informado, el período al que corresponde y el concepto reportado. Así evitas tratar como equivalentes cifras que describen aspectos distintos de una relación laboral.
Los registros de aportes al IESS ofrecen otra perspectiva sobre la información laboral de la empresa. Para interpretar una diferencia, identifica qué dato de nómina se relaciona con el registro y qué documentación interna explica su tratamiento. No asumas que dos cifras tienen el mismo alcance solo porque corresponden al mismo colaborador o período.
Los contratos relacionados con el IESS y el MdT aportan contexto sobre la relación laboral registrada. Ayudan a interpretar la información de la empresa, especialmente cuando existen cambios documentados en las condiciones o en los registros laborales. El contrato no sustituye la información declarada; permite comprender el contexto que la respalda.
- Información laboral: registros de nómina y contratos relacionados con la gestión del personal.
- Información de aportes: datos reportados ante el IESS para las obligaciones patronales examinadas.
- Información tributaria: salarios y retenciones declarados ante el SRI.
- Contexto institucional: registros laborales vinculados con el Ministerio del Trabajo (MDT).
Esta clasificación ayuda a definir quién debe explicar cada dato en la empresa. El área de nómina conoce el origen de la información salarial, contabilidad interpreta su registro financiero y el equipo tributario administra lo declarado al SRI. Asigna responsabilidades según el tipo de dato para obtener respuestas internas sin confundir las funciones de cada área.
En el cruce de información entre IESS y SRI, no basta con preguntar qué cifra difiere: también hay que precisar qué representa cada dato. Una remuneración, una retención y un aporte pertenecen a categorías distintas. Identificarlas permite revisar el registro pertinente y evita conclusiones basadas en una comparación incompleta.
Antes de revisar una observación, define el alcance documental según el asunto indicado. Si se relaciona con salarios o retenciones, enfoca la revisión en los datos tributarios y sus respaldos laborales. Si involucra contratos, incorpora los documentos relacionados con el IESS y el MdT. Así, cada análisis se limita a la información pertinente.
4. ¿Qué obligaciones tienen los empleadores ante el IESS y el SRI en Ecuador?
En Ecuador, los empleadores deben mantener coherencia entre sus registros laborales, contables y tributarios. En marzo, las empresas deben revisar la correspondencia entre la información tributaria reportada al SRI y los registros de nómina, aportes y contratos vinculados con el IESS y el MdT. Esta revisión ayuda a organizar el cumplimiento e identificar diferencias oportunamente.
La revisión no consiste solo en comparar totales. Relaciona cada valor con su período, concepto y respaldo. Por ejemplo, una cifra de nómina puede aparecer en un rol de pago, un asiento contable y registros de aportes. Si esos documentos tienen alcances distintos, explica esas diferencias en la conciliación.
Para llevar a cabo este control, asigna responsables de nómina, contabilidad y gestión tributaria. Cada área debe aportar los registros que administra y explicar su origen. Así, una diferencia entre los aportes al IESS y los datos reportados al SRI no queda sin contexto operativo.
Una revisión empresarial puede organizarse alrededor de estos cruces:
- Nómina y aportes: relacionar los roles de pago con los valores declarados ante el IESS.
- Nómina e información tributaria: contrastar los roles con anexos ATS y RDEP.
- Contabilidad y nómina: revisar que el gasto registrado corresponda con los documentos de pago.
- Contratos y registros: mantener vinculada la información contractual con los registros laborales correspondientes.
En el cierre de marzo, documenta el período examinado y las diferencias encontradas. Si el gasto de nómina contabilizado no coincide con los aportes declarados, identifica qué concepto explica la variación. Si los anexos ATS o RDEP difieren de los roles, registra qué información requiere aclaración.
Incluye al MdT en la organización de los registros. La revisión de marzo comprende contratos vinculados con el IESS y el MdT, además de nómina, aportes e información tributaria reportada al SRI. Mantener estos documentos ordenados permite entender la relación entre los registros sin confundir sus propósitos.
La trazabilidad requiere una referencia clara entre cada cifra y su respaldo. Por ejemplo, un registro contable debe relacionarse con el detalle de nómina que lo sustenta. Si una corrección modifica un dato, documenta la causa y los registros relacionados que revisaste.
El resultado de este proceso interno debe ser una explicación verificable de cada diferencia. No basta con anotar que dos valores no coinciden. La empresa debe identificar el origen, el documento asociado y el tratamiento aplicado, especialmente al preparar la revisión anual de marzo.
Integra esta conciliación en el calendario de cierre y coordina la participación de nómina, contabilidad y los responsables tributarios. Así puedes revisar oportunamente los registros del IESS, el SRI y el MdT, y dar seguimiento a las inconsistencias entre áreas.
5. ¿Qué sanciones hay por diferencias entre nómina, aportes al IESS y declaraciones al SRI?
Las inconsistencias entre datos contables, tributarios y laborales pueden generar ajustes, intereses y posibles sanciones. El efecto depende de la diferencia identificada y de la obligación relacionada. Por eso, una variación entre el rol de pago y un registro contable requiere análisis, no una conclusión automática sobre su causa.
Cuando los registros de aportes al IESS no coinciden con las declaraciones de salarios o retenciones al SRI, puede ser necesario revisar posibles glosas o nuevas determinaciones de deuda. Identifica qué dato difiere, a qué período corresponde y qué respaldo explica la variación. No corrijas un único archivo sin revisar los registros relacionados.
El riesgo puede ir más allá del valor observado inicialmente. Detectar a tiempo diferencias entre los datos del IESS y del SRI permite investigar su origen y atender la inconsistencia antes de que avance su tratamiento administrativo, que podría implicar intereses, sanciones o embargos.
Un análisis interno puede seguir una secuencia documentada:
- Delimitar el hallazgo: identificar la institución, el período y el tipo de registro involucrado.
- Rastrear el origen: comparar el dato con roles de pago, registros contables y soportes tributarios.
- Determinar el alcance: establecer qué documentos relacionados podrían reflejar la misma diferencia.
- Documentar el tratamiento: conservar la explicación, los respaldos revisados y cualquier ajuste aplicado.
Por ejemplo, si un registro de aportes al IESS difiere de los salarios declarados al SRI, confirma primero que ambos correspondan al mismo período y concepto. Luego revisa los roles de pago y sus respaldos. Esta comprobación ayuda a distinguir una diferencia de clasificación de una inconsistencia que requiere corrección.
También es necesario comparar los anexos ATS y RDEP con la nómina. Si las cifras difieren, rastrea el dato hasta su registro de origen. Corregir únicamente el anexo, sin revisar el rol de pago o la contabilidad relacionada, puede dejar la inconsistencia en otro documento.
La respuesta operativa debe conservar la trazabilidad. Asigna un responsable, registra los documentos examinados y vincula cada cambio con su respaldo. Si existe una notificación, atiéndela según el requerimiento recibido y documenta la gestión realizada. Así, el equipo podrá explicar qué encontró y cómo trató la diferencia.
Un proceso ordenado de nómina y liquidaciones ayuda a mantener consistentes los registros usados en estos controles. Conozca cómo gestionar nómina y liquidaciones con una plataforma empresarial.
Nómina360
Nómina360 ayuda a las empresas a organizar la gestión de nómina y talento humano que sustenta sus controles internos. Su plataforma incluye Core HR: Nómina y liquidaciones, Asistencia y Turnos, Distribución por Centros de Costo y Portal del Empleado. Estas herramientas permiten centralizar procesos y mantener información operativa útil para la revisión empresarial.
Cuando el equipo necesita mayor trazabilidad entre nómina, asistencia y registros por área, puede evaluar cómo estos módulos se ajustan a sus procesos. La plataforma cumple la normativa del IESS, el SRI y el Ministerio de Trabajo, y actualiza automáticamente los cambios legales.
Contacta a Nómina360 para conversar sobre las necesidades de gestión de tu empresa.
Convierta la revisión en una práctica de gestión
El siguiente paso es definir cómo incorporar la revisión de datos en la planificación de la empresa. Asignen responsables, establezcan un flujo de escalamiento y conserven criterios compartidos entre nómina, contabilidad y administración. Así, las decisiones no dependerán de revisiones aisladas y cada período permitirá fortalecer la trazabilidad y la coordinación interna.
Tratar el cruce de información entre IESS y SRI como un proceso de gestión, y no solo como una respuesta puntual, ayuda a anticipar dónde pueden surgir diferencias. La dirección puede usar los hallazgos para ajustar controles, ordenar responsabilidades y dar seguimiento a las medidas correctivas. El objetivo es mantener una operación clara y consistente frente a las obligaciones empresariales en Ecuador.
Si desean llevar este enfoque a sus procesos de nómina y talento humano, conversen con Nómina360 sobre las necesidades de su empresa. Un próximo paso bien definido permite avanzar con mayor orden y confianza.
Preguntas frecuentes
¿Qué necesito para hacer el trámite?
Si se refiere al trámite del IESS para cruzar fondos de cesantía con mora patronal, necesita cumplir sus requisitos específicos: 24 aportaciones no simultáneas y estar cesante durante 60 días o jubilado. También requiere una cuenta bancaria registrada en su historia laboral, no tener préstamos quirografarios vigentes y usar cédula y clave de afiliado. Las personas extranjeras registradas pueden usar su código de identificación.
¿Para qué sirve el cruce de datos entre el IESS y el SRI?
Este control permite identificar diferencias entre registros laborales y tributarios que podrían requerir revisión. En una empresa, comparar la remuneración declarada con los datos de nómina ayuda a detectar errores de período o clasificación. También aporta trazabilidad para explicar el origen de una cifra y el respaldo que la sustenta. Así, los responsables pueden enfocarse en inconsistencias concretas y aplicar un criterio común.
¿Cómo verifica el SRI los aportes y afiliaciones al IESS?
La revisión determina si los registros laborales disponibles concuerdan con la información salarial o de retenciones declarada al SRI. Si los aportes registrados en el IESS difieren de esas declaraciones, puede ser necesario revisar posibles glosas o nuevas determinaciones de deuda. Para entender una observación, delimita el período y compara los conceptos involucrados. Analiza los respaldos antes de atribuir una causa a la diferencia.
¿Qué inconsistencias detectan entre declaraciones tributarias y aportes al IESS?
Puede haber diferencias entre salarios declarados y aportes registrados, entre los anexos ATS o RDEP y los roles de pago, o entre el gasto de nómina contabilizado y los aportes reportados. Antes de corregir, confirma que los datos correspondan al mismo período y concepto. Una clasificación distinta puede explicar la variación, siempre que los registros relacionados la respalden.
¿Qué documentos presentar para justificar diferencias entre el IESS y el SRI?
Prepara los documentos relacionados con la diferencia observada: roles de pago, registros de aportes, declaraciones o anexos tributarios y respaldos contables. Si el hallazgo involucra salarios o retenciones, incluye la información pertinente del ATS o RDEP. Organiza los archivos por período y concepto, y vincula cada cifra con su documento de origen. El requerimiento recibido determina qué información debe respaldar la respuesta.