Una auditoría interna eficaz no se limita a comprobar el total pagado: un checklist para auditoría de nómina interna suele reunir entre 15 y 50 puntos, según la complejidad del área auditada. Cada punto puede registrarse como «Sí», «No» o «N/A», con observaciones que documenten los hallazgos y faciliten su seguimiento.
Revisar el rol de pagos exige orden y trazabilidad: una novedad omitida, un pago sin respaldo o una deducción incorrecta puede afectar los registros y la gestión del personal. En esta guía encontrarás qué verificar en las novedades, los pagos, los beneficios y las deducciones, y cómo identificar riesgos de control antes de que se conviertan en errores recurrentes.
La lista también incluye expedientes laborales, autorizaciones, conciliaciones, accesos al sistema y evidencia de cada movimiento. Así puedes organizar una revisión práctica, asignar responsables y documentar los resultados con criterios claros para la operación de nómina en Ecuador.
Puntos clave
- Separa las responsabilidades de registro, preparación y pago para fortalecer el control de los movimientos de personal.
- Contrasta ausencias, permisos y horas reportadas con sus autorizaciones y respaldos antes de procesar la nómina.
- Concilia los valores pagados con los recibos, los registros contables y la información remitida a la entidad financiera.
- Evalúa si los descuentos cuentan con autorización y documentación que sustente cada aplicación.
- Usa registros de asistencia y turnos trazables para facilitar la revisión de novedades relacionadas con la jornada.
¿Qué es un checklist de auditoría interna y para qué sirve?
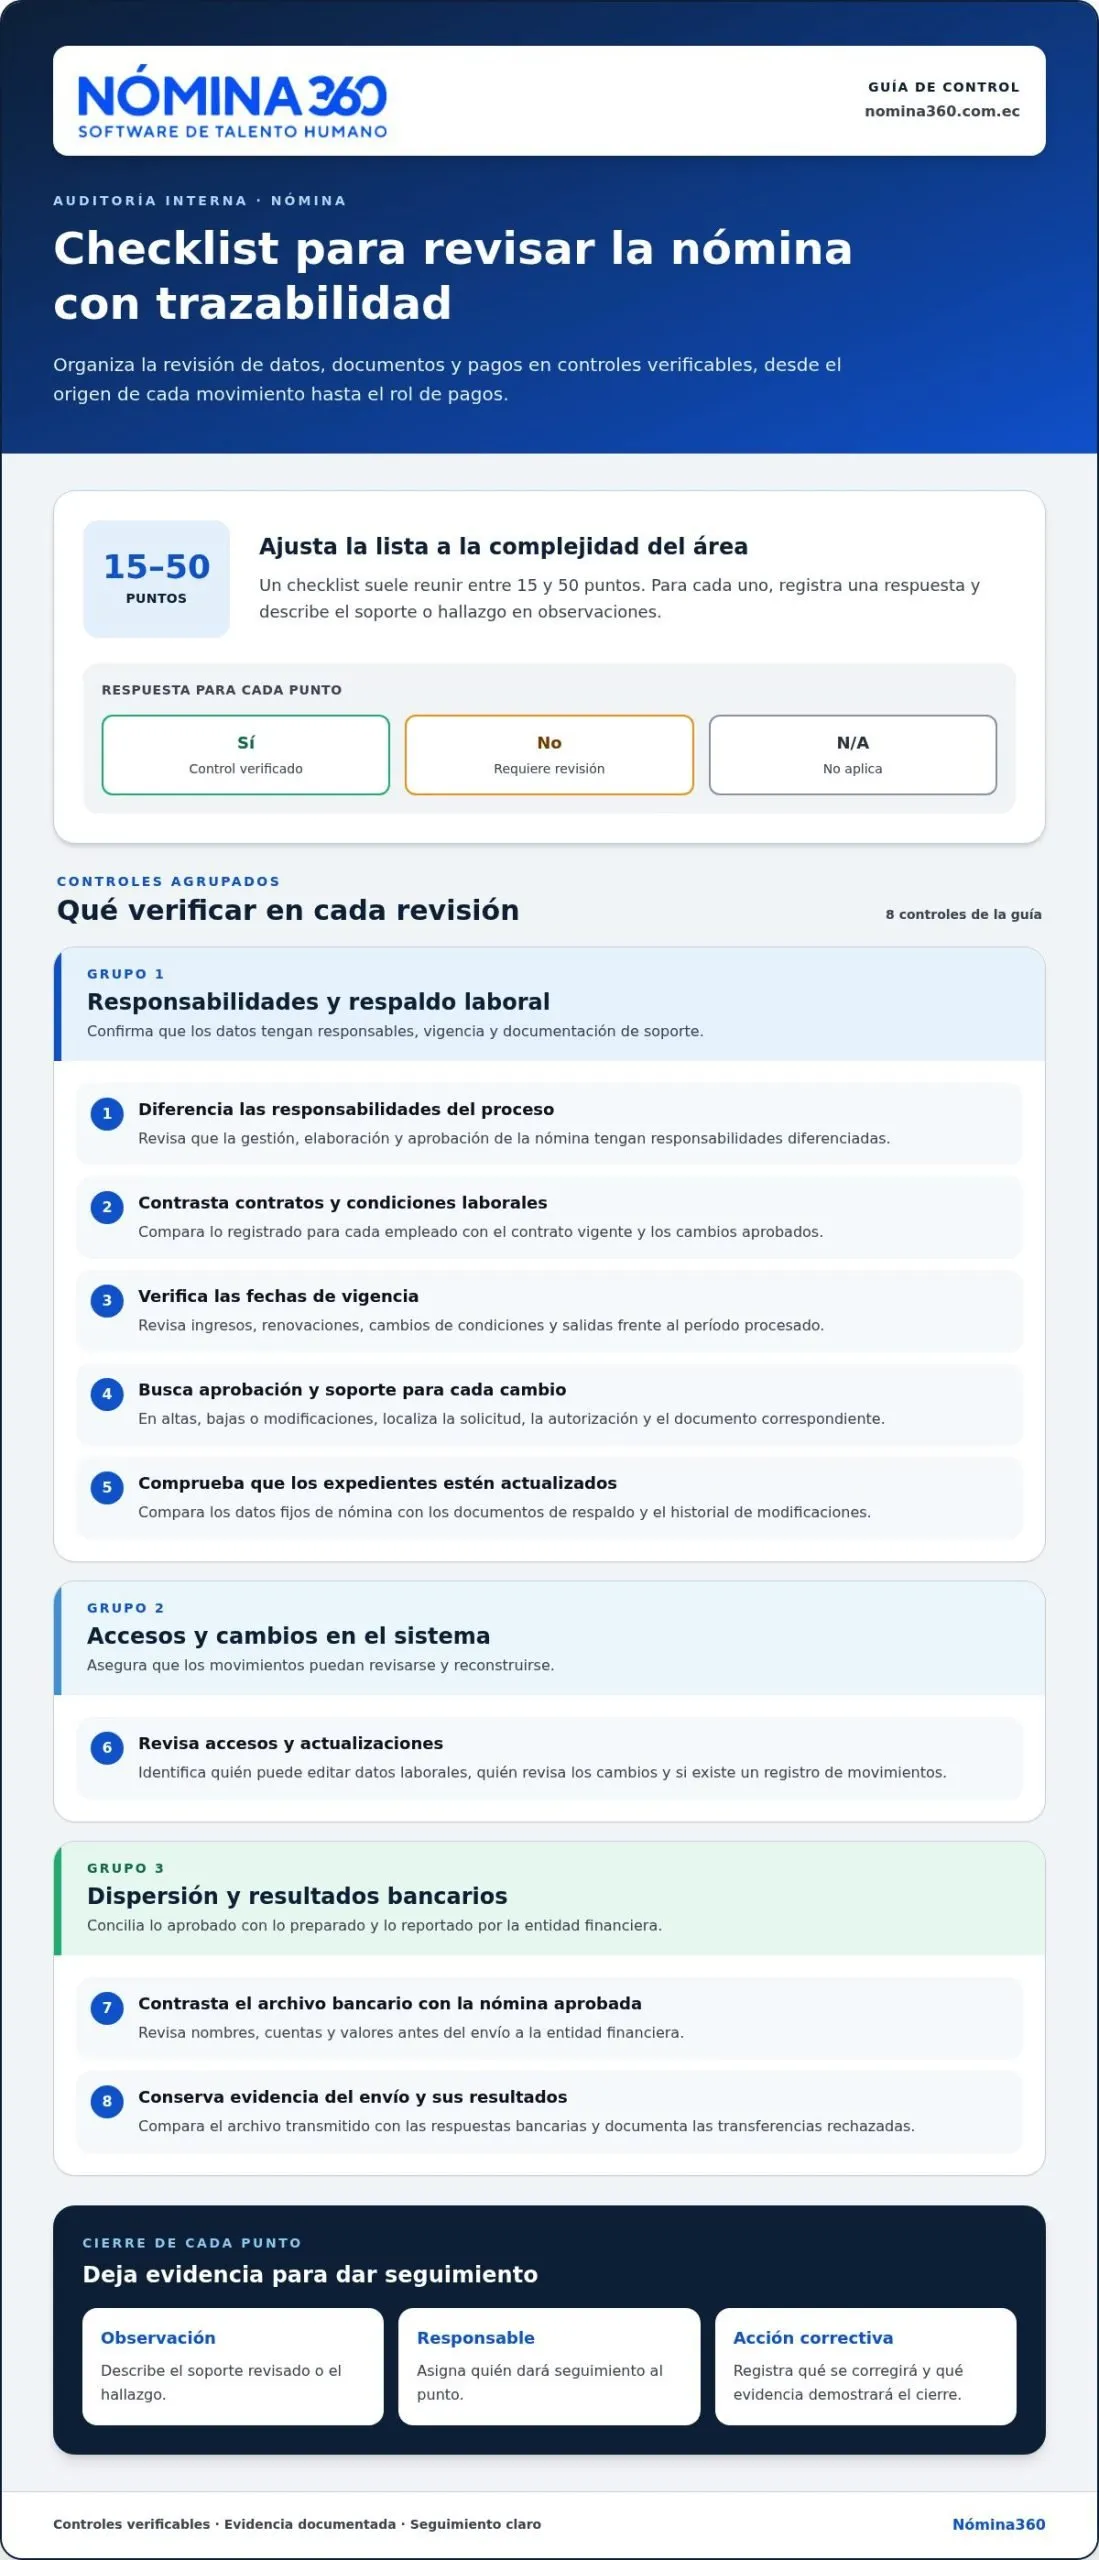
Un checklist para auditoría de nómina interna convierte la revisión de datos, documentos y pagos en controles verificables. Suele reunir entre 15 y 50 puntos, según la complejidad del área auditada. Para cada punto, registren «Sí», «No» o «N/A» y describan el soporte o hallazgo en observaciones. Así queda claro qué se revisó, qué requiere corrección y quién debe dar seguimiento.
En Ecuador, la revisión debe permitir rastrear cada movimiento desde su origen hasta el registro en el rol de pagos. La Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) señala que los controles internos y las auditorías informáticas ayudan a asegurar la veracidad y coherencia de la información registrada. En la práctica, contrasta los documentos de Talento Humano con los datos procesados y conserva evidencia de cada aprobación.
- Revisen la asignación de funciones en el proceso. La gestión, elaboración y aprobación de la nómina deben tener responsabilidades diferenciadas; esto reduce el riesgo de que una sola persona registre y valide el mismo cambio.
- Verifiquen contratos, modalidades y condiciones laborales. Comparen lo registrado para cada empleado con el contrato vigente y sus cambios aprobados; una diferencia puede alterar la base utilizada para calcular los pagos.
- Confirmen las fechas de vigencia de contratos y modificaciones. Revisen las fechas de ingreso, renovación, cambio de condiciones y salida frente al período procesado, para detectar registros aplicados antes o después de su aprobación.
- Comprueben que cada cambio tenga aprobación y soporte documental. Para altas, bajas o modificaciones, localicen la solicitud, autorización y documento correspondiente; esa cadena permite explicar por qué cambió un dato laboral.
- Revisen que los expedientes de los empleados estén actualizados. Comparen los datos fijos de nómina con la documentación de respaldo y con el historial de modificaciones, para identificar información incompleta o desactualizada.
- Verifiquen el control de accesos y las actualizaciones del sistema. Identifiquen quién puede editar datos laborales y quién revisa esos cambios; un registro de movimientos facilita reconstruir las acciones realizadas.
- Contrasten el archivo de dispersión bancaria con la nómina aprobada. Revisen nombres, cuentas y valores antes del envío a la entidad financiera; así pueden detectar diferencias entre los importes autorizados y los preparados para pago.
- Conserven evidencia de envío y de resultados bancarios. Comparen el archivo transmitido con las respuestas de la entidad financiera y documenten las transferencias rechazadas, para dar seguimiento a los pagos pendientes.
Al cerrar cada punto, asigna un responsable y registra la acción correctiva con su evidencia. Así podrás comparar ciclos de revisión, detectar cambios recurrentes en contratos o datos fijos y mantener una pista de auditoría comprensible para Talento Humano, contabilidad y quienes aprueban los pagos.
Registro de ausentismos, incapacidades, permisos y otras novedades
Conviene revisar las novedades registradas y aclarar cualquier diferencia antes de procesar la nómina. En cada período, compara ausencias, incapacidades, permisos, luto, calamidades y llegadas tarde con sus fechas, autorizaciones y documentos de respaldo. Por ejemplo, identifica una ausencia sin aprobación antes del cierre, sin mezclarla con una novedad validada.
- Revisen las políticas internas aplicables a cada novedad. Contrasten el registro con el reglamento corporativo y el procedimiento vigente para distinguir una ausencia autorizada de un dato pendiente de aclaración.
- Verifiquen fecha, duración y tipo de novedad. Comparen la solicitud o el respaldo con el registro de asistencia; una fecha equivocada puede trasladar el efecto a otro período de nómina.
- Conserven el documento que justifica el movimiento. Vinculen cada incapacidad, permiso o calamidad con su soporte y aprobación para que otra persona pueda reconstruir el criterio aplicado.
- Comprueben que las novedades lleguen al cálculo correcto. Revisen cómo se reflejó cada registro en el período procesado y documenten las diferencias entre el dato aprobado y el valor calculado.
- Confirmen que los procedimientos y manuales estén vigentes. Comparen las instrucciones usadas por el equipo con las prácticas reales; si el manual no explica quién registra o aprueba, asignen esa responsabilidad.
- Registren cada respuesta de auditoría con una observación útil. Marquen «Sí», «No» o «N/A» y describan el caso, el documento revisado y el motivo de cualquier diferencia, evitando comentarios genéricos.
- Asignen una acción correctiva y una persona responsable. Detallen qué registro debe corregirse, quién actualizará el dato y qué evidencia demostrará el cierre; luego incorporen el resultado al siguiente control.
- Concilien los cálculos fiscales y las retenciones registrados. Contrasten los valores procesados con los parámetros aplicables y sus respaldos, y documenten ajustes o diferencias para revisión contable.
Para convertir la revisión en una mejora concreta, clasifica los hallazgos por causa: falta de respaldo, error de captura, aprobación tardía o procedimiento ambiguo. Luego compara los registros corregidos con el cálculo del período y conserva el historial. Así distinguirás una incidencia aislada de un problema recurrente y podrás ajustar el control que originó la diferencia.
Cuando las novedades y sus aprobaciones requieren una trazabilidad más ordenada, la gestión de nómina y liquidaciones puede ayudar a mantener relacionados los registros que alimentan el proceso.
Revisión de nómina, pagos, beneficios y deducciones
La revisión financiera debe seguir cada valor desde el cálculo hasta el comprobante bancario y el asiento contable. Selecciona una muestra de comprobantes que incluya conceptos fijos y variables para identificar diferencias individuales y patrones que afecten el total. Contrasta salarios, comisiones, auxilios, bonificaciones, viáticos, horas extra y recargos con contratos, autorizaciones y documentos de respaldo.
- Verifiquen que cada concepto esté correctamente liquidado. Para una comisión, comparen el valor registrado con su cálculo y soporte; para horas extra, revisen justificación, autorización previa y registros que permitan controlar los límites aplicables.
- Revisen beneficios y deducciones con sus respaldos. Comparen anticipos, préstamos y beneficios descontados con la autorización y el documento correspondiente; comprueben que el cálculo coincida con las condiciones registradas.
- Concilien la nómina con los pagos ejecutados. Comparen el total aprobado con el archivo enviado a la entidad financiera y con los movimientos bancarios; documenten transferencias rechazadas y pagos que requieran seguimiento.
- Separen preparación y ejecución del pago. La persona responsable de pagar no debe ser quien preparó la nómina; esta separación reduce el riesgo de que un error pase sin una revisión independiente.
- Vinculen el pago con la evidencia documental. Conserven recibos, archivos de dispersión, comprobantes bancarios y bitácoras de movimientos; en conjunto, permiten reconstruir quién procesó cada valor y cuándo.
- Concilien saldos contables y desembolsos. Comparen los registros contables con pagos a empleados y terceros relacionados con la nómina; revisen también que cada gasto esté asignado según su naturaleza.
- Contrasten asistencia y nómina. Revisen las horas trabajadas frente a las horas pagadas, y analicen registros superiores a 24 horas en un día como posibles anomalías de captura.
- Comparen períodos similares y expliquen variaciones. Identifiquen cambios en remuneraciones, horas extra o deducciones; documenten si responden a modificaciones autorizadas o a diferencias que necesitan corrección.
Para comprobar las obligaciones aplicables, contrasta los cálculos con los documentos oficiales de retenciones y aportes, cuando corresponda. Verifica también que la información enviada a la entidad financiera coincida con el rol de pagos procesado. Si hay diferencias entre los registros, identifica su origen antes de ajustar la contabilidad.
Como indicador de control, calculen la tasa de error dividiendo los pagos erróneos para el total de pagos y multiplicando por 100. Revisen el resultado junto con los comprobantes y las causas registradas; el porcentaje orienta el análisis, pero cada diferencia debe rastrearse hasta su documento, cálculo o movimiento financiero.
Riesgos de la gestión de nómina y motivos para auditarla
Una diferencia salarial, un acceso inadecuado o una aprobación sin respaldo puede afectar la confiabilidad de los registros laborales y contables. La auditoría permite identificar dónde se origina la inconsistencia, qué controles fallaron y qué evidencia falta. Para priorizar los hallazgos, valora la posibilidad de error y su efecto sobre pagos, obligaciones y reportes de la organización.
- Clasifiquen los riesgos por etapa del proceso. Revisen captura de datos, cálculo, aprobación, pago y registro contable; esta secuencia ayuda a ubicar el punto donde una diferencia se incorporó.
- Identifiquen cambios inusuales entre períodos comparables. Un aumento de horas extra o una variación salarial sin modificación documentada merece revisión, porque puede revelar una novedad mal procesada o un control insuficiente.
- Evalúen accesos y segregación de funciones. Comparen los permisos del sistema con las tareas asignadas; si una misma persona puede modificar datos y aprobar pagos, el control diseñado puede no detectar errores oportunamente.
- Revisen la recurrencia de hallazgos anteriores. Contrasten las acciones correctivas con los registros actuales; una diferencia repetida indica que la causa sigue activa o que la medida no se aplicó.
- Comprueben la integridad de la información usada para decidir. Comparen registros de asistencia, novedades y nómina; si las fuentes discrepan, el análisis de costos y desempeño pierde precisión.
La frecuencia de revisión debe responder al nivel de exposición. Las áreas de alto riesgo, como tesorería o nómina, pueden auditarse trimestral o semestralmente; los procesos de menor riesgo pueden revisarse anualmente. Documenta por qué cada proceso tiene esa periodicidad y ajusta el calendario si cambian los controles, responsables o el volumen de movimientos.
En cada revisión, registra el hallazgo, su causa, el impacto potencial y la evidencia examinada. Por ejemplo, ante un pago duplicado, sigue el registro desde su origen hasta el asiento contable y determina qué validación habría permitido detectarlo. Esta trazabilidad distingue un error aislado de una debilidad estructural y orienta una respuesta proporcional.
Cierra el análisis con responsables y acciones verificables: corregir el dato, ajustar el control o reforzar la revisión independiente. En el siguiente ciclo, compara la evidencia con el hallazgo original. Si el riesgo persiste, actualiza la prioridad y la frecuencia de auditoría; si el control funciona, documenta el resultado para sostener la mejora.
Descuentos autorizados y embargos en nómina
Todo descuento debe poder rastrearse desde su autorización hasta el valor reflejado en el rol de pagos. En cada evaluación, identifica el concepto, el empleado, el período, el monto y el respaldo asociado. Por ejemplo, si aparece una cuota por un anticipo, contrasta el registro con el documento que respalda el descuento y con el saldo registrado.
Al revisar embargos, sepáralos de los descuentos por préstamos, anticipos u otros conceptos. Verifica la documentación recibida, su fecha, el empleado relacionado y las instrucciones registradas para procesar el movimiento. Conserva el respaldo junto al reporte de nómina para que la revisión permita reconstruir el tratamiento aplicado sin mezclar conceptos distintos.
- Confirmen la autorización de cada descuento. Comparen el valor aplicado con la autorización del empleado y el documento que identifica el concepto.
- Revisen que el descuento corresponda a la persona correcta. Contrasten nombres o identificadores del respaldo con los datos del registro de nómina.
- Verifiquen el período y la frecuencia registrados. Comparen el rol revisado con el calendario o formato utilizado para registrar cada movimiento.
- Comprueben la operación del cálculo. Recalculen el valor descontado con la base documentada y revisen cualquier diferencia contra el rol procesado.
- Concilien los saldos de anticipos o préstamos. Comparen el saldo anterior, el descuento del período y el saldo actualizado para identificar duplicaciones o cuotas omitidas.
- Revisen por separado los documentos de embargo. Vinculen cada instrucción recibida con el registro correspondiente y documenten el importe procesado, sin confundirlo con una autorización de descuento voluntario.
- Controlen las modificaciones y anulaciones. Registren quién cambió un descuento, qué documento justificó el cambio y quién realizó la revisión posterior.
- Protejan los respaldos que contienen datos personales. Limiten su acceso a las funciones responsables y conserven la evidencia dentro del expediente correspondiente.
Si un descuento no tiene respaldo, presenta un valor distinto o aparece en un reporte después de su anulación, registra el hallazgo y asígnale seguimiento. Deja claro qué aspecto requiere corrección, quién analizará el caso y qué evidencia cerrará la observación. Así, los formatos de control permiten comparar períodos y detectar errores recurrentes, sin sustituir el análisis documental.
Cuando haya valores gestionados por terceros, concilia el registro de nómina con el documento recibido y el comprobante asociado. Mantén una pista separada para cada concepto; esta clasificación facilita identificar diferencias y evita agrupar en los reportes financieros movimientos que requieren respaldos distintos.
Fortalezcan la trazabilidad de los roles y las liquidaciones. Revisen la gestión de nómina y liquidaciones como parte de sus controles internos.
Nómina360: Asistencia y Turnos
Nómina360 integra Asistencia y Turnos con Core HR: Nómina y liquidaciones para apoyar el control de jornadas y su relación con el proceso de nómina. Si la auditoría identifica diferencias entre horarios registrados y pagos calculados, estos módulos permiten gestionar la información correspondiente desde una plataforma de nómina y talento humano.
La Distribución por Centros de Costo organiza la información de nómina por áreas, mientras que el Portal del Empleado facilita el acceso del personal a sus datos. Estas herramientas son pertinentes si la organización busca mejorar la trazabilidad de registros y movimientos, sin sustituir la auditoría interna ni las aprobaciones asignadas.
Conozcan cómo Nómina360 puede apoyar sus procesos de asistencia y nómina. Visiten nomina360.com.ec.
Conviertan la revisión en un control continuo
Una auditoría aporta más valor cuando sus hallazgos se traducen en ajustes sostenidos y responsabilidades claras. Incorpora los controles prioritarios a la rutina de nómina, conserva evidencia de las decisiones y revisa si las correcciones resuelven las causas identificadas. Así, el checklist para auditoría de nómina interna se convierte en una herramienta de gestión, no solo en un registro puntual.
Nómina360 reúne Asistencia y Turnos, Core HR: Nómina y liquidaciones y Distribución por Centros de Costo para apoyar procesos relacionados con jornadas, nómina y organización de costos. Estas capacidades pueden ser pertinentes cuando buscan mayor trazabilidad entre la información operativa y la gestión de pagos.
Evalúen cómo estas herramientas se ajustan a las necesidades de sus procesos internos. Contacten a Nómina360 para conversar sobre el siguiente paso y seguir fortaleciendo sus controles con claridad y orden.
Preguntas frecuentes sobre auditoría de nómina en Ecuador
¿Qué documentos revisar en una auditoría interna de nómina en Ecuador?
Revisa contratos y sus modificaciones, novedades aprobadas, registros de jornada, roles de pago, comprobantes bancarios y asientos contables. Incluye también respaldos de beneficios, descuentos y liquidaciones laborales cuando correspondan. Organiza los archivos por período y empleado para rastrear cada valor desde su origen hasta el registro financiero. Si un documento tiene varias versiones, conserva la aprobada y el historial del cambio.
¿Cómo verificar contratos, jornadas y horas extra en la nómina ecuatoriana?
Compara las condiciones del contrato vigente con el horario registrado y las novedades que alimentaron el rol de pagos. Para las horas extra, coteja marcaciones, autorización y cálculo; por ejemplo, una solicitud aprobada debe coincidir con las horas ingresadas. Revisa también los cambios de jornada o puesto y su fecha de aplicación. Si las fuentes difieren, documenta qué registro requiere corrección antes del cierre.
¿Cómo comprobar el cálculo de sueldos, comisiones y beneficios laborales?
Recalcula los componentes desde sus bases documentadas y contrasta el resultado con el rol de pagos. Para las comisiones, revisa el reporte de ventas o el criterio de desempeño que sustenta el valor; para los beneficios, identifica qué conceptos forman parte del cálculo y qué período cubren. Luego compara el valor revisado con el comprobante entregado al empleado. Registra cada diferencia con su causa y respaldo.
¿Cómo auditar aportes al IESS y fondos de reserva en Ecuador?
Concilia los valores calculados para el IESS y los fondos de reserva con los registros de nómina, los respaldos del período y la información reportada. Verifica que los datos del empleado y el período coincidan en cada archivo. Si encuentras diferencias, separa errores de datos, novedades omitidas y variaciones de cálculo; documenta el ajuste y comprueba su reflejo en los registros contables relacionados.
¿Cómo revisar décimo tercero, décimo cuarto y vacaciones en la nómina?
Para cada concepto, verifica el período considerado, la forma de pago registrada y el respaldo del cálculo. Distingue los décimos mensualizados de los acumulados: el décimo mensualizado se refleja en el rol de pagos, mientras que el acumulado se gestiona en un proceso aparte. Para las vacaciones, compara las fechas aprobadas con el saldo y el registro aplicado. Así podrás identificar duplicaciones o períodos mal imputados.
¿Qué reglas del Código del Trabajo ecuatoriano debe incluir la auditoría de nómina?
Incluye los aspectos laborales que inciden en cada relación: condiciones del contrato, jornada, registro de horas adicionales, vacaciones, beneficios y terminación laboral. Vincula cada control con el documento y el proceso interno que lo aplica. Evita una lista genérica que no distinga modalidades contractuales o situaciones del personal. Registra qué disposición revisaste y cómo se refleja en los procedimientos de la organización.
¿Cómo conciliar nómina, roles de pago, contabilidad y declaraciones tributarias?
Parte del total aprobado en los roles de pago y compáralo con los comprobantes de pago y los asientos contables. Luego coteja los rubros relacionados con retenciones y declaraciones remitidas al SRI, junto con sus respaldos. Revisa las diferencias por período, concepto y cuenta contable, no solo el total general. Una matriz de conciliación con responsable y evidencia permite rastrear ajustes sin perder el vínculo con el documento original.
¿Qué controles internos ayudan a prevenir errores y fraude en nómina?
Establece revisiones independientes para cambios de datos, aprobaciones y archivos de pago. Complementa esa separación con reportes de excepciones, revisión periódica de accesos y muestras seleccionadas por alguien distinto de quien procesa la nómina. Por ejemplo, investiga cambios de cuenta bancaria o valores fuera del patrón habitual antes de aprobarlos. Documenta la alerta, la decisión y el respaldo para que cada intervención deje una pista verificable.