El error más costoso no siempre está en el asiento contable: también puede surgir al reconocer una provisión sin sustento suficiente o mantenerla con una valoración desactualizada. Para evitar errores al contabilizar las provisiones de ley, verifica que exista una obligación presente derivada de un hecho pasado, que sea probable una salida de recursos y que el importe pueda estimarse de forma fiable. Revisa también su valor y clasifícala según el plazo previsto para liquidarla.
Una provisión afecta los resultados y la lectura de las obligaciones de la empresa. Por eso, no basta con registrar un valor automáticamente ni con agrupar obligaciones distintas. El cálculo debe basarse en supuestos razonables, evidencia disponible y criterios contables consistentes. Además, distingue el tratamiento contable del tributario.
En este artículo conocerás cómo sustentar, valorar, actualizar y registrar provisiones, además de clasificarlas a corto o largo plazo. También revisarás fallas frecuentes en los asientos y las tareas de cierre para fortalecer la trazabilidad y la confiabilidad de la información financiera de tu empresa en Ecuador.
Puntos clave
- Conserva evidencia que conecte cada provisión con una obligación identificable; así podrás explicar su origen y respaldar el registro.
- Revisa en cada cierre los supuestos que afectan la estimación y ajusta el saldo cuando cambien las circunstancias.
- Distingue los asientos de dotación, actualización y reversión para mantener trazabilidad entre el gasto y la obligación registrada.
- Clasifica las provisiones según el plazo esperado de liquidación y aplica el catálogo contable correspondiente en Ecuador.
- Separa el análisis contable del tributario y documenta las diferencias para reducir inconsistencias en reportes y conciliaciones.
Sustento técnico para reconocer provisiones
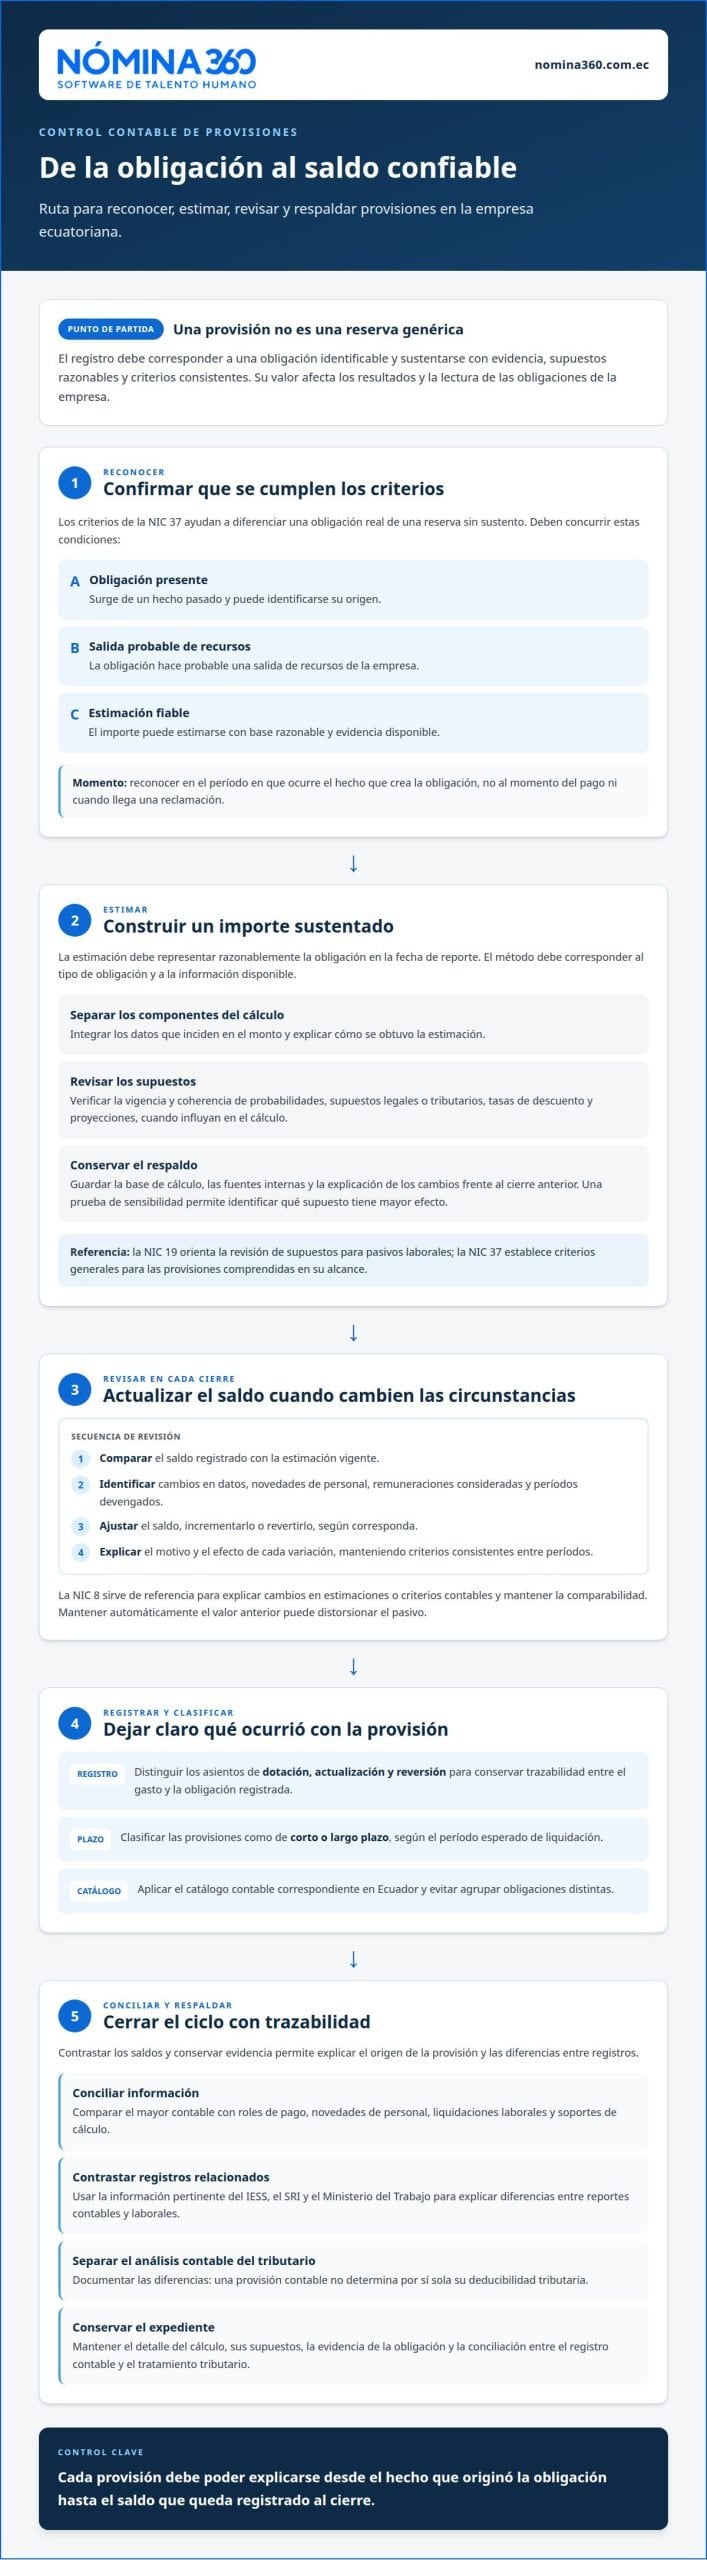
En Ecuador, reconocer una provisión exige sustentar una obligación y estimar su importe con evidencia verificable. La NIC 37 establece criterios de reconocimiento, medición y revelación; aplicarlos evita registrar gastos sin una obligación identificable.
Criterios y requisitos de reconocimiento
Una provisión es un pasivo cuyo importe o fecha de liquidación presenta incertidumbre. Para reconocerla, deben concurrir una obligación presente originada por un hecho pasado, una salida probable de recursos y una estimación fiable. Estos criterios de la NIC 37 ayudan a diferenciar obligaciones reales de reservas genéricas y respaldan la razonabilidad de los estados financieros.
Las provisiones laborales no son lo mismo que los beneficios sociales ni que las obligaciones por pagar. Los beneficios sociales son conceptos laborales que pueden generar un saldo devengado. La provisión refleja una obligación presente cuyo importe o vencimiento es incierto, mientras que una obligación por pagar suele tener un monto determinado y un vencimiento identificable.
Momento de reconocimiento
El reconocimiento corresponde al período en que ocurre el hecho que crea la obligación, no al momento del pago ni a la fecha en que llega una reclamación. Por ejemplo, para una garantía con cobertura de un año, la provisión se reconoce cuando se realiza la venta, si se cumplen los criterios aplicables. Así, el gasto queda asociado al hecho que lo origina.
Cuando un empleado ingresa o sale durante el período, registra los valores laborales devengados según el tiempo trabajado y los hechos que generan cada obligación. La entrada o salida modifica el cálculo y los documentos de respaldo, pero no justifica omitir conceptos devengados ni mantener saldos que ya no corresponden.
Normativa y verificación de provisiones
La verificación combina el marco contable aplicable con los registros laborales y tributarios de la empresa en Ecuador. En pasivos laborales, los supuestos de estimación deben revisarse y sustentarse considerando la NIC 19; la NIC 37 aporta criterios generales para reconocer, medir y revelar provisiones. Esta distinción importa porque una provisión contable no determina por sí sola su deducibilidad tributaria.
Para comprobar los saldos, concilia el mayor contable con los roles de pago, las novedades de personal, las liquidaciones laborales y los soportes de cálculo. Los registros relacionados con el IESS, el SRI y el Ministerio del Trabajo (MdT) permiten contrastar la información pertinente y explicar diferencias entre los reportes contables y laborales.
Los errores al contabilizar las provisiones de ley pueden llevar al rechazo fiscal de saldos sin documentación, generar inconsistencias en el impuesto diferido y dar lugar a observaciones del SRI. Un asiento equivocado no implica automáticamente una multa específica: la consecuencia depende de la obligación incumplida y del tratamiento que corresponda.
Conserva el detalle del cálculo, sus supuestos, la evidencia de la obligación y la conciliación entre el registro contable y el tratamiento tributario. Esta trazabilidad permite explicar los cambios y responder observaciones sin confundir una estimación contable con un valor exigible al colaborador.
Estimación, actualización y revisión en cada cierre
Una provisión laboral debe reflejar una estimación razonable, no una cifra fija por costumbre. En cada cierre contable, revisen los supuestos y ajusten el saldo cuando cambien las circunstancias que influyen en la obligación.
Métodos y supuestos de estimación
Estimar una provisión consiste en traducir una obligación laboral a un importe sustentado con datos y supuestos consistentes. Para los pasivos laborales, la NIC 19 orienta la revisión de los supuestos; la NIC 37 exige una estimación fiable para las provisiones comprendidas en su alcance. El método debe corresponder a la obligación y a la información disponible.
En la práctica, separa los componentes del cálculo y documenta qué datos inciden en cada uno. Si la estimación depende de probabilidades, supuestos legales o tributarios, tasas de descuento o proyecciones, revisa su vigencia y coherencia. Una prueba de sensibilidad muestra qué supuesto tiene mayor efecto en el resultado. Conserva la base de cálculo, las fuentes internas y la explicación de los cambios frente al cierre anterior.
Esta trazabilidad permite distinguir una variación originada por novedades de nómina de otra causada por un supuesto distinto. La NIC 8 sirve de referencia para explicar cambios en estimaciones o criterios contables y mantener comparabilidad entre períodos. Evitar errores al contabilizar las provisiones de ley requiere que cada modificación tenga una causa identificable.
Medición y actualización de provisiones
Medir una provisión significa determinar el importe que representa mejor la obligación en la fecha de reporte. En cada cierre contable, comparen el saldo registrado con la estimación vigente y determinen si corresponde ajustarlo, incrementarlo o revertirlo. Mantener automáticamente el valor anterior puede distorsionar el pasivo cuando cambian los datos o las circunstancias.
Para una obligación laboral, integren novedades de personal, remuneraciones consideradas y períodos devengados. Revisen también las hipótesis que influyen en el monto y documenten el motivo de cada variación. Si la estimación cambia, expliquen su efecto y mantengan el criterio entre períodos, en línea con la NIC 8. Así, los responsables financieros pueden rastrear la evolución del saldo.
¿Cómo calcular correctamente las provisiones de décimo tercero y décimo cuarto sueldo en Ecuador? Calcula cada beneficio por separado a partir de los registros de nómina y la base aplicable a cada obligación. Después, concilia el cálculo con los valores registrados y los pagos o saldos pendientes, sin combinar conceptos distintos.
Estimaciones poco fiables
Una estimación poco fiable utiliza datos desactualizados, supuestos sin respaldo o un método inadecuado para la obligación. El resultado puede distorsionar gastos, pasivos y reportes de cierre. Revisen probabilidades, tasas de descuento y supuestos legales o tributarios; para las provisiones dentro de su alcance, la NIC 37 requiere una estimación fiable.
¿Cuáles son los errores más comunes al contabilizar provisiones laborales en Ecuador? Entre ellos están conservar cálculos antiguos, omitir novedades del personal, mezclar beneficios con bases distintas y no explicar los cambios entre cierres. En los décimos, una base equivocada o una conciliación incompleta entre nómina y mayor contable genera diferencias que deben analizarse.
Conciliar nómina y contabilidad ayuda a detectar inconsistencias antes de cerrar los reportes. Para ordenar los datos que alimentan esos cálculos, el control de novedades de nómina puede integrarse al proceso de revisión. Este control aporta contexto operativo para investigar errores al contabilizar las provisiones de ley y documentar los ajustes resultantes.
Asientos de dotación, actualización y reversión
El asiento debe reflejar el origen y los cambios de cada provisión, no solo el saldo final. Para mantener la trazabilidad, vincula el comprobante con el cálculo, el concepto laboral y el período correspondiente.
Al registrar la provisión inicial, reconoce el gasto y la obligación en una cuenta de provisiones. En términos generales, el asiento debita el gasto relacionado y acredita el pasivo estimado. En una provisión laboral, el auxiliar debe identificar el concepto y permitir rastrear el importe hasta el cálculo de nómina que lo sustenta.
Cuando cambia la estimación, ajusta el saldo contra el gasto correspondiente. Si aumenta el valor requerido, reconoce el incremento; si disminuye, reduce la provisión y registra el efecto contable correspondiente. En obligaciones medidas con descuento, el paso del tiempo puede generar gastos financieros por actualización. No confundas ese efecto con una obligación laboral nueva.
- Dotación: debiten el gasto de la obligación y acrediten la provisión reconocida.
- Liquidación: debiten la provisión utilizada y acrediten efectivo o la cuenta por pagar correspondiente.
- Actualización: comparen la estimación vigente con el saldo y registren el ajuste sustentado.
- Reversión: eliminen la parte que ya no se necesita y reconozcan el efecto en resultados.
Al liquidar una obligación, no vuelvas a cargar el gasto si ya fue reconocido mediante la provisión. Por ejemplo, ante una reclamación laboral respaldada y pagada, aplica el saldo provisionado al desembolso. Si el pago supera el importe acumulado, analiza y registra la diferencia con su sustento, en lugar de ocultarla dentro del saldo anterior.
La NIC 37 establece que una provisión debe revisarse en cada cierre y ajustarse, incrementarse o revertirse según las circunstancias. Si desaparece el riesgo que justificaba el saldo, corresponde revertirlo. El comprobante debe explicar qué cambió, qué evidencia se consideró y cómo se determinó el importe actualizado.
¿Cómo corregir una provisión de ley contabilizada por un valor incorrecto o en un período equivocado? Recalculen el importe con los datos del período, identifiquen la diferencia y registren el ajuste con soporte y aprobación interna. Determinen si se trata de un cambio de estimación o de un error, y documenten el tratamiento contable conforme a la NIC 8.
Entre los errores al contabilizar las provisiones de ley están duplicar gastos, aplicar una reversión sin causa y mantener saldos ya liquidados. Una conciliación entre el auxiliar de provisiones, el mayor contable y los comprobantes de nómina ayuda a detectar esas inconsistencias. Conserva el asiento original y la corrección relacionada: reemplazar o borrar el registro debilita la trazabilidad para auditoría y revisión de cierre.
Cuentas contables de provisiones a corto y largo plazo
La clasificación contable distingue las provisiones según el plazo previsto para liquidar la obligación. En Ecuador, la cuenta y sus auxiliares deben corresponder al catálogo contable de la empresa y permitir identificar el concepto, el período y los movimientos. No hay un código único aplicable automáticamente a todas las organizaciones: la estructura debe alinearse con sus políticas y reportes financieros.
La clasificación debe sustentarse en una evaluación de la obligación y de las circunstancias de cada cierre. La clasificación depende de las circunstancias evaluadas en cada cierre, no solo del nombre del beneficio. Por ejemplo, si cambia la fecha prevista para pagar una obligación, revisa su presentación y documenta el motivo.
En las provisiones laborales, separa los conceptos para facilitar los reportes y las conciliaciones. Puedes usar auxiliares diferenciados para décimo tercero, décimo cuarto, vacaciones y fondos de reserva, de acuerdo con el catálogo interno. Esta separación permite rastrear cada saldo hasta sus cálculos de nómina, pagos y valores pendientes, sin mezclar obligaciones con bases distintas.
- Cuenta principal: agrupa la provisión dentro del pasivo correspondiente en el catálogo de la empresa.
- Auxiliar por concepto: identifica la obligación laboral y facilita revisar su saldo individual.
- Auxiliar por período: relaciona los movimientos con el cierre y los cálculos de origen.
- Clasificación por plazo: distingue saldos según la fecha prevista de liquidación documentada.
Al cierre, revisa si cambió la fecha estimada de liquidación y si la clasificación sigue representando la obligación. Si una provisión pasa de largo a corto plazo, reclasifica el saldo entre las cuentas definidas por la empresa y conserva el historial del movimiento. La reclasificación no es, por sí sola, un gasto nuevo; el comprobante debe diferenciarla de una actualización de la estimación.
El catálogo debe facilitar la conciliación entre el mayor contable y los auxiliares de nómina. Si el saldo general no coincide con el detalle por concepto, revisa si hay registros duplicados, pagos aplicados a otra cuenta o provisiones pendientes de actualización. Mantener códigos consistentes mejora la lectura de los reportes para finanzas, auditoría interna y gestión de talento humano.
La NIC 37 establece criterios de medición y revelación para las provisiones dentro de su alcance, pero no determina el catálogo interno de cada empresa. Documenten la correspondencia entre cada obligación, su cuenta y su clasificación por plazo. Una estructura clara permite explicar movimientos y mantener estados financieros comparables entre períodos.
¿Qué normativa ecuatoriana regula las provisiones laborales y contables?
En Ecuador, el análisis requiere separar el origen laboral de la medición contable y del tratamiento tributario. Cada ámbito responde a una pregunta distinta: qué obligación corresponde, cómo se refleja en los estados financieros y qué efecto tiene en la determinación tributaria. Confundirlos puede dejar diferencias sin explicar en las conciliaciones.
Para los pasivos laborales, la NIC 19 sirve de referencia para revisar y sustentar los supuestos de estimación. La NIC 37 establece criterios de reconocimiento, medición y revelación para provisiones, pasivos contingentes y activos contingentes. La NIC 8 orienta la explicación de cambios en estimaciones o criterios contables y ayuda a mantener comparabilidad entre períodos.
Las normas contables no reemplazan el análisis de las obligaciones laborales en Ecuador. En la práctica, relaciona cada concepto registrado con los respaldos de nómina y la documentación laboral pertinente. Según la obligación examinada, los registros asociados al IESS y al Ministerio del Trabajo (MdT) pueden formar parte de la revisión. Cada soporte debe permitir rastrear el origen y el cálculo del saldo.
Analiza por separado el tratamiento tributario. Una provisión reconocida contablemente no es automáticamente deducible; las provisiones genéricas sin justificación específica no se consideran deducibles. Además, si no concilias el registro contable con su tratamiento tributario, pueden surgir errores en el impuesto diferido y riesgo de observaciones del SRI.
Para sustentar el análisis, organiza la revisión con documentos que conecten la obligación, el cálculo y el registro:
- Soporte laboral: roles, novedades de personal y documentos que expliquen el concepto.
- Base contable: cálculo de la provisión, supuestos usados y asiento relacionado.
- Conciliación: comparación entre auxiliares, mayor contable y tratamiento tributario.
- Evidencia de cambios: explicación de ajustes, incrementos o reversiones entre cierres.
El SRI puede observar provisiones si falta sustento suficiente o hay diferencias tributarias sin conciliar. Por eso, no presentes como equivalentes el saldo contable y el valor deducible. Documenta las diferencias y explica su efecto en los reportes financieros y tributarios.
Al revisar una observación, sigan la trazabilidad desde el concepto laboral hasta el asiento y su tratamiento tributario. Si cambió una estimación, expliquen el motivo y el criterio aplicado, en línea con la NIC 8. Si el problema está en la deducibilidad, separen esa conclusión del reconocimiento contable; un tratamiento no determina automáticamente el otro.
Para complementar la gestión de personas con información sobre la experiencia del equipo, conozcan las opciones de clima laboral y encuestas. Estos recursos aportan una perspectiva organizacional distinta del análisis contable y tributario de las provisiones.
Nómina360
Nómina360 ayuda a las empresas a ordenar los procesos de nómina y gestión de personal relacionados con el cálculo y seguimiento de provisiones laborales. Core HR: Nómina y liquidaciones centraliza información de estos procesos, mientras que la Distribución por Centros de Costo facilita analizar los registros según la estructura organizacional.
Cuando las novedades de asistencia inciden en la nómina, el módulo Asistencia y Turnos ayuda a mantener esa información dentro del proceso de gestión. El Portal del Empleado complementa la operación al facilitar a los colaboradores el acceso a información relacionada con su gestión laboral. Estas herramientas apoyan la consistencia de los datos, pero no sustituyen el análisis contable ni la revisión del tratamiento tributario.
Si buscan fortalecer la gestión de nómina vinculada con sus provisiones laborales, contacten a Nómina360 para conversar sobre las necesidades de su empresa.
Consoliden un proceso de provisiones trazable
El siguiente paso es convertir los criterios contables en una rutina de gestión con responsables, respaldos y revisiones coordinadas. Define cómo se comunican las novedades del personal a contabilidad y cómo se documentan los cambios antes del cierre. Así, puedes abordar los errores al contabilizar las provisiones de ley desde el proceso que los origina, no solo mediante ajustes posteriores.
La consistencia también depende de conectar los datos de nómina con los reportes financieros y la estructura interna de la empresa. Nómina360 reúne procesos de Core HR: Nómina y liquidaciones, Asistencia y Turnos y Distribución por Centros de Costo, para apoyar una gestión más ordenada de la información relacionada con el personal.
Evalúen cómo fortalecer estos procesos en su organización y conversen con Nómina360 sobre sus necesidades de nómina. Con una operación mejor articulada, su equipo puede dedicar más atención al análisis y menos a corregir inconsistencias.
Preguntas frecuentes sobre provisiones laborales
¿Cómo se valoran las provisiones?
Se valoran con la mejor estimación disponible del importe necesario para atender la obligación. Para hacerlo, consideren la evidencia del caso y los supuestos que inciden en el resultado, como probabilidades de ocurrencia y tasas de descuento cuando correspondan. Una prueba de sensibilidad permite observar cuánto cambia el cálculo al modificar un supuesto relevante. En pasivos laborales, sustenten las hipótesis conforme a la NIC 19.
¿Qué son las provisiones contables?
Son pasivos cuyo importe o fecha de liquidación presenta incertidumbre y que se reconocen cuando existe una obligación presente. Por ejemplo, una empresa puede registrar una estimación por garantías relacionadas con ventas realizadas, aunque todavía no haya recibido reclamos. Se diferencian de una cuenta por pagar con monto y vencimiento determinados. La NIC 37 también aborda los pasivos contingentes y activos contingentes.
¿Qué son las provisiones de ley en la contabilidad de Ecuador?
En la gestión empresarial ecuatoriana, la expresión suele referirse a estimaciones contables relacionadas con obligaciones laborales establecidas por el marco aplicable. No reemplaza el análisis de cada concepto ni define por sí sola una cuenta contable. Por ejemplo, los décimos, las vacaciones y los fondos de reserva requieren cálculos y respaldos propios. Para evitar errores al contabilizar las provisiones de ley, distingue el reconocimiento contable de la obligación laboral de su tratamiento tributario.
¿Cómo calcular la provisión de vacaciones y fondos de reserva en Ecuador?
Calcula cada concepto por separado con el historial de nómina y las novedades que inciden en la obligación del colaborador. Para vacaciones, considera el período devengado, los días utilizados y los saldos pendientes. Para fondos de reserva, organiza los datos laborales y los pagos o valores acumulados que correspondan. Concilia ambos cálculos con los auxiliares contables y registra por separado los ajustes y pagos.
¿Cómo registrar contablemente las provisiones laborales y sus asientos de ajuste?
Al reconocer una provisión, debita el gasto correspondiente y acredita el pasivo estimado. Si el cálculo actualizado cambia, registra el ajuste en la cuenta pertinente y documenta el motivo. Al pagar la obligación, aplica el saldo provisionado al efectivo o a la cuenta por pagar, sin cargar de nuevo un gasto ya reconocido. Por ejemplo, un pago parcial debe reducir el auxiliar relacionado, no otras provisiones laborales.