Un rol de pagos puede estar bien calculado y aun así no coincidir con los registros contables. Para saber cómo conciliar la nómina con la contabilidad, compara los valores liquidados con los gastos y pasivos registrados, los pagos realizados, las cotizaciones sociales y la información que se reportará al SRI. Conciliar significa localizar las diferencias, identificar su origen y ajustar los registros que corresponda.
Revisa cada componente por separado: sueldos, deducciones, provisiones y obligaciones pendientes no siempre se reflejan en el mismo registro ni en el mismo momento. Contrastar estas cifras ayuda a detectar inconsistencias antes de que afecten los saldos contables, la gestión de pagos o los reportes tributarios.
En esta guía aprenderán a organizar la revisión de nómina paso a paso, cotejar las cuentas por pagar y las cotizaciones sociales, y relacionar la contabilidad con la información exógena en Ecuador. También verán cómo revisar décimos, vacaciones, fondos de reserva y provisiones laborales para mantener una trazabilidad clara entre lo liquidado, lo contabilizado y lo reportado.
Puntos clave
- Compare los valores liquidados con los asientos contables y los movimientos bancarios para identificar diferencias y rastrear su origen.
- Use la automatización para ordenar los registros de nómina y facilitar el seguimiento de las transacciones y los reportes de conciliación.
- Revise las remuneraciones pendientes de pago y concilie los saldos de cuentas por pagar con los desembolsos realizados.
- Conecte la información de nómina con la contabilidad y los datos tributarios para mantener consistencia entre registros y reportes.
- Organice el registro de décimos, vacaciones, fondos de reserva y provisiones laborales; herramientas de nómina y distribución por centros de costo pueden apoyar este control.
¿Qué es la conciliación de nóminas?
En Ecuador, las fechas de pago y registro dependen del período de nómina y del calendario aplicable a cada obligación. La revisión debe considerar remuneraciones, deducciones, cotizaciones sociales y reportes relacionados con el IESS y el SRI, sin confundir sus distintos registros.
La conciliación contrasta los datos liquidados con los asientos contables, los estados financieros y los movimientos bancarios. Sigue estos pasos para identificar diferencias, documentar su origen y corregirlas con respaldo.
Comparar nómina con registros contables y bancarios
Reúne el rol de pagos, el asiento contable y el comprobante bancario del mismo período. Compara el total bruto, las deducciones, el neto pagado y las obligaciones registradas, sin asumir que todos los valores se desembolsan en una sola transferencia.
Por ejemplo, si el rol muestra un neto distinto al débito bancario, revisa las fechas, los pagos agrupados y las transacciones pendientes. Identifica la diferencia por empleado o concepto; no la compenses con otra cuenta para forzar la igualdad.
Revisar diferencias con reportes tributarios
Compara los valores contables relacionados con nómina con los datos preparados para los reportes tributarios del SRI. Revisa qué representa cada cifra, a qué período corresponde y si el registro contable y el reporte usan la misma base.
Una diferencia no implica necesariamente un error: puede deberse a un tratamiento o momento de registro distinto. Documenta el concepto que la explica y corrige solo inconsistencias comprobadas. Así evitas trasladar al reporte una cifra contable que representa otra operación.
Contrastar nómina con estados financieros y libro mayor
Concilia el resumen del rol con los saldos del libro mayor y los estados financieros del período. Revisa los gastos por remuneraciones, las deducciones retenidas y las obligaciones pendientes, y verifica que cada asiento conserve su naturaleza contable.
Después, rastrea cada total hasta su registro de origen. Si el gasto de nómina no coincide, comprueba si hay asientos omitidos, duplicados o asignados a otro período. El ajuste debe explicar la diferencia y dejar evidencia para futuras revisiones.
El registro contable debe separar el gasto laboral de los valores retenidos al empleado y de los importes por pagar. Esta distinción permite seguir el recorrido desde la liquidación hasta el asiento, el pago bancario y el reporte correspondiente, sin mezclar la remuneración bruta con la neta.
Conserva el rol, los comprobantes de pago y el detalle de los asientos como respaldo de cada conciliación. Esta secuencia facilita encontrar el origen cuando los registros de nómina, contabilidad y reportes tributarios presentan saldos diferentes.
Automatización de la conciliación de nóminas
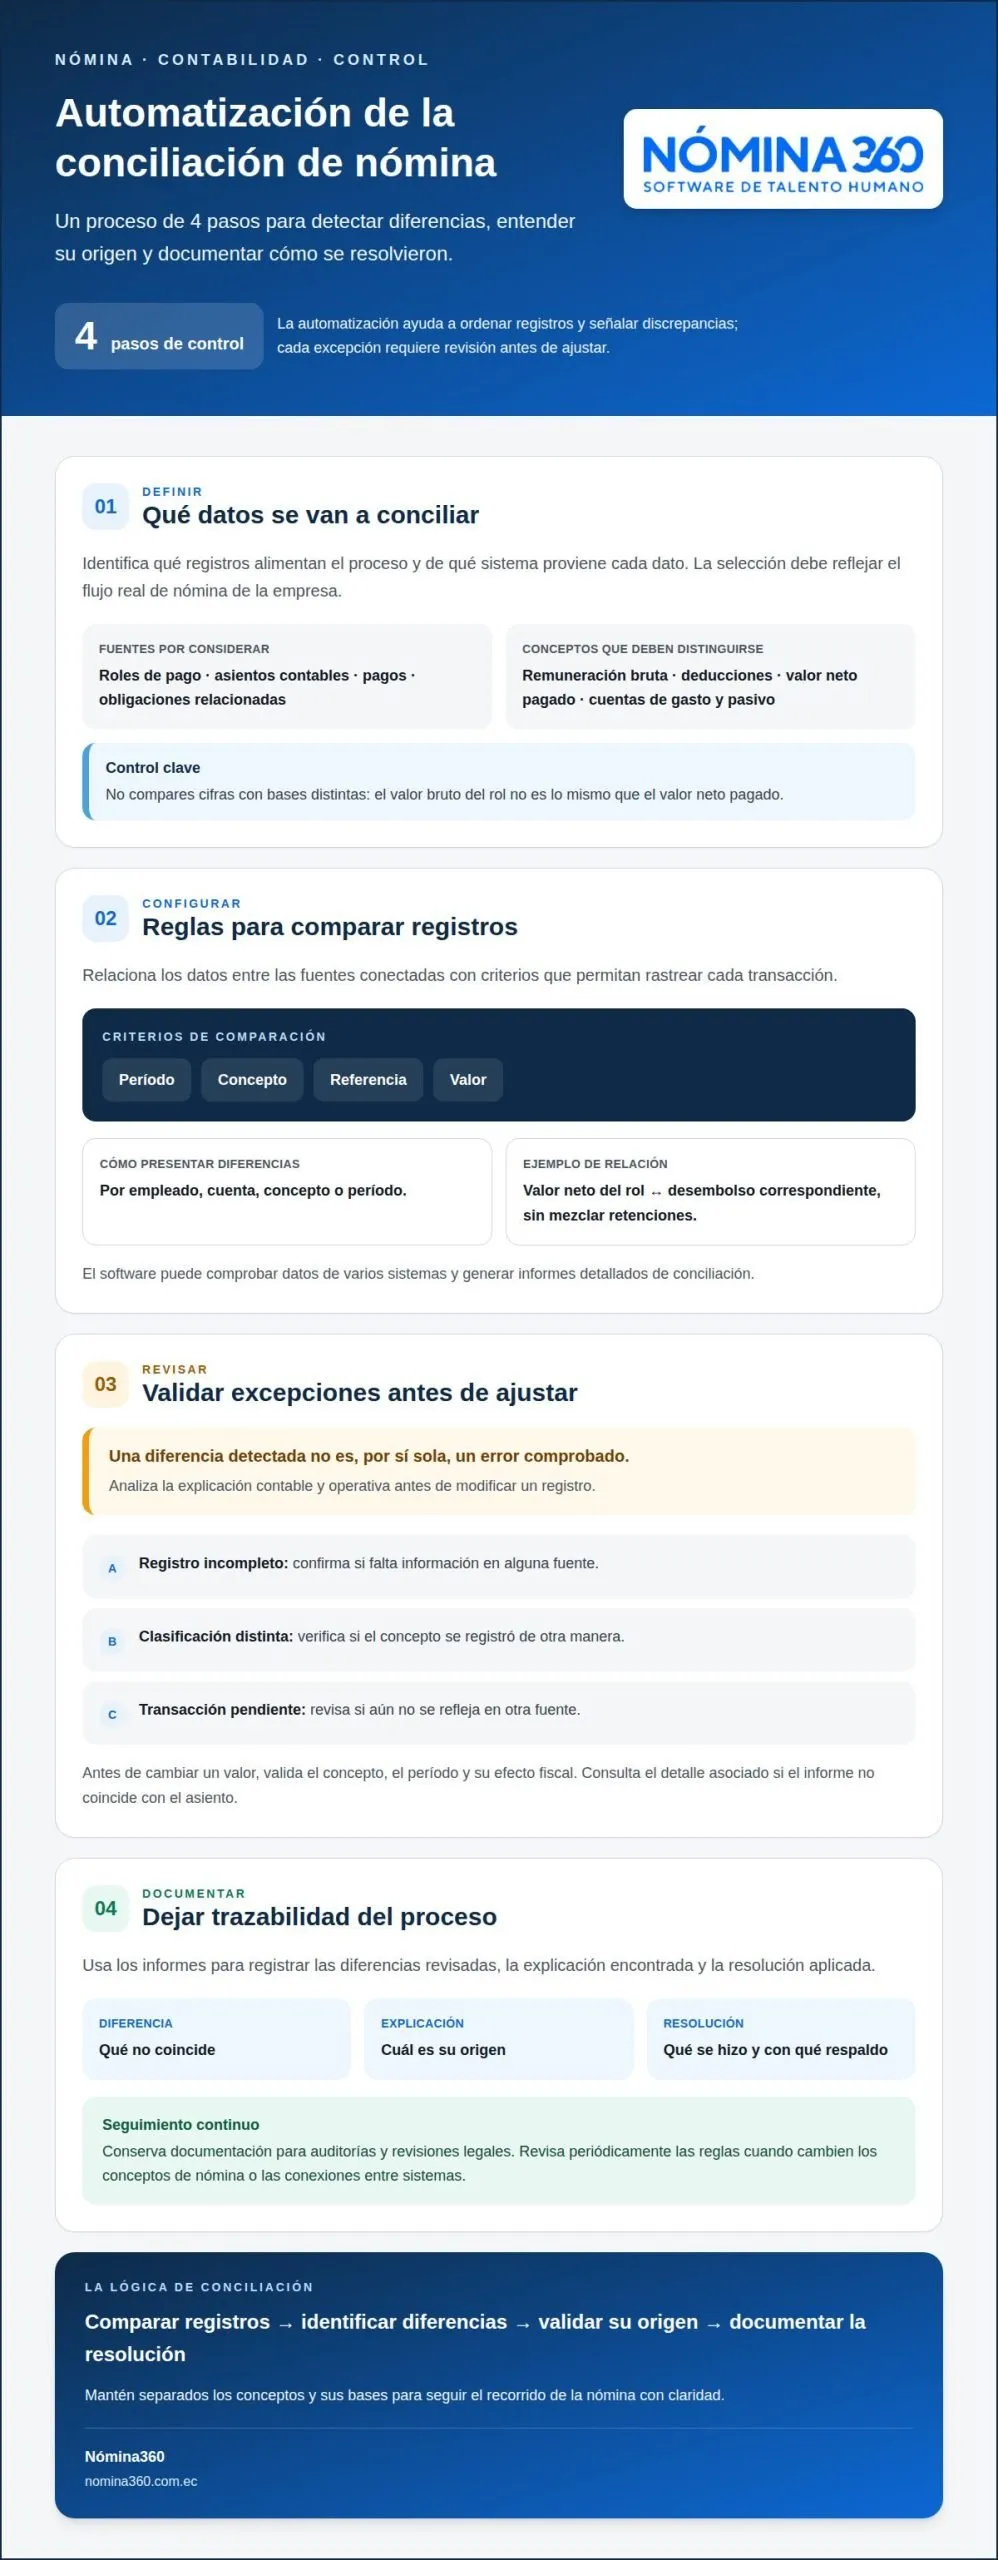
Automatizar la conciliación implica organizar los datos de nómina, contabilidad y otros sistemas para detectar diferencias con mayor trazabilidad. Sigue estos pasos para definir qué comparar, cómo revisar los resultados y qué evidencia conservar.
- Define los datos y conceptos que se conciliarán. Identifica los registros que alimentan el proceso: roles de pago, asientos contables, pagos y obligaciones relacionadas. Para cada concepto, establece qué dato representa y de qué sistema proviene. Así evitas comparar cifras con bases distintas, como remuneraciones brutas y valores netos pagados.
Incluye las deducciones y los valores asociados a los empleados, además de las cuentas de gasto y pasivo. La selección debe responder al flujo real de nómina de la empresa, no a una plantilla genérica que agrupe conceptos diferentes.
- Configura reglas para comparar los registros. Establece criterios que relacionen período, concepto, referencia y valor entre las fuentes conectadas. El software puede comprobar datos de varios sistemas y generar informes detallados de conciliación. Por ejemplo, una regla puede relacionar el valor neto del rol con el desembolso correspondiente, sin mezclarlo con las retenciones.
Define también cómo presentar las diferencias: por empleado, cuenta, concepto o período. Cuando dos registros no coincidan, el resultado debe conservar suficiente detalle para rastrear la transacción y determinar qué registro requiere análisis.
- Revisa las excepciones antes de ajustar. La automatización identifica discrepancias, pero cada diferencia requiere una explicación contable y operativa. Revisa si se originó en un registro incompleto, una clasificación distinta o una transacción pendiente de reflejarse en otra fuente.
Por ejemplo, si un informe presenta un valor distinto al asiento, consulta el detalle asociado antes de modificarlo. No conviertas una diferencia detectada en un ajuste automático sin validar el concepto, el período y su efecto fiscal.
- Conserva el seguimiento y la documentación del proceso. Usa los informes para registrar las diferencias revisadas, su explicación y la resolución aplicada. La automatización permite seguir las transacciones relacionadas con nómina y preparar documentación para auditorías y revisiones legales.
Revisen periódicamente las reglas cuando cambien los conceptos de nómina o las conexiones entre sistemas. Para centralizar la gestión de roles y liquidaciones, una plataforma de nómina y liquidaciones puede formar parte del flujo automatizado, junto con los controles internos definidos por la empresa. Para conocer cómo conectar los cálculos salariales con los registros contables, revisen esta guía sobre integración de nómina con Odoo en Ecuador.
Conciliación de cuentas por pagar, incluidas las nóminas pendientes de pago
Para auditar la conciliación, reúne los roles de pago, los asientos contables, los comprobantes bancarios y los reportes de obligaciones. Compara los saldos registrados con los importes reales, investiga las diferencias y documenta cada ajuste antes de confirmar las cuentas.
Revisar cada ciclo de pago ayuda a relacionar el gasto, las obligaciones pendientes y el desembolso sin confundir sus efectos en la liquidez.
Verificar horas y cálculos de pago
Contrasta las horas registradas con el control de asistencia y el detalle utilizado para calcular cada remuneración. Comprueba también que las horas extra y otras novedades aparezcan en el rol del período correspondiente.
Por ejemplo, si el registro de asistencia muestra más horas que el rol, rastrea la diferencia hasta el cálculo y el asiento asociado. No ajustes el valor neto sin revisar primero el dato de origen y su efecto en las deducciones.
Revisar nóminas pendientes en cuentas por pagar
Identifica las remuneraciones liquidadas que todavía no constan como pagadas y compara su saldo con los comprobantes bancarios. Registra esos valores en la cuenta de pasivo que corresponda según el catálogo contable de la empresa, sin aplicar códigos de cuentas de otros países.
Valida que el asiento refleje la obligación pendiente y que el pago bancario reduzca ese saldo cuando se procese. Si el mayor mantiene la deuda después del desembolso, rastrea la fecha y la referencia del movimiento antes de cerrar la cuenta.
- Concilia cada saldo por pagar. Prepara el detalle real de las remuneraciones pendientes y compáralo con el saldo de las cuentas contables. La comparación debe mostrar qué empleados o conceptos explican el total, no limitarse a una cifra acumulada.
Si el mayor presenta un valor distinto, investiga pagos registrados dos veces, asientos omitidos o transacciones aplicadas al período incorrecto. Corrige el origen de la diferencia y vuelve a comprobar el saldo.
- Relaciona los pagos con la liquidez. Revisa los desembolsos de nómina frente a los movimientos bancarios y al calendario de pagos de la empresa. Un pago registrado que aún no aparece en el banco puede mantener temporalmente abierta una obligación y alterar la lectura de la caja disponible.
Por ejemplo, separa las transferencias procesadas de las remuneraciones que siguen pendientes. Este control permite interpretar correctamente las cuentas por pagar y evita tratar el saldo contable como efectivo libre.
Relación entre nómina, contabilidad e información exógena
En Ecuador, la nómina alimenta los registros contables y sirve como referencia para preparar información relacionada con los empleados, como el RDEP. Concilia cada etapa por concepto y período para detectar diferencias antes de presentar una declaración o cerrar los registros.
- Conserva una fuente común para cada dato. Organiza el detalle de nómina por empleado, período y concepto, y relaciona cada valor con su asiento contable. Sueldos, deducciones y retenciones deben mantener identificadores consistentes durante el traslado de información.
Por ejemplo, si una remuneración aparece agrupada en el mayor, conserva el detalle que permite rastrearla hasta el rol individual. Esta trazabilidad ayuda a explicar cómo pasó del cálculo de nómina al saldo contable y luego al reporte correspondiente.
- Clasifica cada concepto antes de reportarlo. Revisa qué representa cada rubro y cómo se registra en la contabilidad. No asumas que todas las cifras deben coincidir directamente. Una retención al empleado, por ejemplo, no es lo mismo que un gasto de remuneración.
En el RDEP, compara la información preparada con los registros que respaldan cada dato. Si una cifra difiere del mayor, documenta si existe una diferencia de clasificación, período o base de cálculo. No modifiques el reporte solo para igualarlo a un saldo contable de naturaleza distinta.
- Concilia los reportes tributarios con sus respaldos. Relaciona los datos declarados ante el SRI con la nómina y los asientos que originaron esos valores. Revisa que correspondan el período, el empleado y el concepto, especialmente cuando un registro agrupa varios rubros.
Por ejemplo, si existe una diferencia entre el reporte y el gasto contable, rastrea el importe hasta su detalle original. Comprueba si corresponde a remuneración, deducción u otra obligación antes de considerarlo un error. Una declaración coherente requiere cifras explicables, no coincidencias forzadas.
- Documenta las variaciones y cierra el ciclo. Conserva evidencia de los valores conciliados, las diferencias encontradas y los ajustes aplicados en cada etapa. La referencia debe permitir reconstruir el recorrido entre nómina, libro mayor y RDEP sin depender de cálculos manuales aislados.
Si cambia un concepto de nómina, revisa su clasificación contable y su tratamiento en los reportes siguientes. Así evitarás que el cambio se replique como inconsistencia en otros períodos. La coordinación entre nómina, contabilidad y reportes del SRI ayuda a explicar las obligaciones registradas.
¿Cómo registrar décimos, vacaciones, fondos de reserva y provisiones laborales?
Registra cada beneficio laboral con su propio concepto y período, sin agruparlo con el sueldo ordinario. En Ecuador, separar décimos, vacaciones y fondos de reserva permite distinguir el gasto reconocido, la obligación pendiente y el pago realizado.
- Identifica el concepto y su respaldo documental. Organiza el detalle por empleado, concepto y período, usando el rol de pagos y los respaldos internos correspondientes. Mantén separados los décimos, las vacaciones y los fondos de reserva: cada rubro representa una obligación distinta y puede tener un movimiento de pago diferente.
Antes de registrar una provisión, define qué obligación representa y cómo se calcula según la política y los datos laborales aplicables. No agrupes en una misma partida conceptos con bases distintas: dificultaría explicar el saldo acumulado y rastrear su origen durante el cierre contable.
- Reconoce el gasto y la obligación pendiente. Registra la provisión correspondiente contra una cuenta de pasivo, de acuerdo con el catálogo contable de la empresa. Así, el gasto queda asociado al período al que corresponde el beneficio, aunque el desembolso ocurra después.
Por ejemplo, si el registro reconoce vacaciones acumuladas que aún no se han pagado, conserva por separado el gasto y la obligación pendiente. El asiento debe permitir identificar el concepto, el empleado o grupo relacionado y el período de origen, sin presentar la provisión como un pago realizado.
- Concilia la provisión con los movimientos posteriores. Cuando se liquide o pague el beneficio, vincula ese movimiento con la obligación previamente registrada. Comprueba que el valor aplicado reduzca el pasivo correspondiente y no genere un segundo gasto por el mismo concepto.
Si el saldo de vacaciones, décimos o fondos de reserva no coincide con el detalle de nómina, analiza las novedades, los pagos y los ajustes registrados. Documenta la causa de cada variación y actualiza el saldo con respaldo, en vez de corregirlo con una cifra global sin trazabilidad.
- Revisa los saldos al cierre del período. Compara el detalle de provisiones con las cuentas contables y los registros laborales que respaldan cada importe. Distingue las obligaciones acumuladas, los valores liquidados y los pagos pendientes; así podrás identificar qué permanece como pasivo al cierre.
Conserven el detalle y los asientos vinculados para que una revisión posterior pueda reconstruir el cálculo. Para ordenar estos procesos, organicen la gestión de nómina y sus provisiones laborales con registros consistentes entre nómina y contabilidad.
Nómina360: Core HR: Nómina y liquidaciones
Nómina360 ayuda a conectar la gestión de roles y liquidaciones con los controles necesarios para revisar cada período. Su solución Core HR: Nómina y liquidaciones permite gestionar cálculos de nómina y generar reportes; la Distribución por Centros de Costo organiza los gastos según la estructura de la empresa.
Cuando la conciliación exige reunir novedades de asistencia, valores liquidados y respaldos accesibles para los empleados, Asistencia y Turnos y el Portal del Empleado complementan el flujo. La información organizada facilita rastrear los datos que luego se revisan en contabilidad, sin reemplazar los controles contables internos.
Si buscan integrar la gestión de nómina con el cierre contable de su empresa, contacten a Nómina360 para conversar sobre sus necesidades.
Conviertan la conciliación en un control permanente
El siguiente paso es establecer un flujo de cierre que conecte a los responsables de nómina, contabilidad y sistemas. Define quién revisa cada diferencia, qué respaldo conserva y cómo se autorizan los ajustes. Así, decidir cómo conciliar la nómina con la contabilidad se convierte en un criterio operativo compartido, no en una tarea aislada al final del período.
También conviene revisar si una plataforma de RRHH que se integre con mi ERP y los procesos internos reflejan la estructura real de la empresa. Cuando cambian los conceptos de nómina o la distribución de responsabilidades, actualizar los controles evita que las mismas diferencias reaparezcan en cierres posteriores. La prioridad es mantener la trazabilidad y la claridad sobre el origen de cada saldo.
Si desean conversar sobre cómo ordenar este proceso con Nómina360, contacten a nuestro equipo. Un flujo bien definido les permitirá avanzar hacia cierres más consistentes y una gestión con mayor control.
Preguntas frecuentes
¿Qué papel juega la nómina en la contabilidad?
La nómina determina gastos de personal y obligaciones que deben reflejarse en la contabilidad de la empresa. El rol de pagos desglosa remuneraciones, deducciones y valores netos, mientras los asientos muestran su efecto en cuentas de gasto y pasivo. Por ejemplo, una deducción retenida al empleado no es un pago adicional: representa un valor por entregar o declarar, según corresponda.
¿Cómo se resuelve la diferencia?
Primero, localiza el registro que origina la diferencia y determina si se debe a un error, una fecha distinta o una clasificación contable. Compara el detalle del rol, el asiento y el comprobante relacionado; luego documenta la causa y registra el ajuste correspondiente. Por ejemplo, si un pago aparece en el banco pero no en el mayor, rastrea su referencia antes de modificar el saldo.
¿Qué inconsistencias pueden surgir entre la nómina y la contabilidad?
Entre las diferencias frecuentes están los asientos duplicados u omitidos, los conceptos asignados a cuentas incorrectas y los períodos distintos entre la liquidación y el registro. El neto pagado también puede diferir del valor contabilizado si hay pagos parciales o transferencias agrupadas. Para precisar el origen, revisa el detalle por empleado y concepto, además de la fecha y la referencia de cada movimiento.
¿Qué cuentas contables se usan para registrar la nómina en Ecuador?
Las cuentas específicas dependen del catálogo contable de la empresa y de la configuración de su ERP. No traslades códigos de planes contables de otros países, porque pueden no corresponder al catálogo local. En la estructura interna, separa al menos los gastos de remuneraciones, las deducciones por pagar y los valores netos pendientes, con nombres y códigos consistentes.
¿Cómo conciliar el rol de pagos con el libro mayor paso a paso?
Para definir cómo conciliar la nómina con la contabilidad, filtra ambos registros por el mismo período y agrupa el rol por concepto. Compara cada total con el asiento correspondiente, identifica las cuentas sin respaldo detallado y rastrea las diferencias hasta su registro original. Después, documenta el ajuste y confirma que el saldo actualizado represente los importes liquidados, pendientes y pagados.
¿Cómo cuadrar sueldos, horas extras, comisiones y descuentos con la nómina?
Desglosa el rol de pagos por empleado y concepto, y contrasta cada componente con su respaldo de origen. Para las horas extra, usa el registro de asistencia autorizado; para las comisiones, el soporte interno de cálculo; y para los descuentos, el detalle de cada retención. Compara esos subtotales con el asiento, sin compensar la diferencia de un concepto con el saldo de otro.
¿Cómo conciliar los aportes al IESS del trabajador y del empleador en Ecuador?
Los aportes personales y patronales deben revisarse por separado y contrastarse con los valores vigentes aplicables. Separen ambos componentes en la conciliación: el personal se descuenta al empleado y el patronal corresponde al empleador. Contrasten los valores calculados con el archivo o comprobante de aportes al IESS y revisen que período, base y total correspondan antes de registrar diferencias.
¿Cómo conciliar el pago neto de nómina con el estado de cuenta bancario?
Compara el neto autorizado para el pago del rol de pagos con los débitos bancarios e identifica cada transferencia por fecha, referencia y grupo de empleados. Si el banco refleja un solo débito por varios colaboradores, coteja el archivo de pagos para validar el total. Separar los pagos rechazados, pendientes o procesados en otra fecha permite explicar diferencias temporales sin alterar el valor neto del rol.