Un rol de pagos no es solo un comprobante: en Ecuador, respalda contablemente los ingresos y las deducciones de cada trabajador y se entrega mensualmente. El cálculo de roles de pago organiza conceptos como el sueldo, las horas extras y los beneficios sociales, junto con descuentos como los aportes al seguro social, los anticipos y los préstamos. Así se puede entender cómo se determina el valor neto que recibe cada persona.
La precisión importa porque cada rubro se calcula con criterios distintos. Para determinar el pago, no basta con partir del sueldo base: también hay que considerar los ingresos variables, las deducciones aplicables y la forma de registrar los beneficios laborales.
En esta guía conocerán qué componentes incluir y cómo entender el cálculo de décimos, vacaciones, utilidades, impuesto a la renta y préstamos al IESS. También revisaremos la diferencia entre sueldo bruto y neto, y cómo una calculadora de liquidaciones ayuda a organizar los valores de la nómina. El objetivo es que puedan interpretar cada concepto y mantener un registro claro y coherente con la gestión laboral en Ecuador.
Puntos clave
- Distingan el rol mensual del esquema quincenal y entiendan qué información permite interpretar cada pago.
- Clasifiquen ingresos y deducciones para identificar cómo se determina el valor neto y cómo se registra el fondo de reserva.
- Comprendan cómo se incorporan décimos, vacaciones y utilidades en la gestión de remuneraciones.
- Revisen qué criterios intervienen al calcular el impuesto a la renta y registrar préstamos al IESS.
- Identifiquen cómo una calculadora de liquidaciones organiza los rubros y facilita el control de los valores laborales.
¿Qué diferencias existen entre rol de pagos mensual y quincenal en Ecuador?
En Ecuador, el rol de pagos es un registro que respalda contablemente los ingresos y las deducciones de cada trabajador. Se entrega mensualmente como constancia del servicio prestado y del pago recibido. El cálculo de roles de pago reúne el sueldo, los ingresos adicionales y los descuentos para determinar el valor neto del período.
¿Cómo se calcula un rol de pagos en Ecuador? Se suman el sueldo y otros ingresos, como horas extras o comisiones; después se restan las deducciones aplicables.
¿Cómo elaborar un rol de pagos paso a paso con un ejemplo numérico? Registren los datos del trabajador y los días laborados, sumen el sueldo y los pagos adicionales, calculen las deducciones y determinen el neto.
La diferencia entre mensual y quincenal está principalmente en la periodicidad de los pagos. El esquema quincenal contempla dos pagos dentro del mes, generalmente el día 15 y el último día; el rol de pagos, en cambio, se entrega mensualmente. Por eso, un registro quincenal debe distinguir cada desembolso del resumen mensual de ingresos y descuentos.
El rol no tiene un formato fijo obligatorio, así que cada empleador puede adaptar su modelo. Sin embargo, debe mostrar con claridad los rubros y relacionarlos con el trabajador y el período registrado. Los datos básicos incluyen:
- Nombres completos del empleado y días trabajados.
- Sueldo por recibir y descuentos aplicados.
- Firmas del empleado y del empleador.
- Horas trabajadas, vacaciones, permisos por enfermedad o trabajo y días festivos.
Para una empleada doméstica, el registro también puede organizarse con esos datos: identificación, días laborados, sueldo, deducciones y firmas. Si hay horas suplementarias, extras u otros pagos, desglósenlos en líneas separadas para mostrar cómo cada valor influye en el total del período.
Los pagos variables requieren identificar su motivo y período. El rol puede incluir comisiones, bonos y horas extras, además del sueldo base. Para horas extras diurnas, el recargo indicado es aproximadamente 25 %; Las horas extras nocturnas pueden incluir un recargo, cuyo cálculo conviene verificar según las condiciones aplicables. Las horas trabajadas en feriado tienen un recargo de 100 %.
Un rol quincenal permite identificar cuánto se pagó en cada corte; el mensual consolida los ingresos y descuentos del mes. En ambos, separar el sueldo bruto, los conceptos adicionales y las deducciones facilita rastrear cada operación. Registrar los días laborados y los permisos ayuda a explicar variaciones entre períodos y revisar el cálculo final.
Componentes de ingresos y deducciones
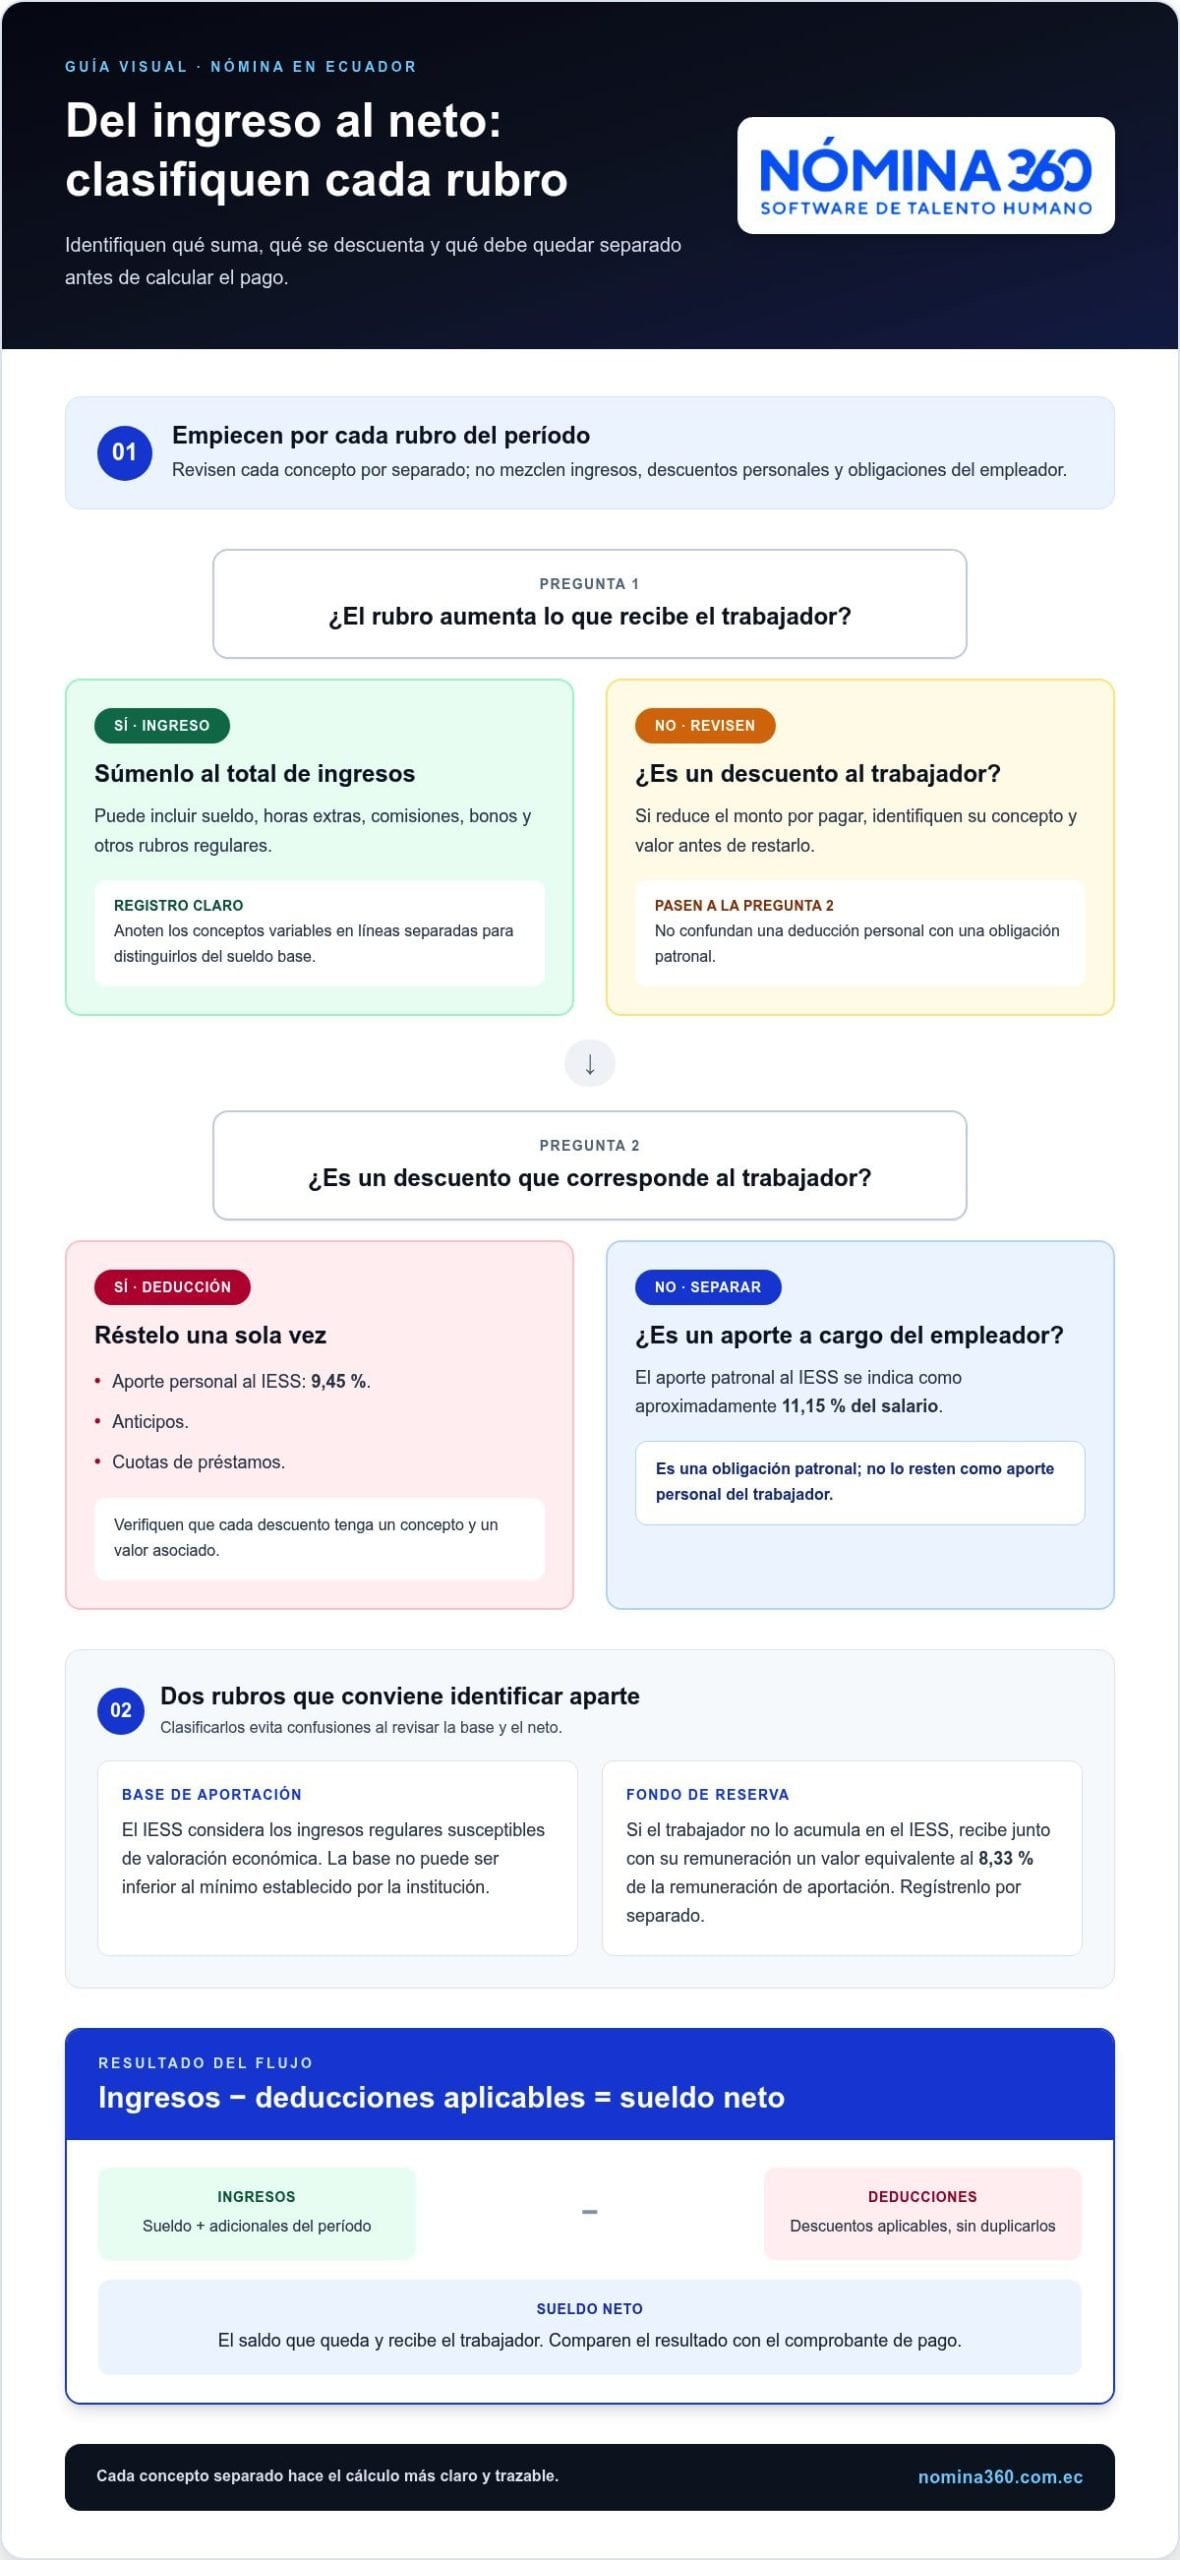
El rol organiza los ingresos y las deducciones relacionados con la remuneración laboral y las obligaciones con terceros. Para obtener el sueldo neto, resten las deducciones del total de ingresos del período.
Ingresos y egresos de nómina
Los ingresos son los valores que recibe el trabajador; los egresos son descuentos que reducen el monto por pagar. Separarlos permite entender el origen de cada cifra y revisar su efecto en la nómina.
Entre los ingresos pueden constar el sueldo, las horas extras, las comisiones, los bonos y otros rubros regulares. Los egresos pueden incluir el aporte personal al IESS, anticipos y préstamos. Si alguien recibe sueldo y comisión, registren cada concepto en su propia línea para distinguir la remuneración fija del componente variable.
En Ecuador, el aporte personal al IESS indicado para el rol es del 9,45 %. El aporte a cargo del empleador se indica como aproximadamente el 11,15 % del salario, pero corresponde a una obligación patronal, no a un descuento que deba confundirse con el aporte personal del trabajador. Esta separación evita mezclar valores de distinta responsabilidad.
Para determinar la base de aportación, el Instituto Ecuatoriano de Seguridad Social (IESS) considera todo ingreso regular susceptible de valoración económica, y esta base no puede ser inferior al mínimo establecido por la institución. Por eso, clasificar cada ingreso antes de aplicar deducciones ayuda a mantener un cálculo consistente.
El fondo de reserva también requiere un tratamiento identificable: según el Instituto Ecuatoriano de Seguridad Social (IESS), quien no lo acumula en el IESS recibe junto con su remuneración un valor equivalente al 8,33% de la remuneración de aportación. Registrar este rubro por separado permite reconocerlo sin confundirlo con el sueldo base.
Cálculo del sueldo neto
El sueldo neto es el saldo que queda después de restar las deducciones de los ingresos totales. Calcularlo permite distinguir el valor bruto registrado de la suma que efectivamente recibe el trabajador.
La operación es: ingresos del período menos deducciones aplicables igual a neto por pagar. Por ejemplo, si los ingresos incluyen sueldo, comisión y horas extras, sumen primero esos conceptos. Luego resten los descuentos registrados, como el aporte personal, los anticipos o las cuotas de préstamos.
El orden importa. No resten un anticipo dos veces ni incluyan el aporte patronal como deducción personal. Verifiquen que cada descuento tenga un concepto y un valor asociado; después, comparen el resultado con el comprobante de pago. Esta conciliación ayuda a identificar diferencias entre el total devengado, las retenciones y el depósito final.
Cuando los rubros cambian entre períodos, documenten el motivo: una comisión variable, más horas extras o una cuota de préstamo modifican el resultado. Una gestión de nómina y liquidaciones ayuda a mantener los componentes clasificados y el cálculo trazable.
Décimos, vacaciones y participación de utilidades
En Ecuador, estos rubros deben distinguirse de la remuneración ordinaria para que el documento indique qué beneficio se registra y a qué período corresponde. Los décimos, las vacaciones y la participación de utilidades tienen bases de cálculo diferentes.
Décimo tercero y décimo cuarto sueldos
El décimo tercero y el décimo cuarto son beneficios laborales distintos que pueden registrarse en el rol como rubros separados. Así se identifica cada valor y se evita confundirlo con el sueldo mensual.
El décimo cuarto sueldo equivale a un salario básico unificado anual. El cálculo del décimo tercero depende de los ingresos considerados durante el período correspondiente; por ello, el registro de remuneraciones permite rastrear los valores que se toman en cuenta.
Al revisar el documento, comparen cada beneficio con su período y modalidad de pago. Si se paga de forma acumulada, debe distinguirse del sueldo ordinario; si se incluye en pagos periódicos, el rol debe identificar ese concepto. Mantener separados los rubros facilita la conciliación y la revisión de los comprobantes.
Cálculo de los décimos
Una calculadora del décimo tercero o del décimo cuarto organiza los datos necesarios para obtener el valor del beneficio. Reúne los ingresos o la referencia anual aplicable y muestra el resultado separado del sueldo regular.
Antes de usarla, definan cuál décimo van a calcular y revisen el período y los datos registrados. Para el décimo cuarto, la referencia es el salario básico unificado anual; para el décimo tercero, se consideran los ingresos correspondientes al período. Conserven el resultado y su desglose junto al rol.
Las vacaciones también deben figurar con claridad en el control laboral. En Ecuador, corresponden 15 días remunerados por cada año de servicio. El cálculo del valor pagado depende de la remuneración aplicable al período; como ejemplo, con un salario mensual de $1.000, el pago por 15 días es $500. Registrar los días y el valor permite explicar cómo se relaciona la ausencia autorizada con el pago.
La participación de utilidades debe identificarse como un concepto distinto del sueldo y los décimos. Para mantener la trazabilidad, registren por separado el valor reconocido al trabajador y conserven el documento que respalda el cálculo. Así, el rol distingue la remuneración habitual de este rubro y facilita revisar cómo se incorporó al pago.
Para una revisión práctica, comparen el documento con el detalle de ingresos del período, los días de vacaciones registrados y el valor asignado a cada beneficio. El sistema del Ministerio de Trabajo permite consultar décimo tercero, décimo cuarto, liquidaciones y compensaciones. Esta consulta complementa el registro interno y ayuda a identificar los conceptos laborales.
Impuesto a la renta y préstamos al IESS
El impuesto a la renta y las cuotas de préstamos pueden afectar el valor neto del rol. Registrarlos como conceptos separados permite distinguir una retención tributaria de una obligación crediticia.
Préstamos e impuesto a la renta
El impuesto a la renta se incorpora al rol como retención cuando corresponde, según el cálculo tributario aplicable. La cuota de un préstamo al IESS es un descuento asociado a un crédito del trabajador. Separar ambos conceptos permite entender por qué disminuye el pago neto y rastrear cada valor hasta su origen.
Para registrar el impuesto, identifiquen el valor calculado para el período y descríbanlo como retención tributaria. No lo agrupen con el aporte personal al seguro social: son conceptos distintos y cada uno debe tener su propia línea. La información del SRI y los datos de ingresos del trabajador forman parte del contexto tributario de esta revisión.
En un préstamo al IESS, el rol debe mostrar la cuota descontada en el período y vincularla con el registro del crédito. Si hay varios movimientos, separen cada cuota y revisen el saldo pendiente en el control interno. Así, un cambio en el neto puede explicarse por el impuesto, el préstamo o ambos, sin alterar el sueldo bruto registrado.
La conciliación consiste en comparar la línea del rol con el registro tributario o crediticio correspondiente. Por ejemplo, si el comprobante del IESS refleja una cuota distinta de la registrada en nómina, identifiquen la diferencia antes de cerrar el período. La trazabilidad de ambos documentos evita mezclar deducciones con destinos diferentes.
Anticipos y embargos
Un anticipo es un valor entregado al trabajador antes del pago ordinario; un embargo es una retención vinculada con una disposición aplicable al caso. Distinguirlos es importante porque cada descuento tiene un origen y un respaldo documental distintos.
Para registrar un anticipo, relacionen el valor descontado con el desembolso previo e indiquen cuánto se recupera en el período. Así pueden comprobar que el descuento no se duplique en el siguiente rol. Si el trabajador recibió varios anticipos, mantenerlos separados facilita revisar cada movimiento y su saldo.
En caso de embargo, incorporen la retención como rubro independiente y vincúlenla con la documentación que sustenta el descuento. No la agrupen con préstamos o anticipos, aunque todos reduzcan el neto. Esta clasificación permite revisar el importe y distinguir la disposición aplicable de una obligación acordada con el trabajador.
Antes de cerrar el rol, verifiquen cada deducción con su respaldo: el cálculo tributario para el impuesto, el registro de crédito para los préstamos, el comprobante de entrega para los anticipos y el documento pertinente para los embargos. Esta comparación ordena los egresos y facilita explicar cómo se determinó el pago final.
Calculadora de liquidaciones
Una calculadora de liquidaciones organiza los rubros de un pago laboral y muestra cómo influye cada dato en el resultado. En Ecuador, puede apoyar el cálculo de roles de pago al separar el sueldo, las horas trabajadas, los beneficios y las deducciones, en lugar de presentar solo una cifra final.
Para utilizarla, ingresen la información del período y clasifiquen cada concepto. El resultado depende de la calidad de los datos. Por ejemplo, las horas registradas y el sueldo base determinan el cálculo de las horas adicionales, mientras que los fondos de reserva requieren un tratamiento propio.
El Fondo de Reserva puede acumularse o pagarse mensualmente, según la decisión del trabajador. Corresponde al 10,42 % del salario mensual acumulado por cada año de servicio. Identificar la modalidad permite que la herramienta refleje correctamente el rubro en el registro de nómina.
Con una base imponible mensual de $1.200, formada por un salario de $1.000 y bonos de $200, el aporte personal del ejemplo es $113,40. Tras descontarlo, el sueldo líquido es $1.086,60. Comparar la base, el aporte y el neto ayuda a localizar datos omitidos o ingresados incorrectamente.
Para las horas extras, relacionen la tarifa por hora, las horas trabajadas y el factor aplicable. La tarifa por hora puede estimarse a partir del sueldo mensual y las horas consideradas para el cálculo. Cinco horas extras nocturnas, calculadas con esa tarifa y el factor 1,35, suman $42,19.
Una hoja de cálculo permite adaptar las fórmulas al registro de la organización. En Excel, las operaciones automáticas reducen tareas manuales, pero una fórmula incorrecta puede propagar el error a varios resultados. Revisen las celdas de entrada, las fórmulas y los totales antes de cerrar el período.
En un sistema automatizado, los datos de cada empleado alimentan los cálculos y los reportes. Integrar el control de horas laboradas es útil cuando el pago depende de las horas trabajadas. Comparen los reportes con los registros de asistencia para mantener la trazabilidad y respaldar cada rubro.
Usen la calculadora para revisar los datos ingresados, la operación aplicada y el resultado. Así, el cálculo de roles de pago queda mejor organizado y es más sencillo rastrear sus componentes. Para estructurar ese proceso, conozcan una forma de organizar los cálculos laborales.
Nómina360: Asistencia y Turnos
Nómina360 permite complementar la gestión de nómina con herramientas para organizar asistencia, turnos y liquidaciones laborales. Cuando las horas trabajadas y las novedades del período inciden en los pagos, Asistencia y Turnos ayuda a ordenar esos registros para su gestión.
Core HR: Nómina y liquidaciones permite procesar roles y beneficios; Distribución por Centros de Costo organiza los valores según la estructura de la empresa. El Portal del Empleado facilita la gestión de información relacionada con el personal. Estas herramientas son útiles cuando el control manual dificulta mantener la consistencia entre los registros de asistencia y nómina.
Para conocer cómo Nómina360 puede apoyar la gestión de su empresa, visiten nomina360.com.ec.
Conviertan la nómina en un proceso más trazable
El siguiente paso es definir un flujo de trabajo que conecte los datos laborales con cada decisión de pago. Asignen responsables para revisar novedades, validar registros y conservar el respaldo de los cambios. Así, el cálculo de roles de pago se integra en una gestión ordenada, en lugar de depender de ajustes aislados al cierre de cada período.
Nómina360 reúne herramientas que pueden apoyar ese flujo: Asistencia y Turnos para organizar registros de jornada, Core HR: Nómina y liquidaciones para gestionar procesos de nómina, y Distribución por Centros de Costo para estructurar los valores según la organización. El enfoque adecuado depende de cómo se relacionan sus registros de personal, asistencia y contabilidad.
Si buscan fortalecer la trazabilidad de estos procesos en su empresa, contacten a Nómina360 y conozcan cómo avanzar hacia una gestión más clara y consistente.
Preguntas frecuentes sobre los roles de pago
¿Qué es un rol de pagos?
El rol de pagos relaciona la remuneración de una persona con el período y los conceptos que la componen. El cálculo de roles de pago organiza esos valores para que el trabajador y la empresa entiendan cómo se determinó el neto. Por ejemplo, si un pago incluye una comisión variable, el desglose muestra ese rubro y facilita compararlo con el registro de ventas correspondiente.
¿Cómo integrar correctamente descuentos por préstamos, anticipos o embargos en el rol de pagos?
Incluyan cada descuento en una línea independiente e indiquen su motivo, período e importe. Un préstamo se vincula con el detalle de sus cuotas; un anticipo, con el desembolso previo; y un embargo, con el documento que respalda la retención. Esta clasificación permite revisar cada movimiento por separado y detectar si una cuota ya se descontó o si un anticipo sigue pendiente.
¿Cómo reflejar vacaciones, licencias médicas y permisos legales en el rol de pagos?
Registren las fechas y el tipo de novedad en el período al que corresponde, diferenciando vacaciones, licencia médica y permisos. Luego relacionen esa información con los días registrados y los valores que afectan el pago. Para una licencia médica, el ejemplo de cinco días contempla $150 cubiertos por el IESS. El soporte de la novedad y su registro permiten explicar el tratamiento reflejado en nómina.
¿Cómo se calculan los aportes al IESS y otros fondos sociales dentro del rol de pagos?
Primero, identifiquen qué ingresos regulares forman parte de la base de aportación y distingan el aporte personal del patronal. El IESS considera los ingresos regulares susceptibles de valoración económica y establece que la base no puede ser inferior al mínimo aplicable. Después, registren cada fondo social según su modalidad. Esta secuencia evita mezclar las obligaciones del empleador con los descuentos que afectan el pago del trabajador.
¿Cómo se liquidan horas extras, bonos y comisiones en el rol de pagos?
Relacionen cada pago variable con su registro de origen y sepárenlo del sueldo base. Para una comisión, apliquen el porcentaje correspondiente a las ventas que sirven de base; por ejemplo, el 5 % de $5.000 equivale a $250. Para horas extras, usen las horas registradas y el recargo que corresponda al tipo de jornada. Conserven el desglose para reconstruir cada valor.
¿Qué implicancias tiene la no emisión correcta del rol de pagos para la empresa?
Un documento incompleto dificulta conciliar la nómina, la contabilidad y el pago realizado. También complica responder consultas del trabajador y corregir diferencias en los registros. Si el valor depositado no coincide con el detalle, la empresa necesita rastrear los conceptos y respaldos del período para identificar el origen. Mantener registros completos favorece la trazabilidad y reduce inconsistencias en revisiones posteriores.
¿Qué medidas tecnológicas permiten automatizar la generación del rol de pagos y reducir errores?
Un sistema de nómina puede centralizar los datos del personal, procesar rubros con reglas configuradas y generar reportes para revisión. El cálculo de roles de pago es más trazable cuando los datos de asistencia y las novedades alimentan un mismo flujo de trabajo. Antes de cerrar el período, revisen alertas, excepciones y cambios ingresados, y comparen los resultados con los documentos que respaldan cada movimiento.
¿Qué rubros deben incluirse en el rol de pagos según la legislación ecuatoriana?
Incluyan los conceptos que correspondan a la situación laboral y al período de cada trabajador, con los ingresos y las deducciones identificados por separado. El detalle puede considerar remuneración, pagos variables, beneficios y descuentos aplicables, además de información para reconocer al empleado y el período registrado. La composición depende de los rubros generados; por eso, un desglose claro permite explicar el neto resultante.


