El sueldo bruto no refleja por sí solo cuánto desembolsa una empresa por una contratación. Para calcular el costo real de un empleado para la empresa en Ecuador, hay que sumar al salario las obligaciones patronales y las provisiones laborales aplicables; en 2025, el aporte patronal al IESS corresponde al 11.15 % del salario nominal.
Es razonable tomar el sueldo pactado como punto de partida, pero no confundirlo con el sueldo neto que recibe el trabajador ni con el costo total que asume la empresa. En este artículo aprenderás qué integra ese costo, cómo distinguir esos valores y cómo considerar el aporte al IESS junto con los décimos, las vacaciones y los fondos de reserva. También revisaremos por qué las provisiones y la antigüedad pueden cambiar la proyección mensual y qué aspectos conviene ordenar para presupuestar la nómina con mayor precisión.
Puntos clave
- Separa el sueldo bruto, el neto que recibe el trabajador y el costo total que asume la empresa para presupuestar con claridad.
- Incluye en la proyección las obligaciones patronales y las provisiones laborales aplicables, no solo el salario acordado.
- Considera la antigüedad y la forma de pago o acumulación de beneficios, porque pueden modificar el costo mensual estimado.
- Distribuye los costos por centros de costo para identificar con mayor precisión el impacto de la nómina en cada área.
- Ordena la información de nómina y asistencia para reducir inconsistencias y facilitar el seguimiento de los costos laborales.
¿Cómo un software de nómina reduce errores en el cálculo del costo laboral?
Un software de nómina centraliza los datos que influyen en el costo laboral, como el sueldo, el contrato, las novedades y las provisiones. El salario bruto es la remuneración antes de descuentos; el costo total suma las obligaciones patronales y los beneficios aplicables. Para calcular el costo real de un empleado para la empresa, mantén separados esos conceptos y el sueldo neto que recibe el trabajador.
El costo empresarial varía según el sueldo porque varias obligaciones se calculan sobre la remuneración. También influyen las condiciones del contrato, las novedades registradas y el tiempo de servicio. Un contrato indefinido, por sí solo, no determina un costo único: la jornada, los componentes salariales y la antigüedad ayudan a definir qué partidas considerar.
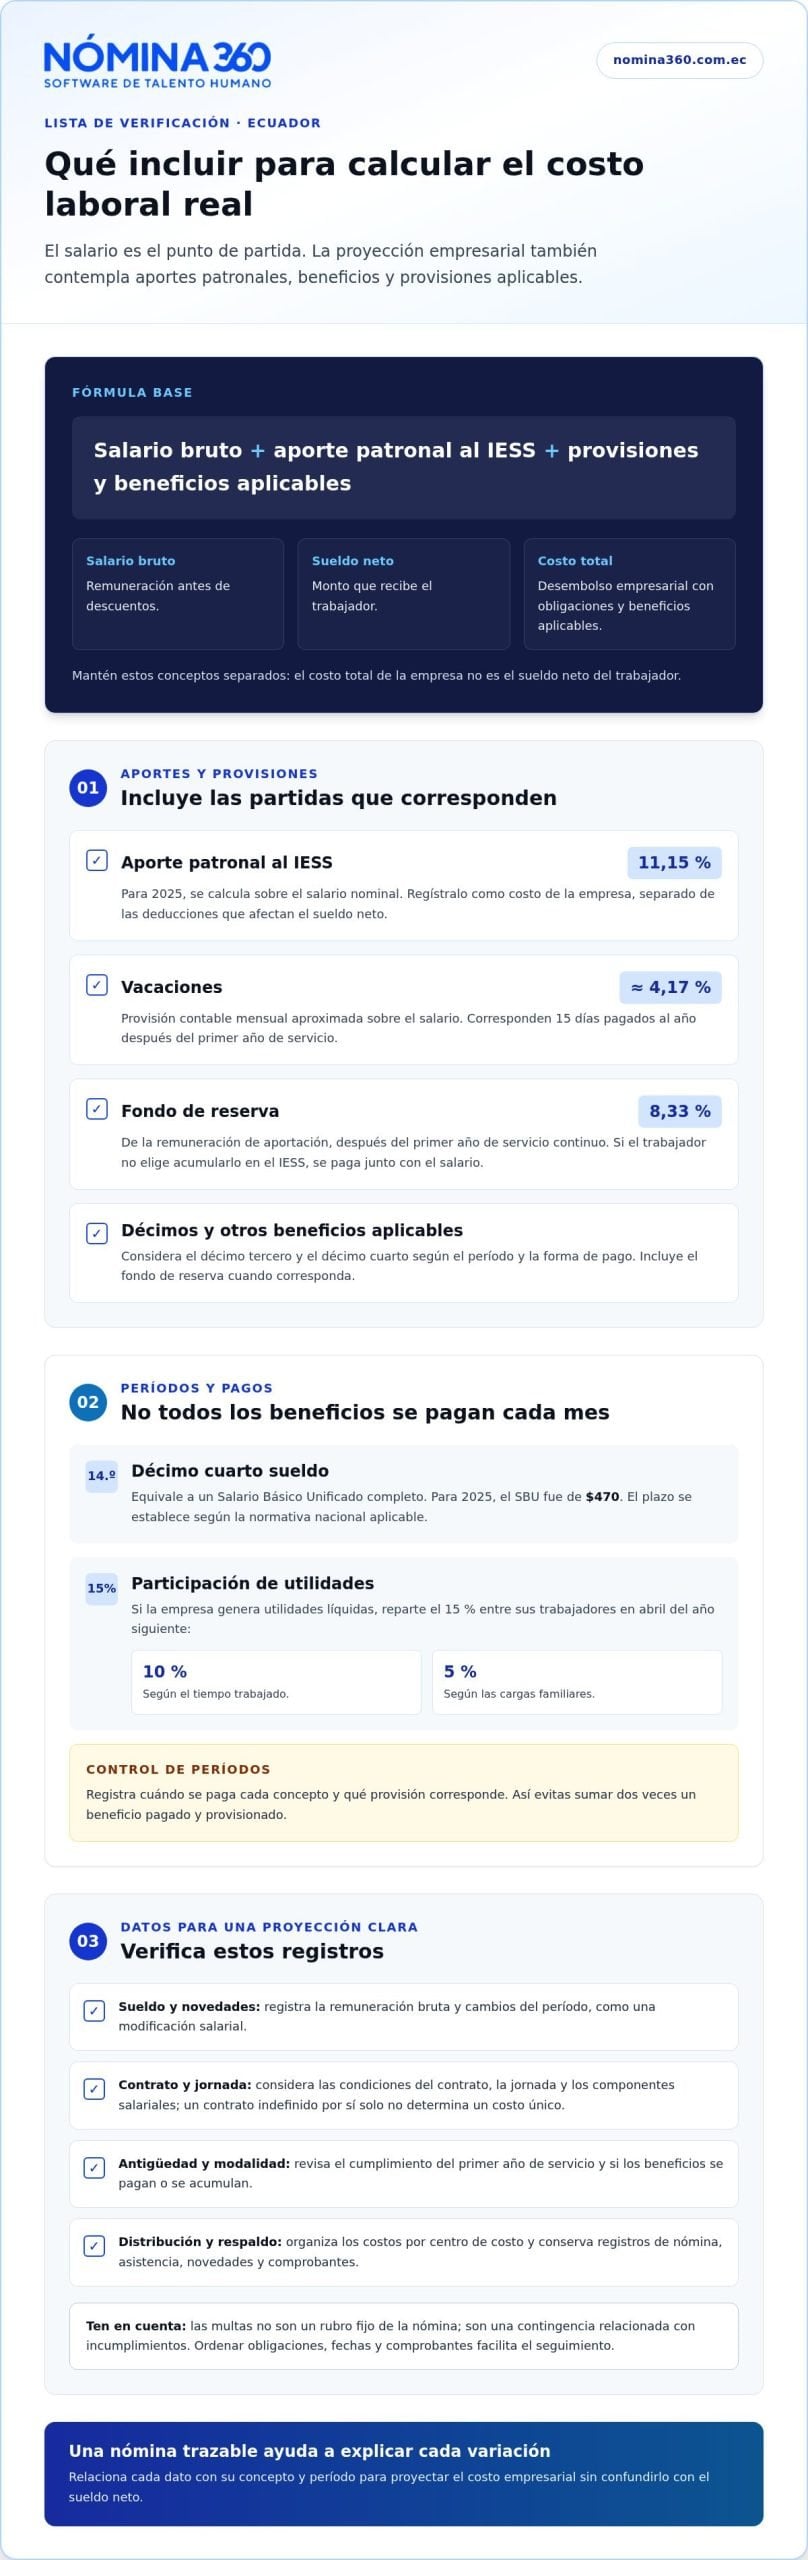
Para calcular el costo total, parte del sueldo bruto y agrega los aportes patronales y las provisiones laborales aplicables. Es una proyección del costo empresarial, no el sueldo neto del trabajador.
Las vacaciones se proyectan con una provisión contable mensual aproximada de 4.17 % del salario. En Ecuador, corresponden 15 días pagados al año después del primer año de servicio. Para el fondo de reserva, consideren el 8,33 % de la remuneración de aportación después del primer año de servicio continuo; si el trabajador no elige acumularlo en el IESS, se paga junto con el salario.
Una calculadora laboral organiza estas partidas con una fórmula base: salario bruto + aporte patronal al IESS + provisiones y beneficios aplicables. Para 2025, el aporte patronal corresponde al 11.15 % del salario nominal. La herramienta debe mostrar el período de cada concepto para evitar sumar dos veces un beneficio pagado y provisionado.
- Salario: registren la remuneración bruta y novedades del período, como un cambio salarial.
- Aportes: distingan el aporte patronal de las deducciones que afectan el sueldo neto del trabajador.
- Provisiones: desglosen décimos, vacaciones y fondos de reserva según la antigüedad y la forma de pago.
El software ayuda a reducir errores al aplicar criterios uniformes y mantener la relación entre cada dato y su concepto. Para calcular el costo real de un empleado para la empresa de forma consistente, revisa las variaciones del registro: un cambio de sueldo, el cumplimiento del primer año o una provisión actualizada. Estos movimientos permiten explicar por qué cambia el costo mensual.
Para reducir costos laborales de manera responsable, analiza las causas de las variaciones, corrige registros duplicados y distribuye los gastos por centro de costo. La reducción debe venir de una mejor gestión y previsión, no de omitir obligaciones. Así, la nómina permite comparar áreas y elaborar presupuestos con partidas trazables.
Aporte patronal al IESS
En Ecuador, el aporte patronal al IESS corresponde al 11.15 % del salario nominal del trabajador, según la referencia de 2025. Para presupuestarlo, identifiquen la remuneración nominal y registren el aporte como costo de la empresa, separado de las deducciones que reducen el sueldo neto. Mantener esa separación permite conciliar el pago del rol de pagos con las obligaciones patronales.
La proyección también debe contemplar beneficios laborales y sus períodos. El fondo de reserva equivale al 8.33 % de la remuneración de aportación y se paga junto con el salario si el trabajador no elige acumularlo en el IESS. Su pago debe realizarse hasta el 24 de diciembre de cada año. La elección entre mensualización y acumulación cambia el flujo mensual, no la necesidad de presupuestar el concepto.
El décimo cuarto sueldo equivale a un Salario Básico Unificado completo; para 2025, el SBU fue de $470. El plazo de pago se establece según la normativa nacional aplicable. Registrar el período y la fecha aplicable evita tratar este beneficio como un costo mensual pagado de forma uniforme.
Las vacaciones pagadas corresponden a 15 días al año después del primer año de servicio. Para la provisión contable mensual, la referencia es aproximadamente el 4.17 % del salario. Además, el fondo de reserva equivale al 8,33 % de la remuneración de aportación y, según el IESS, se paga junto con el salario si el trabajador no elige acumularlo en el IESS. Por ello, la antigüedad y la modalidad elegida deben constar en los registros.
¿Qué beneficios laborales debe pagar el empleador en Ecuador? La proyección incluye el décimo tercero, el décimo cuarto, las vacaciones y, cuando corresponde, el fondo de reserva. También contempla el aporte patronal al IESS. Para cada trabajador, documenta el período, el método de pago y la provisión contable utilizada.
¿Qué obligaciones laborales y multas debe considerar un empleador en Ecuador? Organiza las obligaciones por concepto, fecha y comprobante de pago. Una multa no es un rubro fijo de la nómina, sino una contingencia relacionada con incumplimientos. El control de novedades, aportes y pagos ayuda a identificar diferencias y mantener la trazabilidad documental en cada cierre.
Las empresas que generan utilidades líquidas deben repartir el 15 % entre sus trabajadores. La participación se paga en abril del año siguiente: el 10 % se distribuye según el tiempo trabajado y el 5 % según las cargas familiares. Incluyan esta obligación en la planificación anual, aunque no forme parte de cada pago mensual.
Un registro ordenado de beneficios, pagos y novedades permite revisar la composición del costo sin mezclar períodos. Un Portal del Empleado puede apoyar la comunicación de información laboral y solicitudes relacionadas con la gestión del personal. Mantengan los datos de nómina alineados con las obligaciones aplicables en Ecuador.
¿Cuál es la diferencia entre sueldo bruto y costo laboral?
El sueldo bruto es la remuneración antes de descuentos; el costo laboral suma las obligaciones que asume la empresa. En Ecuador, el salario, los aportes y las provisiones explican esa diferencia.
Desglose del costo de un empleado
El desglose separa el sueldo bruto, el aporte patronal y las provisiones aplicables para mostrar qué conceptos componen el costo empresarial. Esta separación permite comparar empleados y reconocer qué cambia con la antigüedad. Por ejemplo, quien supera el primer año de servicio requiere una proyección distinta, porque se incorpora el fondo de reserva a los conceptos considerados.
El monto no es el sueldo neto: refleja el salario y las obligaciones incluidas en ese cálculo referencial.
¿Cómo calcular el costo de liquidación o desahucio de un empleado en Ecuador? Elaboren una conciliación individual con remuneraciones pendientes y beneficios acumulados, considerando el tiempo trabajado y las condiciones de salida. Si el trabajador renuncia, el desahucio contempla una notificación de 15 días por parte del trabajador.
Costo mensual según salario y antigüedad
La estimación mensual relaciona el sueldo con las obligaciones patronales y la antigüedad del empleado. La diferencia frente al ejemplo de $470 y menos de un año muestra por qué el sueldo y el tiempo de servicio deben evaluarse juntos.
En ambos casos, el salario es el punto de partida, no el costo total de contratar. La seguridad social, los décimos y las provisiones laborales completan el desglose según los conceptos aplicables. La comparación mensual entre puestos resulta más útil si utiliza el mismo período y separa cada componente.
Plantilla para calcular costos mensuales y anuales
Una plantilla organiza por empleado el salario, los aportes, las provisiones y el período al que corresponde cada valor. Esta estructura permite conciliar el costo mensual con el presupuesto anual e identificar variaciones relacionadas con el sueldo o la antigüedad.
¿Cómo elaborar una plantilla para calcular el costo mensual y anual de un empleado? Incluye columnas para el salario bruto, el aporte patronal, los décimos, las vacaciones, el fondo de reserva y el total mensual. Luego registra los valores anuales sin sumar dos veces las provisiones ya distribuidas. Añade la fecha de ingreso para distinguir, por ejemplo, a quien aún no cumple un año de servicio.
Para que la comparación sea consistente, mantén separados los valores mensuales pagados y los conceptos provisionados. La plantilla debe mostrar estos criterios de forma visible.
Importancia de calcular el coste real de un empleado
Para un CFO, conocer el costo laboral completo permite vincular cada contratación con el presupuesto y la capacidad operativa. Separa las obligaciones laborales de los costos internos de selección, formación y continuidad del puesto.
Componentes del costo total de un trabajador
El costo total reúne la remuneración, los aportes y los beneficios laborales, además de los costos operativos relacionados con la incorporación y el trabajo diario. Separarlos permite entender qué conceptos se repiten en cada período y cuáles dependen del puesto o del tipo de contrato.
En Ecuador, incorporen también la participación en utilidades cuando corresponda: las empresas que generan utilidades líquidas deben repartir el 15 % entre sus trabajadores. De ese porcentaje, el 10 % se distribuye según el tiempo trabajado y el 5 % según las cargas familiares; el pago se realiza en abril del año siguiente. Esta obligación afecta la planificación anual, aunque no se desembolse cada mes.
El desglose ayuda a comparar áreas con criterios comunes. Por ejemplo, un trabajador con remuneración similar puede generar costos operativos distintos si requiere equipos especializados, formación adicional o cobertura durante ausencias. Identificar esas partidas permite distinguir el costo recurrente de los gastos asociados a una incorporación concreta.
Costos de formación, equipos y sustituciones
La formación, los equipos y las sustituciones son gastos asociados a poner en marcha y mantener un puesto, más allá de la remuneración. Registrarlos ofrece una visión más completa del presupuesto necesario para cada trabajador y función.
Ante una nueva contratación, detalla por separado el tiempo de inducción, los recursos de capacitación, el equipo asignado y las horas dedicadas por el personal que acompaña el proceso. Si una ausencia requiere cubrir el puesto, registra también las horas de reemplazo y el impacto operativo, sin mezclar esos conceptos con la nómina habitual.
El tipo de contrato y las tareas del cargo cambian las necesidades de incorporación. Un puesto que exige equipos específicos o capacitación técnica debe mostrar esas partidas en su centro de costo. Así, las áreas comparan requerimientos reales y no solo el salario del trabajador.
La sustitución también puede generar costos indirectos: redistribución de tareas, tiempo de supervisión y adaptación de quien cubre la función. En empresas sin sistemas de seguimiento, el absentismo puede representar entre el 4 % y el 8 % del costo laboral total. Este dato ayuda a reconocer por qué registrar ausencias y coberturas aporta información útil para el control presupuestario.
Para usar el cálculo en la toma de decisiones, compara el costo completo con el resultado esperado del puesto y el presupuesto del área. Revisa cada partida ante una nueva contratación, un cambio de funciones o una sustitución. Esta práctica permite identificar el costo de cada puesto, los gastos recurrentes y los asociados a una necesidad puntual, sin confundir eficiencia con omisión de obligaciones laborales.
Diferencia entre sueldo bruto, sueldo neto y costo para la empresa
Para entender el presupuesto de nómina, separa tres valores: sueldo bruto, sueldo neto y costo empresarial. El salario base es el punto de partida, pero no equivale automáticamente al desembolso total del empleador.
El sueldo bruto es la remuneración antes de los descuentos aplicables al trabajador. El neto es el valor que recibe después de esas deducciones. En cambio, el costo para la empresa suma al sueldo bruto las obligaciones patronales y las provisiones laborales que correspondan. El aporte patronal a la seguridad social no debe confundirse con un descuento del sueldo del empleado.
Ese aporte se suma al costo del empleador; no se resta del sueldo bruto para calcular el neto. Para obtener el costo completo, considera también los demás conceptos aplicables, como beneficios y provisiones.
La diferencia entre bruto y neto depende de los descuentos aplicables al trabajador. La diferencia entre bruto y costo empresarial depende, en cambio, de las obligaciones patronales, los beneficios y las provisiones. Mantener separadas ambas operaciones evita registrar como gasto empresarial un descuento que reduce el pago neto, o tratar una obligación patronal como parte del salario recibido.
- Sueldo bruto: remuneración acordada antes de descuentos.
- Sueldo neto: valor que recibe el trabajador después de las deducciones aplicables.
- Costo empresarial: sueldo bruto más aportes patronales y conceptos laborales que asume la empresa.
Al presupuestar, registra los conceptos en columnas separadas y utiliza el mismo período de comparación. Si expresas el salario mensualmente, convierte también las provisiones a una base mensual. Así compararás el sueldo con el costo empresarial sin mezclar pagos puntuales y acumulaciones. Los décimos, las vacaciones y el fondo de reserva pueden requerir provisión según su forma de pago y las condiciones del trabajador.
La antigüedad también modifica la proyección. Los fondos de reserva se generan desde el segundo año de empleo, por lo que dos trabajadores con el mismo salario base pueden representar costos distintos. Separar el año de ingreso y los conceptos asociados permite explicar esa variación y evitar presupuestos que solo reflejan el sueldo pactado.
Para mantener una lectura financiera útil, asignen cada componente al área que genera el gasto. Una distribución por centros de costo facilita comparar equipos, reconocer variaciones y evaluar el presupuesto de nómina con criterios consistentes. Organicen la asignación de costos laborales por área para analizar el costo empresarial junto con los demás gastos de cada unidad.
Nómina360: Asistencia y Turnos
Nómina360 ayuda a organizar procesos relacionados con la asistencia, los turnos y la nómina para que la empresa gestione la información laboral con mayor trazabilidad. Asistencia y Turnos se integra con Core HR: Nómina y liquidaciones, mientras que la Distribución por Centros de Costo permite ordenar el análisis de los gastos por área. Así, los datos que apoyan la planificación del costo laboral se mantienen vinculados con la gestión de nómina.
Esta solución es pertinente cuando el equipo necesita organizar registros de asistencia, administrar turnos o analizar cómo se distribuyen los costos laborales. El Portal del Empleado complementa estos procesos al facilitar el acceso de los trabajadores a información relacionada con su gestión laboral.
Contacten a Nómina360 para conocer cómo sus herramientas pueden apoyar la gestión de asistencia, turnos y nómina de su empresa.
Conviertan el análisis laboral en una decisión de gestión
Al calcular el costo real de un empleado para la empresa, convierte el resultado en una referencia para planificar contrataciones, revisar presupuestos y asignar recursos con mayor consistencia. El siguiente paso es coordinar los datos que alimentan esas decisiones, desde la asistencia y los turnos hasta el procesamiento del rol de pagos y la distribución de costos por área.
Nómina360 reúne herramientas para apoyar esa gestión: Asistencia y Turnos, Core HR: Nómina y liquidaciones y Distribución por Centros de Costo. Su uso permite organizar procesos relacionados y dar continuidad al análisis financiero de la nómina, con información estructurada para los equipos responsables.
Si buscan conectar la gestión diaria de personal con una visión más ordenada de los costos, conozcan cómo Nómina360 puede apoyar la gestión de nómina. Un proceso claro facilita decisiones sostenibles y fortalece la planificación de su empresa.
Preguntas frecuentes sobre el costo laboral en Ecuador
¿Qué es el costo de un trabajador?
Es el gasto total asociado a mantener un puesto de trabajo, no solo el pago que recibe la persona. Para la gestión financiera, conviene analizarlo por trabajador y centro de costo: así puedes comparar áreas, detectar desviaciones presupuestarias y distinguir gastos recurrentes de costos vinculados a una contratación o reemplazo. Esta lectura también permite evaluar el impacto de los cambios de funciones en el presupuesto.
¿Por qué es importante calcularlo?
Calcularlo permite evaluar si una contratación cabe en el presupuesto y proyectar sus efectos durante el período financiero. Por ejemplo, antes de aprobar una vacante, el área financiera puede contrastar el costo previsto con los recursos disponibles y las prioridades de cada unidad. Mantener actualizado ese análisis facilita revisar variaciones, preparar el cierre contable y tomar decisiones de personal con criterios comparables.
¿Cuánto le cuesta a una empresa una persona con el salario mínimo en Ecuador?
En Ecuador se utiliza el término Salario Básico Unificado (SBU), no SMI. La proyección cambia con la antigüedad y los beneficios laborales aplicables, por lo que el salario mínimo no representa por sí solo el costo empresarial.
¿Qué costos indirectos debería tener en cuenta una empresa?
Considera el tiempo del equipo dedicado a selección e inducción, la formación inicial, los equipos necesarios para el puesto y la coordinación de reemplazos durante ausencias. Por ejemplo, si otro colaborador cubre temporalmente una función, registra las horas reasignadas y su efecto en las tareas habituales. Separar esas partidas del rol de pagos ayuda a identificar costos operativos que el salario bruto no muestra.


